Questões de Concurso Sobre noções gerais de balanço patrimonial em contabilidade geral

Foram encontradas 3.344 questões

Q766768 Contabilidade Geral
“Relatório contábil é a exposição resumida e ordenada de dados colhidos pela contabilidade. Objetiva relatar às pessoas que se utilizam da contabilidade os principais fatos registrados pela contabilidade em determinado período.” (Marion, 2009.) Dentre os relatórios contábeis, há os que são obrigatórios, segundo a Lei nº 6.404/1976, denominados demons‐ trações financeiras. Constituem‐se em demonstrações financeiras, EXCETO:
Alternativas
Q766766 Contabilidade Geral
Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas. ( ) As demonstrações financeiras de cada exercício devem ser publicadas com a indicação dos valores correspondentes das demonstrações financeiras do exercício imediatamente anterior. ( ) Nas demonstrações financeiras, as contas semelhantes poderão ser agrupadas e os pequenos saldos agregados, desde que indicada a sua natureza e não ultrapassem um décimo do valor do respectivo grupo de contas. ( ) Nas demonstrações financeiras devem ser utilizadas designações genéricas, como “diversas contas” ou “contas correntes”. ( ) Deverão registrar somente a destinação dos prejuízos, enquanto a destinação dos lucros é de exclusiva decisão da diretoria. ( ) Serão complementadas por notas explicativas, quadros analíticos ou outras demonstrações contábeis necessárias para esclarecimentos da situação patrimonial e dos resultados do exercício. A sequência está correta em
Alternativas
Q764905 Contabilidade Geral
O contador, ao levantar os dados do balancete de verificação da Comercial Lucros Ltda, identificou na coluna de débitos o total de $ 150.000,00. E contas retificadoras do ativo no valor de $ 20.000,00 e do patrimônio líquido de $ 10.000,00. Com essas informações, o balanço patrimonial apresentou passivo com saldo total de
Alternativas
Q764898 Contabilidade Geral
Uma empresa S/A com negócios na bolsa de valores aumenta seu capital emitindo novas ações com preço fixado acima do seu valor nominal, obtendo com isso bons lucros. Quando o contador elaborar o balanço patrimonial e registrar essa operação, ela será contabilizada como:
Alternativas
Q764882 Contabilidade Geral
Na contabilidade, o profissional da área deverá conhecer a equação patrimonial definida como “Ativo = Passivo + Patrimônio Líquido” e dominar os conceitos de cada elemento dessa equação. Assim, é correto considerar que são termos sinônimos a patrimônio líquido, EXCETO:
Alternativas
Ano: 2015 Banca: FUNCAB Órgão: Faceli Prova: FUNCAB - 2015 - Faceli - Contador |
Q761218 Contabilidade Geral
A equação patrimonial pode ser assim representada: Situação Líquida = Ativo – Passivo. Portanto, o efeito causado no patrimônio das empresas, pela inscrição inicial de um contrato de leasing financeiro é:
Alternativas
Ano: 2015 Banca: IADES Órgão: CRC-MG Prova: IADES - 2015 - CRC-MG - Fiscal do CRCMG |
Q750640 Contabilidade Geral

Considere as seguintes informações extraídas dos balanços patrimoniais de uma entidade, referentes a três exercícios consecutivos:

1. O valor do Ativo Total foi, respectivamente, $ 100 em 20X1, $ 90 em 20X2 e $ 80 em 20X3;

2. O Capital Social manteve-se inalterado ao longo do período;

3. O Patrimônio Líquido passou de $ 50 em 20X1 para $ 60 em 20X3.

Com base nessas informações hipotéticas, é correto afirmar que

Alternativas
Q744009 Contabilidade Geral

Observe as informações a seguir. 

Imagem associada para resolução da questão

Levando-se em consideração o elenco de contas acima e que um soma do ativo circulante com o ativo não circulante não é igual a soma do passivo circulante. O valor do capital de terceiros eo do capital são, respectivamente, 

Alternativas
Q744006 Contabilidade Geral
De acordo com a Norma Técnica Brasileira de Contabilidade que trata da apresentação das Demonstrações Contábeis, NÃO é correto afirmar:
Alternativas
Q743992 Contabilidade Geral
A Comercial Vitoriosa S.A., revendedora de máquinas para uso em atividades agropecuárias, adquiriu numa feira três máquinas de valores iguais, num total de R$ 90.000,00, pagando com cheque 40% do valor transacionado e aceitando quatro duplicatas de valores iguais e vencíveis mensalmente. Na semana seguinte, a empresa vendeu duas dessas máquinas pelo valor unitário de R$ 40.000,00, recebendo imediatamente em espécie 50% do valor da venda e emitindo duas duplicatas de valores iguais, vencíveis mensalmente. Sem considerar qualquer gravame tributário, é possível dizer que o ativo da Vitoriosa S.A. teve um aumento de
Alternativas
Ano: 2015 Banca: AOCP Órgão: FUNDASUS Prova: AOCP - 2015 - FUNDASUS - Analista - Contador |
Q740191 Contabilidade Geral
Considere as afirmações a seguir, sobre as contas de resultados, e assinale a alternativa correta.
Alternativas
Q730202 Contabilidade Geral
As variações do patrimônio das entidades estão configuradas em demonstrações contábeis e, dentre elas, tem-se demonstrações que registram as variações do patrimônio, aquelas que registram o resultado das operações e, ainda, as que registram as origens e aplicações dos recursos. As demonstrações contábeis referidas são, respectivamente:
Alternativas
Q730201 Contabilidade Geral
O patrimônio das entidades é composto de componentes que movimentam os bens direitos e obrigações, chegando a um resultado positivo, neutro ou negativo para as organizações. Dentro dessa concepção, classifica-se os componentes do Patrimônio em:
Alternativas
Q730200 Contabilidade Geral
Segundo as Normas Brasileiras de Contabilidade e o Manual das Sociedades Anônimas, o conceito de Patrimônio é o conjunto de
Alternativas
Q717222 Contabilidade Geral
Qual das alternativas a seguir apresenta a equação de melhor situação para as empresas, pois não há nenhuma obrigação com terceiros e o seu passivo é igual a zero?
Alternativas
Q712455 Contabilidade Geral
Assinale a alternativa INCORRETA sobre o Ativo.
Alternativas
Q656708 Contabilidade Geral

As empresas comerciais: Comercial Produtos Ltda e Beta & Empreendimentos Ltda apresentaram suas movimentações contábeis referente ao exercício social de 20x4, conforme o quadro a seguir.
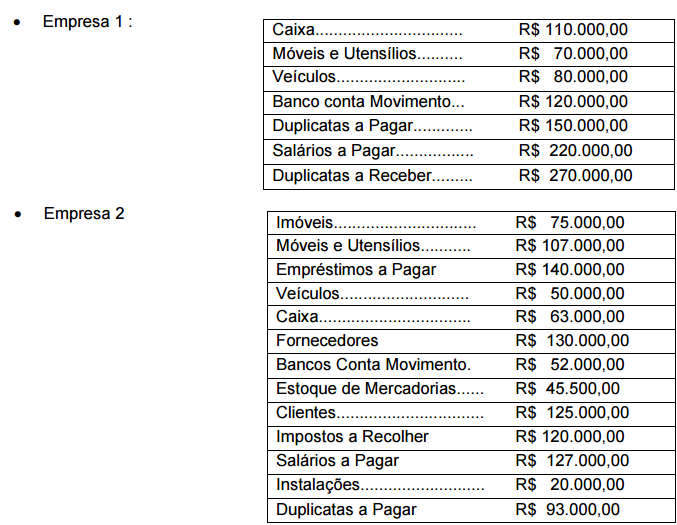
Imagem associada para resolução da questão

Ao elaborar a situação líquida patrimonial, as empresas constituirão seus respectivos saldos:

Alternativas
Q656707 Contabilidade Geral
As alterações na Lei 6.404/1976 estabeleceram um processo de harmonização representado pelas leis 11.638/07 e 11.941/09. Neste sentido, analise os itens a seguir e marque a opção CORRETA. I. As demonstrações contábeis devem especificar sua natureza, a data e/ou o período da entidade a que se referem, cujo grau de revelação deve propiciar o suficiente entendimento do que cumpre demonstrar, inclusive com o uso de notas explicativas; II. O Balanço Patrimonial revela, de forma estática, as contas patrimoniais da empresa que possui como característica mercantil ou comercial; III. Segundo a Lei n° 6.404/76, revogada pela Lei 11.638/07; Art.176: Ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício: BP - Balanço Patrimonial; DRE - Demonstração do Resultado do Exercício; DLPA (DMPL para Cia. Aberta) Demonstração dos Lucros ou Prejuízos Acumulados; DOAR (revogada) pela DFC (Lei 11638/07) – Demonstração do Fluxo de Caixa, se Cia. Aberta, DVA (Lei 11638/07) – Demonstração do Valor Adicionado; IV. Com as alterações fornecidas pela Lei 11.638/07; para o passivo, foi criado o grupo Passivo NãoCirculante, composto pelos Passivo Exigível a Longo Prazo e pelas Aplicações de Liquidez Imediata. Foi extinto o grupo Resultados de Exercícios Futuros. Agora, o Passivo é composto por três grupos principais: Passivo Circulante, Passivo Năo-Circulante e Patrimônio Líquido. O Passivo Circulante e o Patrimônio Líquido năo mudaram; V. Conforme a legislação, em substituição à Demonstração de Lucros e Prejuízos Acumulados, as empresas podem elaborar a Demonstração das Mutações do Patrimônio Líquido. A Demonstração do Valor Adicionado é obrigatória somente para as sociedades Anônimas de Capital Aberto.
Alternativas
Q639830 Contabilidade Geral
Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o somatório do Passivo Circulante com o Passivo não Circulante no montante de
Alternativas
Q639829 Contabilidade Geral
Após a elaboração da Demonstração do Resultado do Exercício e do Balanço Patrimonial, teremos o total do Ativo de
Alternativas
Respostas
2181: D
2182: E
2183: A
2184: C
2185: A
2186: E
2187: D
2188: D
2189: E
2190: B
2191: D
2192: D
2193: C
2194: B
2195: E
2196: E
2197: C
2198: A
2199: B
2200: C
