Questões de Concurso Sobre método da equivalência patrimonial - mep em contabilidade geral

Foram encontradas 492 questões

Q784097 Contabilidade Geral
Em 31/12/2015, a Cia. BMW adquiriu 90% das ações da Cia. Voyage por R$ 8.500.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Voyage era R$ 6.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis dessa Cia. era R$ 9.000.000,00, cuja diferença foi decorrente de um ativo intangível com vida útil indefinida que a Cia. Voyage havia adquirido em 2014. Com base nestas informações, o valor que a Cia. BMW reconheceu no Balanço Patrimonial em Investimentos em Controladas, na data da aquisição, foi, em reais,
Alternativas
Q1705966 Contabilidade Geral
Considerando os conceitos contábeis de ativos e passivos, diante das normas de contabilidade brasileiras, assinale a alternativa que apresenta uma conceituação correta.
Alternativas
Ano: 2016 Banca: CFC Órgão: CFC Prova: CFC - 2016 - CFC - Auditor Independente - CVM |
Q1305909 Contabilidade Geral
O grupo econômico ABC (classificado na categoria A de emissores) é constituído pelas Companhias A, B e C. As Companhias B e C são coligadas, sendo que a Companhia B possui participação de 100% na Companhia C e ambas estão sob controle da Companhia A. Em relação à elaboração e à entrega de informações intermediárias consolidadas trimestrais para a CVM, pode-se afirmar que:
Alternativas
Q1107523 Contabilidade Geral

Analise a situação hipotética a seguir.


A empresa Dora S.A. adquiriu em 2013 a participação de 70% do Patrimônio Líquido da Cia. Ada S.A. por R$ 2.100.000,00. O Patrimônio Líquido da Cia Ada S.A. totalizava R$ 3.000.000,00 em 2013 e fechou o ano de 2014 totalizando R$ 2.500.000,00.


Considerando esses fatos, a empresa Dora S.A. deve efetuar qual lançamento para o encerramento do exercício de 2014?

Alternativas
Q807843 Contabilidade Geral
A Sociedade Anônima “A” controla a Sociedade Anônima “B” por meio de uma participação direta de 40% e uma participação indireta de 20%. Em 31.12.2015, a Sociedade Anônima “B” apurou um lucro líquido de R$200.000,00, dos quais R$50.000,00 referem-se a lucro com venda de mercadorias para a Controladora. Na data da apuração do resultado do período, não havia resultados não realizados de operações entre as duas Sociedades. Considerando-se os dados apresentados, o Resultado da Equivalência Patrimonial relativo à participação da Sociedade Anônima “A” na Sociedade Anônima “B” é igual a:
Alternativas
Ano: 2016 Banca: FCC Órgão: AL-MS Prova: FCC - 2016 - AL-MS - Contador |
Q767517 Contabilidade Geral
Em 02/01/2015, a Cia. Verde & Rosa adquiriu 10% da Cia. Colorida por R$ 200.000,00 à vista. A Cia. Verde & Rosa adquiriu apenas ações preferenciais e não possui influência na Administração da Cia. Colorida. Durante 2015, a Cia. Colorida obteve lucro líquido de R$ 150.000,00 e, em 31/12/2015, distribuiu e pagou dividendos no valor de R$ 50.000,00. Com base nessas informações, o valor do investimento apresentado no Balanço Patrimonial da Cia. Verde & Rosa, em 31/12/2015, e o resultado reconhecido em 2015 pela Cia. Verde & Rosa referente a este investimento foram, respectivamente, em reais,
Alternativas
Q736932 Contabilidade Geral

A Cia. Europeia adquiriu, em 31/12/2014, 60% das ações ordinárias da Cia. Britânica por R$ 6.000.000,00 à vista. No período de 01/01/2015 a 31/12/2015, a Cia. Britânica reconheceu as seguintes alterações em seu Patrimônio Líquido:

Lucro líquido: R$ 500.000,00

Distribuição de dividendos: R$ 100.000,00

Ajustes acumulados de conversão de demonstrações contábeis de investidas no exterior: R$ 200.000,00 (devedor)

A Cia. Europeia reconheceu em sua Demonstração do Resultado de 2015

Alternativas
Q736898 Contabilidade Geral

A empresa Nordestina S.A. possui 40% de participação da empresa Maranhense S.A. e exerce influência significativa na administração desta empresa investida. Durante o exercício de 2015, ocorreram as seguintes movimentações na empresa Maranhense S.A.:

− Lucro Líquido do Exercício: R$ 300.000,00

− Distribuição de Dividendos: R$ 90.000,00

As movimentações no Patrimônio Líquido da Maranhense S.A. geraram o seguinte lançamento na empresa Nordestina S.A.:

Alternativas
Q719372 Contabilidade Geral

A Cia. Invest apresentava, em 01/01/2015, as participações societárias, cujas informações estão na tabela abaixo:
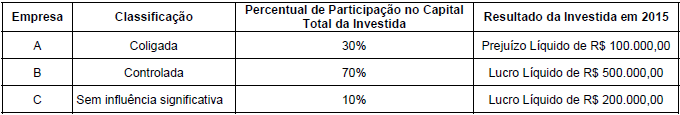
Imagem associada para resolução da questão


As empresas A, B e C possuíam apenas ações ordinárias e não existiam resultados não realizados entre a Cia. Invest e suasinvestidas. Com base nessas informações, o Resultado de Equivalência Patrimonial apurado pela Cia. Invest em 2015 foi, em reais, de

Alternativas
Q712529 Contabilidade Geral

O poder sobre a investida é um dos requisitos exigidos ao investidor para que ele seja considerado controlador da investida, para fins de consolidação das demonstrações contábeis. A partir dessa premissa, julgue o seguinte item, acerca do referido requisito

O poder sobre a investida decorre de direitos e deve ser definido em função da capacidade atual do investidor para dirigir as atividades relevantes da investida, isto é, aquelas que afetam significativamente os retornos dessa investida.

Alternativas
Q712528 Contabilidade Geral

O poder sobre a investida é um dos requisitos exigidos ao investidor para que ele seja considerado controlador da investida, para fins de consolidação das demonstrações contábeis. A partir dessa premissa, julgue o seguinte item, acerca do referido requisito

Os direitos de proteção são considerados para se avaliar se o investidor detém efetivamente o poder sobre a sociedade investida.

Alternativas
Q712527 Contabilidade Geral

Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.

Os investimentos avaliados pelo método da equivalência patrimonial estão sujeitos ao reconhecimento de perdas adicionais em função da redução ao seu valor recuperável.

Alternativas
Q712526 Contabilidade Geral

Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.

A intenção da administração e a capacidade financeira de exercer ou converter os potenciais direitos de voto são elementos essenciais para se avaliar se tais direitos contribuem para a influência significativa ou para o controle de uma entidade sobre outra.

Alternativas
Q712525 Contabilidade Geral

Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.

A existência de influência, mesmo que significativa, de uma entidade em relação a outra não é condição suficiente para se concluir que as referidas empresas sejam coligadas.

Alternativas
Q712524 Contabilidade Geral

Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.

O investimento avaliado pelo método da equivalência patrimonial deve compor o ativo não circulante no balanço patrimonial, exceto se esse investimento for classificado como mantido para venda.

Alternativas
Q712523 Contabilidade Geral

Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.

Reduzido a zero o saldo contábil do investimento avaliado pelo método da equivalência patrimonial, nenhuma perda adicional proporcionada pelo investimento será reconhecida nas demonstrações contábeis do investidor.

Alternativas
Q687915 Contabilidade Geral
A Lei 6.404/76 trata sobre sociedades coligadas e controladas. Analise as sentenças a seguir sobre o referido assunto e assinale a alternativa correta. I. São coligadas as sociedades nas quais a investidora não tenha influência significativa. II. Considera-se controlada a sociedade na qual a controladora, diretamente ou através de outras controladas, é titular de direitos de sócio que lhe assegurem, de modo permanente, preponderância nas deliberações sociais e o poder de eleger a maioria dos administradores. III. Considera-se que há influência significativa quando a investidora detém ou exerce o poder de participar nas decisões das políticas financeira ou operacional da investida, sem controlá-la. IV. No balanço patrimonial da companhia, os investimentos em coligadas ou em controladas e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum serão avaliados pelo método da equivalência patrimonial. Analise as alternativas e assinale a que estiver correta.
Alternativas
Ano: 2016 Banca: ESAF Órgão: FUNAI Prova: ESAF - 2016 - FUNAI - Contador |
Q684049 Contabilidade Geral
Em 31/12/2014, a Cia. Paulista adquiriu 80% das ações da Cia. América por R$6.000.000,00 à vista. Este valor era igual ao valor justo líquido dos ativos e passivos identificáveis na data da aquisição. Em 2015, a Cia. América apurou prejuízo de R$100.000,00 e distribuiu dividendos no valor de R$50.000,00 em função de lucros passados.Com base nestas informações, a Cia. Paulista reconheceu, em reais, em sua Demonstração de Resultados de 2015, referente a este investimento:
Alternativas
Q674945 Contabilidade Geral

A empresa Controla S.A. detém 20% da empresa Controlada S.A. e possui um acordo de acionistas que permite a investidora eleger diretores e membros do Conselho de Administração da Controlada S.A. Considere as informações contábeis fornecidas pela empresa investida, com vistas ao encerramento do exercício social de 2015 da empresa Controla S.A. abaixo.
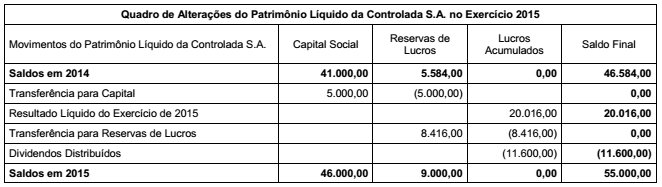
Imagem associada para resolução da questão

Pode-se afirmar que o valor do

Alternativas
Q674057 Contabilidade Geral
A Cia. Gama detém 65% do total de ações da Cia. Alfa. No final do exercício de 20X2, a companhia Alfa teve um lucro líquido de R$ 200.000,00. Sabendo-se que o investimento está contabilizado pela investidora, avaliado pelo método de equivalência patrimonial, no valor de R$ 1.250.000,00 em 31/12/20X1, o valor do resultado da equivalência patrimonial para a investidora ao final de 20X2 é de:
Alternativas
Respostas
201: B
202: E
203: B
204: A
205: B
206: A
207: D
208: C
209: B
210: C
211: E
212: C
213: E
214: E
215: C
216: E
217: C
218: D
219: E
220: C
