Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Constituem outras receitas da Seguridade Social:
I. As multas, a atualização monetária e os juros moratórios.
II. A remuneração recebida por serviços de arrecadação, fiscalização e cobrança prestados a terceiros.
III. As receitas provenientes de prestação de outros serviços e de fornecimento ou arrendamento de bens.
IV. As demais receitas patrimoniais, industriais e financeiras.
V. As doações, legados, subvenções e outras receitas eventuais.
VI. 40% do resultado dos leilões dos bens apreendidos pelo Departamento da Receita Federal.
Estão corretas as afirmativas:
A COFINS não incidirá sobre as receitas decorrentes das operações de:
I. Exportação de mercadorias para o exterior.
II. Prestação de serviços para pessoa física ou jurídica residente ou domiciliada no exterior, cujo pagamento não represente ingresso de divisas.
III. Vendas a empresa comercial exportadora com o fim específico de exportação.
De acordo com as informações acima, assinale a alternativa correta.
Os pagamentos efetuados pelas pessoas jurídicas a outras pessoas jurídicas de direito privado, pela prestação de serviços de limpeza, conservação, manutenção, segurança, vigilância, transporte de valores e locação de mão-de-obra, pela prestação de serviços de assessoria creditícia, mercadológica, gestão de crédito, seleção e riscos, administração de contas a pagar e a receber, bem como pela remuneração de serviços profissionais, estão sujeitos a retenção na fonte da Contribuição Social sobre o Lucro Líquido - CSLL, da COFINS e da contribuição para o PIS/PASEP (art. 30 da Lei 10.833/2003). Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou falso (F) e assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) a retenção de que trata o art. 30 não será exigida na hipótese de pagamentos efetuados a cooperativas, relativamente à CSLL, a empresas estrangeiras de transporte de valores e a pessoas jurídicas optantes peio SIMPLES.
( ) fica dispensada a retenção de valor igual ou inferior a R$ 10,00 (dez reais), inclusive na hipótese de Documento de Arrecadação de Receitas Federais - DARF eletrônico efetuado por meio do Siafi.
( ) o valor da CSLL, da COFINS e da contribuição para o PIS/PASEP, de que trata a Lei, será determinado mediante a aplicação, sobre o montante a ser pago, do percentual de 4,65% (quatro inteiros e sessenta e cinco centésimos por cento), correspondente à soma das alíquotas de 1% (um porcento), 3% (três porcento) e 0,65% (sessenta e cinco centésimos por cento), respectivamente.
Leia as afirmativas e, em seguida assinale a alternativa correta.
I. A Contribuição para o Financiamento da Seguridade Social (Cofins), com a incidência não cumulativa, incide sobre o total das receitas auferidas no mês pela pessoa jurídica, independentemente de sua denominação ou classificação contábil.
II. A base de cálculo da COFINS é o total das receitas auferidas pela pessoa jurídica.
III. Fica reduzida a 0 (zero) a alíquota da COFINS incidente sobre a receita de venda de livros técnicos e científicos, na forma estabelecida em ato conjunto do Ministério da Educação e da Secretaria da Receita Federal.
Com base nas informações acima, está correto afirmar que:
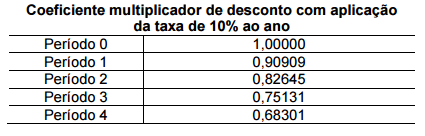
Considerando-se a NBC TG 12 – AJUSTE A VALOR PRESENTE, a NBC TG 30 – RECEITAS e as informações apresentadas, o valor da receita com vendas desse equipamento, em 31.12.2015, é de, aproximadamente:
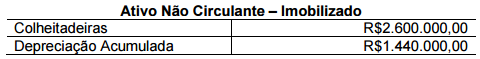
Informações: ✔ As colheitadeiras foram adquiridas e estavam disponível para uso na mesma data; o valor residual do grupo de colheitadeiras é de R$200.000,00 e a vida útil prevista é de 10 anos. ✔ A partir de 1º.1.2016, essas colheitadeiras passaram a ser classificadas no grupo Ativo Não Circulante Mantido para Venda, pois foram desativadas em função da aquisição de outras colheitadeiras mais modernas. ✔ Em 1º.1.2016, o valor justo menos as despesas de venda das antigas colheitadeiras foi estimado em R$1.500.000,00. ✔ Em 31.3.2016, as colheitadeiras antigas foram vendidas por R$1.300.000,00 à vista.
Considerando-se as informações apresentadas e a NBC TG 31 (R3) –
ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO
DESCONTINUADA, na venda das colheitadeiras a Sociedade
Empresária apresentou:
✔ Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016. ✔ Pagamento de R$12.000,00, referentes a serviços consumidos em 2014. ✔ Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
Considerando-se apenas as informações apresentadas, e de acordo
com a Resolução CFC n.º 750/93 – PRINCÍPIOS DE CONTABILIDADE
no que tange ao Princípio da Competência, é CORRETO afirmar que
o valor da redução a ser reconhecida no resultado do período
encerrado em 31.12.2015 é:
A Contabilidade da empresa forneceu as seguintes informações:
De acordo com a NBC TG 06 (R2) – Operações de Arrendamento Mercantil, no momento da aquisição do trator, o efeito líquido em um dos elementos do Balanço Patrimonial dessa empresa é de:

 Conheça nossos planos