Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


Nesse contexto das características qualitativas das demonstrações contábeis e de acordo com o IFRS 8, uma informação da empresa sobre seus segmentos operacionais, que permita a potenciais usuários identificar quais são suas áreas de atuação e negócios, é um exemplo prático da característica qualitativa da
As informações contábeis devem ser mensuradas e divulgadas a diversos usuários. Considerando as necessidades específicas de cada usuário quanto às informações contábeis, julgue os itens a seguir.
I As instituições financeiras estão interessadas em informações relativas ao endividamento da empresa e à existência de liquidez suficiente para que ela honre com o pagamento dos empréstimos adquiridos.
II Nas suas análises, o investidor busca avaliar a empresa que seja mais lucrativa e que pague maiores dividendos.
III As agências reguladoras, no cumprimento de suas funções, apuram o lucro tributável das concessionárias de serviço público com o objetivo de fiscalizar a execução de suas atribuições legais.
IV O empregado está interessado na demanda do mercado pelo produto fabricado pela empresa e no preço necessário para que se atinja a margem de lucro esperada.
Estão certos apenas os itens
De acordo com dispositivos da Lei n.º 6.404/1976 e de legislação complementar, julgue o item a seguir.
As normas expedidas pela Comissão de Valores Mobiliários
(CVM) deverão ser observadas pelas companhias abertas na
elaboração das demonstrações financeiras e esses relatórios
serão submetidos à auditoria independente, assinados pelos
administradores e por contabilistas legalmente habilitados.
A respeito de avaliação de itens patrimoniais diversos, julgue o item subsequente.
Os financiamentos obtidos no BNDES, com juros abaixo dos
padrões do mercado, têm de ser ajustados a valor presente com
base na média das taxas do mercado de dívidas de longo prazo.
Analise as afirmativas a seguir relativas ao ajuste a valor presente, tomando por base a NBC T 19.17.
I. Em termos de meta a ser alcançada, ao se aplicar o conceito de valor presente, deve-se associar tal procedimento à mensuração de ativos e passivos levando-se em consideração o custo histórico de aquisição e as incertezas a eles associados. Desse modo, as informações prestadas possibilitam a análise e a tomada de decisões econômicas que resultam na melhor avaliação e alocação de recursos escassos.
II. Os elementos integrantes do ativo e do passivo decorrentes de operações de longo prazo, ou de curto prazo quando houver efeito relevante, devem ser ajustados a valor presente com base em taxas de juros que reflitam as melhores estimativas do mercado quanto ao valor corrente e os riscos específicos do ativo e do passivo em suas datas originais.
III. As reversões dos ajustes a valor presente dos ativos e passivos monetários qualificáveis devem ser apropriadas como receitas ou despesas financeiras, a não ser que a entidade possa devidamente fundamentar que o financiamento feito a seus clientes faça parte de suas atividades operacionais, quando, então, as reversões serão apropriadas como receita operacional.
IV. Valor justo ou fair value é o valor pelo qual um ativo pode ser negociado, ou um passivo liquidado, entre partes interessadas, conhecedoras do negócio e independentes entre si, com a ausência de fatores que pressionem para a liquidação da transação ou que caracterizem uma transação compulsória.
Estão corretas as afirmativas:
Uma sociedade empresária, situada no Brasil, apresenta o seguinte balanço (em R$), em 31/12/2016.
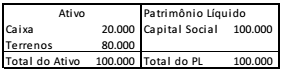
Em 31/01/2017, a sociedade empresária auferiu receitas e incorreu em despesas, gerando um efeito líquido de R$ 10.000, que aumentou o saldo de caixa.
A sociedade empresária precisa converter as demonstrações contábeis para dólares, de acordo com o Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O valor do dólar, em 31/12/2016, era de R$3,00 e, em 31/01/2017, de R$3,20.
Assinale a opção que indica o valor da conta “Ajustes Acumulados
de Conversão”, referente ao mês de janeiro de 2017.
Segundo a NBC T 16.2, a soma, a agregação ou a divisão de patrimônios autônomos de uma ou mais entidades do setor público denomina-se:
Uma característica essencial para a existência de passivo é que a entidade tenha uma obrigação presente. As obrigações podem ser legalmente exigíveis em consequência de contrato ou de exigências
I. Apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos. II. Divulgar as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras. III. Fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada. IV. Corrigir eventuais erros descobertos depois que a referida demonstração financeira estiver pronta.
Está(ão) INCORRETA(S) apenas a(s) afirmativa(s)

 Conheça nossos planos