Questões de Concurso
Sobre legislação de contabilidade em contabilidade geral
Foram encontradas 4.740 questões


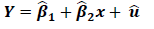
Onde:
Y = total dos custos indiretos de manutenção.
 = intercepto.
 = coeficiente angular.
x = volume de produção em unidades do produto. û = termo de erro aleatório.
É sabido que o setor da indústria passa por um momento de retração e a mesma vem produzindo, há vários meses, menos de 50% da capacidade normal, sem, no entanto, reduzir sua estrutura de custos fixos. No mês de maio de 2018, a indústria produziu 2.000 unidades de seu produto, equivalente a 40% da capacidade normal de produção. O total dos custos indiretos de manutenção incorridos no mesmo mês foi de R$ 1.700.000,00. Em sua última estimação baseada em uma série histórica com dados mensais de produção em nível de capacidade normal, a indústria encontrou
 = 1.000.000 e
 = 350, sendo estes dados utilizados para alocação de custos no mês de maio de
2018. Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R2) – Estoques, assinale,
entre as opções a seguir, o valor dos custos indiretos de manutenção fixos não alocados aos produtos que deve ser
reconhecido diretamente como despesa no mês de maio de 2018.
As cotações hipotéticas do dólar no período são:
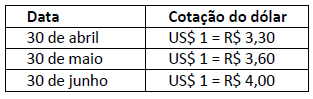
Tendo em vista as informações apresentadas anteriormente bem como o disposto nas Normas Brasileiras de Contabilidade sobre conversão de demonstrações contábeis e ativo imobilizado, é correto afirmar que deverá ser registrado o valor desta colheitadeira em 30 de abril:
Em relação aos princípios fundamentais de contabilidade, julgue em verdadeiro (V) e falso (F):
I. O princípio da prudência determina a adoção do menor valor para os componentes do Ativo e do menor valor para os componentes do Passivo;
II. O princípio competência diz que as receitas e as despesas devem ser registradas na data em que ocorrem, independentemente de recebimento ou pagamento;
III.O princípio da oportunidade faz alusão ao momento em que devem ser registradas as variações patrimoniais;
IV. O princípio da entidade faz a junção entre pessoa física e pessoa jurídica;
V. O princípio da continuidade implica que a entidade continuará em operação no futuro;
VI. O princípio do registro pelo valor original implica que os componentes do patrimônio devem ser registrados pelos valores atualizados das transações com o mundo exterior, expressos a valor presente na moeda do País;
VII. O princípio da atualização monetária diz que os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis através do ajustamento da expressão formal dos valores dos componentes patrimoniais.
Sobre as afirmações anteriores, assinale a alternativa correta:
Para a contabilidade da entidade, essa operação é um(a)
As Normas Brasileiras de Contabilidade apresentam procedimentos técnicos que, às vezes, entram em conflito com o estatuído na Lei das Sociedades por Ações. Um desses campos discordantes é o conteúdo técnico das operações descontinuadas, tratado pela NBC TG 31 (R4).
De acordo com as orientações dessa norma, a entidade deve “mensurar o ativo não circulante mantido para venda” pelo
Admita, para todos os efeitos legais e normativos, que a companhia de comércio exterior W, em 10/novembro/2017, para atender a suas atividades e viagens internacionais, adquiriu €50.000,00 (cinquenta mil euros) à taxa de câmbio R$2,80, mantendo a moeda em sua tesouraria.
No encerramento do exercício social, como a moeda estrangeira ainda se encontrava no cofre, a tesouraria fez as seguintes anotações sobre essa moeda:
Taxa de câmbio, média do período R$3,06
Taxa de fechamento R$3,20
Considerando as orientações da NBC TG 02 (R3) - Efeitos
das Mudanças nas Taxas de Câmbio e Conversão
de Demonstrações Contábeis sobre os itens monetários
mantidos em moeda estrangeira, a companhia W tem que
ajustar o valor da disponibilidade em moeda estrangeira,
no balanço de 31 de dezembro de 2017, reconhecendo,
em reais,
A companhia Y realizou a venda de um equipamento de seu ativo imobilizado em 2/fev/2018, para receber em 5 parcelas iguais e sucessivas.
Considerando a necessidade de atender às determinações normativas, no que se refere ao ajuste a valor presente, a companhia Y elaborou a seguinte planilha com as informações da venda realizada:
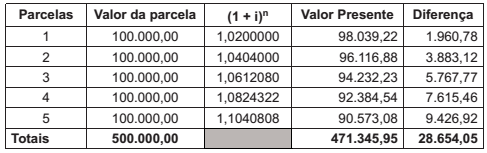
Considerando os aspectos técnico-conceituais do ajuste a valor presente, a companhia Y deve reconhecer, no próprio dia
da venda, o valor da receita da venda.
Tal valor, em reais, foi de
Considere que em 31/12/T0 a Companhia Alfa adquiriu no mercado financeiro um título público federal com as seguintes características:
• Valor de aquisição do título: $10.000;
• Vencimento em 31/12/T4;
• Taxa de juros: 10% ao ano;
• Resgate do montante total, composto pelo valor de aquisição do título mais os rendimentos financeiros à taxa de juros de 10% ao ano, em 31/12/T4;
• O título tem liquidez de mercado;
• Por se tratar de ativo financeiro com liquidez de mercado, a Companhia Alfa o mensura ao valor justo por meio do resultado.
Os saldos da aplicação financeira ao final de cada ano, considerando o custo amortizado e o valor justo mensurado pela cotação do título público federal no mercado financeiro são os seguintes:
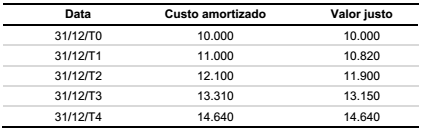
Com base nas informações acima, assinale a alternativa correta.
De acordo com as Normas Brasileiras de Contabilidade emitidas pelo Conselho Federal de Contabilidade, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas acerca dos critérios de reconhecimento e mensuração dos componentes patrimoniais:
( ) Investimentos societários em empresas coligadas devem ser mensurados com base em seu valor justo nas demonstrações contábeis da entidade investidora.
( ) Gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
( ) Obrigações com fornecedores devem ser ajustadas ao seu valor presente na data das demonstrações contábeis sempre que o prazo de pagamento for superior a 90 dias a partir dessa data.
( ) Bens objeto de contratos de arrendamento mercantil financeiro devem ser reconhecidos como ativos pela entidade arrendatária.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Julgue o item que segue, a respeito dos princípios fundamentais de contabilidade.
Receitas e despesas que se relacionem devem ser incluídas
simultaneamente na apuração do resultado do período em que
ocorrerem, segundo o princípio da competência.

 Conheça nossos planos