Questões de Concurso
Comentadas sobre legislação de contabilidade em contabilidade geral
Foram encontradas 464 questões


Os elementos reconhecidos nas demonstrações contábeis são quantificados em termos monetários. Isso exige a seleção de uma base de mensuração. A base de mensuração é uma característica identificada – por exemplo, custo histórico, valor justo ou valor de cumprimento – de item sendo mensurado. Aplicar a base de mensuração a ativo ou passivo cria uma mensuração para esse ativo ou passivo e para as respectivas receitas e despesas. Segundo o exposto na NBC TG ESTRUTURA CONCEITUAL, marque a afirmativa CORRETA.
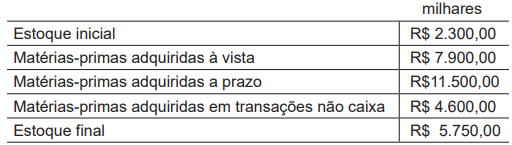
Considere que os valores apresentados na Tabela atendem às disposições do Pronunciamento CPC 09 quanto ao tratamento de tributos.
Na apresentação da Demonstração do Valor Adicionado, o valor relativo a tais matérias-primas no grupo Insumos, adquiridos de terceiros (em milhares de reais), é de
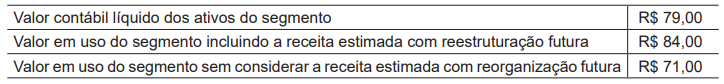
Considerando somente essas informações e as disposições do Pronunciamento CPC 01 (R1) - Redução ao valor recuperável de ativos, essa companhia
Estas são nomeadas como:
As informações sobre os processos judiciais, com estimativa confiável, que uma determinada empresa está respondendo são apresentadas na tabela a seguir.
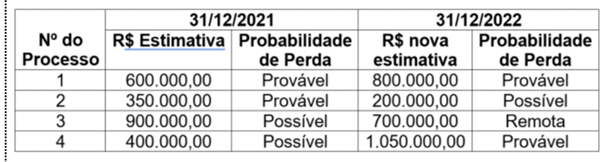
Com base nas informações da Tabela e considerando o disposto na Norma Brasileira de Contabilidade NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes, o impacto total reconhecido no resultado da empresa no ano de 2022, decorrente destes processos judiciais, foi de
Quanto à contabilidade geral, julgue o item.
A representação fidedigna é uma das características
qualitativas da informação incluída nos relatórios
contábeis de propósito geral, e tem a neutralidade
como um dos pilares da representação dos
fenômenos ou não, o que significa não influenciar o
comportamento dos usuários.
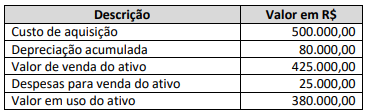
Considerando as informações anteriores, é correto afirmar que o valor recuperável do ativo imobilizado é de:
Nesse contexto, é correto afirmar que
Acerca da capitalização de encargos financeiros, julgue o item a seguir.
Uma empresa deve suspender a capitalização de custos de
empréstimos quando houver um atraso temporário necessário
ao processo de conclusão do ativo para seu uso.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A existência de planos para descontinuar a operação à qual
um ativo pertence é uma indicação de que o ativo possa ter
sofrido desvalorização, devendo a entidade proceder à
estimação do valor recuperável desse ativo, com o
consequente reconhecimento de uma perda caso o valor
recuperável do ativo se revele inferior ao seu valor contábil.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Ativos e passivos não monetários não estão sujeitos aos
efeitos do ajuste a valor presente.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A redução do valor justo de investimentos ocorrida no período
compreendido entre o final do período contábil a que se
referem as demonstrações e a data de autorização de emissão
dessas demonstrações é uma espécie de evento subsequente
que exige da entidade o ajuste dos valores reconhecidos para
esses investimentos nas referidas demonstrações.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
São exemplos de estimativas contábeis o ajuste para perdas
de crédito esperadas e o valor líquido realizável de itens que
compõem o estoque.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A vida útil e o valor residual utilizados no cálculo da
depreciação de ativos imobilizados devem ter os seus valores
revisados pelo menos ao final de cada exercício.
À luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
Os gastos efetuados com testes destinados a verificar se uma
máquina industrial recém-adquirida funciona adequadamente,
estando apta a ser inserida no processo de produção, não
devem compor o custo dessa máquina industrial.
Julgue o item a seguir, em relação à auditoria de itens do balanço regulados pela legislação societária brasileira, às empresas públicas e à governança corporativa.
Deve ser considerada irregularidade a existência, no balanço
patrimonial, de um instrumento financeiro com avaliação
obtida a partir de cálculos matemáticos ou estatísticos para a
definição do seu valor justo.
Julgue o item a seguir, em relação à auditoria de itens do balanço regulados pela legislação societária brasileira, às empresas públicas e à governança corporativa.
A legislação societária brasileira permite que a demonstração
dos fluxos de caixa evidencie as alterações ocorridas no
saldo de caixa e equivalentes de caixa, em três fluxos: das
operações; dos financiamentos; e dos investimentos.
Julgue o item abaixo.
As empresas públicas, as sociedades de economia
mista e suas subsidiárias, não obstante se sujeitarem
a estatuto próprio, em relação às normas do Código
Penal, estão sujeitas às mesmas disposições aplicáveis
às administrações diretas e autarquias constantes da
Lei (Geral) de Licitações e Contratos.

 Conheça nossos planos