Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Situação hipotética: Durante o ano de 2017, uma
companhia aberta fez alteração da sua política contábil, de
maneira retrospectiva ao ano de 2016. Assertiva: Conforme
pronunciamento técnico do Comitê de Pronunciamentos
Contábeis, nas demonstrações financeiras de 2017 dessa
companhia, devem constar três balanços patrimoniais: um
relativo ao final de 2017; um relativo ao final do período de
2016; e outro referente ao início do período de 2016.
A empresa Quase Tudo S.A. apresentava, em determinada data, o valor de R$ 120.000.000,00 para o Patrimônio Líquido contabilizado. A empresa Totalmente S.A. adquiriu, nessa data, 60% das ações da empresa Quase Tudo S.A., pagando o valor de R$ 110.000.000,00, e passando a deter o seu controle. O valor justo líquido dos ativos e passivos identificáveis da empresa Quase Tudo S.A. era R$ 150.000.000,00 nessa data e a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis.
O valor reconhecido, na data da aquisição, no grupo Investimentos do balanço individual da empresa Totalmente S.A. foi, em reais,
Uma empresa realizou três aplicações financeiras no dia 01/12/2018 e as características de cada uma são apresentadas na tabela abaixo.
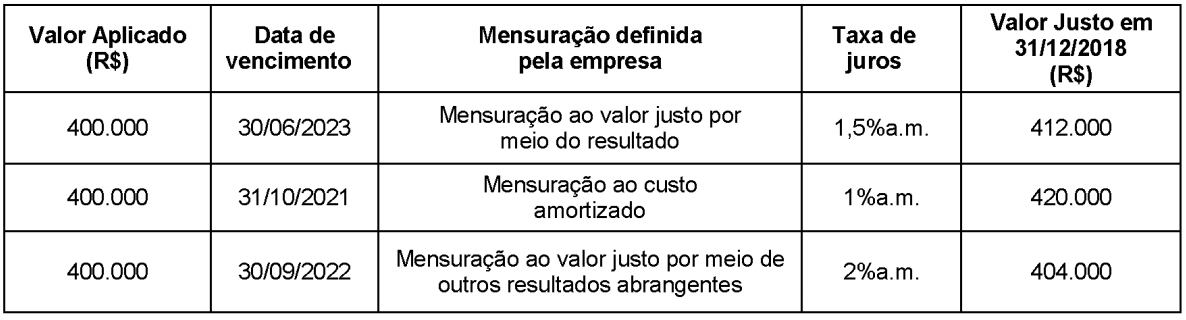
O valor total destas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2018, foi, em reais:
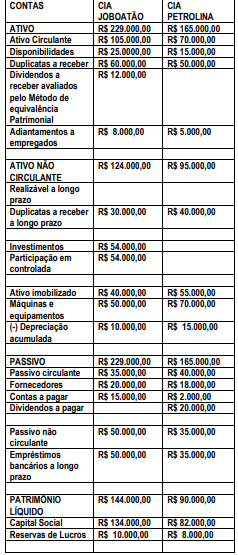
Considerando que a Cia JABOATÃO não possui outros investimentos e que não houve lucro não realizado nas transações entre as duas companhias e diante do balanço apresentado para fins de consolidação, pode-se afirmar:
Com relação à preparação e à elaboração das demonstrações contábeis, julgue o item.
As contas de natureza semelhante podem ser agrupadas nas demonstrações contábeis, embora seja vedada a utilização de denominações genéricas.
No que se refere aos diferentes enfoques da administração, julgue o item.
Quando duas empresas se unem com a finalidade de
reestruturar a empresa adquirida, melhorando seu fluxo
de caixa, ocorre uma aquisição amigável.
No que se refere aos diferentes enfoques da administração, julgue o item.
Se determinado empréstimo foi contratado com a
previsão de cobrança de taxas de juros diferentes a cada
período de capitalização, o contrato contém taxas de
juros flutuantes.
A Lei 11.941/2009 foi responsável por diversas alterações na Lei 6404/76. Uma das alterações é com relação à definição de Coligação. De acordo com o § 1o do art. 243 da Lei no 6.404/76, são Coligadas as sociedades nas quais a investidora tenha influência significativa. O mesmo artigo define quando ocorre a influência significativa e quando há influência significativa por Presunção.
Com base no § 5o, é PRESUMIDA a influência significativa quando a investidora:
A tabela a seguir apresenta as aplicações financeiras realizadas pela Cia. Investidora no dia 1/7/2018, onde são encontradas as características de cada aplicação e a forma de mensuração definida pela empresa para cada uma delas:
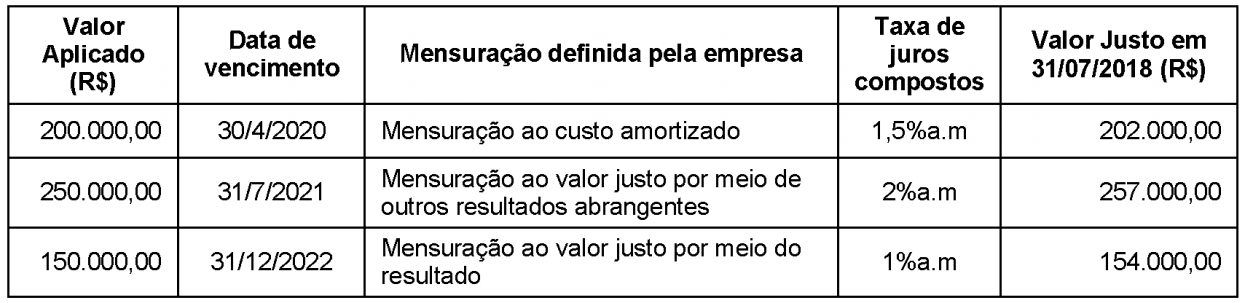
O valor total dessas aplicações apresentado no Balanço Patrimonial da Cia. Investidora, em 31/7/2018, foi, em reais,
Com relação à consolidação de demonstrações contábeis, julgue o item a seguir.
I Trata-se de procedimento obrigatório para todas as sociedades por ações, abertas ou fechadas, e, ainda, para entidades limitadas, quando existirem investimentos em controladas, sem qualquer exceção.
II É admissível uma defasagem de até sessenta dias entre as datas das demonstrações contábeis das empresas consolidadas e da empresa consolidadora, desde que satisfeitas as demais condições exigíveis.
III Devem ser excluídos das demonstrações os custos de estoque e os lucros ou prejuízos relativos a resultados ainda não realizados de negócios entre sociedades.
IV Os resultados relativos ao goodwill decorrente de operações intragrupo devem ser evidenciados na consolidação.
Estão certos apenas os itens

 Conheça nossos planos