Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105545
Contabilidade Geral
Uma empresa sediada no Rio de Janeiro envia um funcionário a Fortaleza para resolver uma reclamação de um cliente. Além da passagem aérea e da reserva de hotel adquiridas anteriormente, com o custo de respectivamente R$ 890,00 e R$ 360,00, o funcionário levará, em dinheiro, a quantia de R$ 800,00 para despesas de alimentação e locomoção, entre outras.
A empresa deverá registrar essa operação, em reais, no diário, com o seguinte registro simplificado:
A empresa deverá registrar essa operação, em reais, no diário, com o seguinte registro simplificado:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105544
Contabilidade Geral
A Empresa Comercial Caramuru S/A fechou uma operação de seguros com a Seguradora Pacífica S/A, em junho de 2010, por um período de 3 anos, a contar de julho de 2010, pagando antecipadamente R$ 54.000,00.
A classificação dessa operação no Balanço Patrimonial, a ser extraído em 31/12/2010, deverá ser, em reais, a seguinte:

A classificação dessa operação no Balanço Patrimonial, a ser extraído em 31/12/2010, deverá ser, em reais, a seguinte:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105542
Contabilidade Geral
A Comercial Vilela S/A vendeu por R$ 70.000,00 à vista uma máquina de uso, mediante crédito em conta-corrente bancária no Banco Penca. Tal crédito foi especificado da seguinte forma nas demonstrações contábeis atualizadas até o dia da venda:
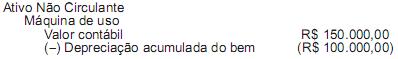
Considerando-se única e exclusivamente as informações acima e a boa técnica contábil, qual foi o registro da venda realizada, em reais, sem data nem histórico, feito pela Comercial Vilela?
Considerando-se única e exclusivamente as informações acima e a boa técnica contábil, qual foi o registro da venda realizada, em reais, sem data nem histórico, feito pela Comercial Vilela?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105532
Contabilidade Geral
Os livros utilizados para o registro de todos os fatos ou eventos contábeis são classificados como livros
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105530
Contabilidade Geral
Considere os livros de escrituração enumerados a seguir.
I – Apuração do Lucro Real (LALUR)
II – Contas-Correntes
III – Controle de Contas a Receber
IV – Registro de Duplicatas
São considerados livros sistemáticos e obrigatórios APENAS os
I – Apuração do Lucro Real (LALUR)
II – Contas-Correntes
III – Controle de Contas a Receber
IV – Registro de Duplicatas
São considerados livros sistemáticos e obrigatórios APENAS os
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105190
Contabilidade Geral
Em relação ao Livro de Apuração do Lucro Real (LALUR), é correto afirmar:
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105161
Contabilidade Geral
Em uma sociedade por ações, no final do exercício, o lançamento que representa o reconhecimento do passivo referente ao dividendo obrigatório mínimo é:
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105160
Contabilidade Geral
Considere o lançamento abaixo, extraído da escrituração contábil da Cia. Alvorecer:
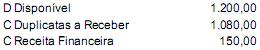
Esse lançamento está
Esse lançamento está
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104231
Contabilidade Geral
Texto associado
Com relação a inventários e procedimentos de mensuração de
estoques, julgue os próximos itens.
estoques, julgue os próximos itens.
O seguinte lançamento contábil deve ser empregado por empresa comercial no registro das aquisições de mercadorias a prazo, independentemente do tipo de inventário utilizado por essa empresa.
D – compras
C – fornecedores
D – compras
C – fornecedores
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103682
Contabilidade Geral
Tendo como referência os princípios e a legislação aplicáveis ao ICMS, julgue o item seguinte.
A conta-corrente do ICMS pode apresentar saldo devedor na escrituração mercantil. É o caso, por exemplo, de o valor das compras exceder o das vendas de mercadoria comercializada pela empresa em determinado período. Esse débito fiscal é compensável nos períodos subsequentes.
A conta-corrente do ICMS pode apresentar saldo devedor na escrituração mercantil. É o caso, por exemplo, de o valor das compras exceder o das vendas de mercadoria comercializada pela empresa em determinado período. Esse débito fiscal é compensável nos períodos subsequentes.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Analista Judiciário - Contabilidade - Específicos |
Q103672
Contabilidade Geral
Texto associado
Com base na legislação das sociedades por ações, julgue os itens a
seguir.
seguir.
Na formalização do aumento de capital de uma companhia, o adiantamento de capital correspondente será baixado, mediante lançamento a débito, creditando-se o capital social.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90845
Contabilidade Geral
Texto associado
No que diz respeito a patrimônio, seus registros e características
julgue os itens a seguir.
julgue os itens a seguir.
Os cheques devem ser contabilizados na data de sua emissão, quando essa data corresponder aproximadamente à data de entrega aos beneficiários. Assim, o saldo da conta bancos, no balancete de verificação mensal, deve apresentar o valor do saldo bancário deduzido do valor dos cheques emitidos, independentemente de sua compensação bancária. Caso os cheques não tenham sido entregues aos favorecidos e possuam valores substanciais, a empresa deve deduzir o valor do cheque somente na data em que o mesmo for entregue.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90844
Contabilidade Geral
Texto associado
No que diz respeito a patrimônio, seus registros e características
julgue os itens a seguir.
julgue os itens a seguir.
Se a empresa possuir conta em banco que esteja em liquidação ou sob intervenção, o saldo dessa conta deverá ser reclassificado para contas a receber no ativo circulante ou, dependendo do caso, no ativo realizável a longo prazo.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90838
Contabilidade Geral
Texto associado


Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Se a empresa efetuar uma compra de estoques, a prazo, no valor de R$ 80,00, o valor do ativo circulante aumentará para R$ 502,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90402
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Na prestação de contas pelo responsável pelo fundo fixo de caixa, em 31 de maio de 2010, uma empresa verificou que, em seu fundo fixo de caixa, havia R$ 15,00 em moeda corrente e R$ 435,00 em comprovantes de despesas. Nesse mesmo dia, foram feitos a reconstituição do fundo e, concomitantemente, o aumento do valor do fundo para R$ 500,00. Nessa situação, a empresa deverá fazer débito de R$ 435,00 em conta de resultado (despesas diversas) e de R$ 50,00 na conta do fundo fixo de caixa, com contrapartida de R$ 485,00 em conta banco.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90397
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Em 1.º de novembro de 2010, uma empresa prestadora de serviços contratou um empréstimo bancário no valor de R$ 15.000,00, cuja liquidação ocorrerá seis meses após a data da contratação, registrando a operação com um débito na conta banco (ativo) no valor de R$ 12.000,00, um débito na conta juros a transcorrer (passivo), no valor de R$ 3.000,00, e um crédito na conta empréstimo bancário (passivo), no valor de R$ 15.000,00. Nessa situação, as despesas relativas aos juros no ano de 2010 corresponderão aos juros prefixados no montante de R$ 3.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90393
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Uma empresa que ocupou imóvel de terceiros para realizar suas atividades operacionais, na última renovação do contrato de aluguel, negociou as seguintes condições com o locador: prazo de aluguel: 24 meses; aluguel mensal de R$ 2.000,00; e desconto, no caso de pagamento adiantado dos aluguéis, de 15%. Em 30 de setembro de 2010, a empresa locatária pagou R$ 40.800,00, beneficiando-se do desconto acertado. Nesse caso, ao final do exercício de 2010, a empresa deveria registrar o valor de R$ 5.100,00 como despesa e de R$ 35.700,00 como ativo circulante.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90380
Contabilidade Geral
Texto associado
Em cada um dos próximos itens, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
Determinada empresa mantém fundo fixo de caixa. Nessa situação, a recomposição do fundo é feita com um lançamento contábil de primeira fórmula.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90379
Contabilidade Geral
Texto associado
Em cada um dos próximos itens, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
Os lançamentos de encerramento de contas de resultado foram realizados ao final de um período contábil. Nessa situação, as contas de receitas, de despesas e de custos deverão ser zeradas em contrapartida com uma conta de apuração de resultado do exercício.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90378
Contabilidade Geral
Texto associado
Em cada um dos próximos itens, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
hipotética, seguida de uma assertiva a ser julgada acerca de
escrituração e análise e conciliações contábeis.
Os lançamentos de ajustes realizados ao final do período contábil tornaram uma situação patrimonial líquida negativa em positiva. Nessa situação, os saldos credores das contas de resultados superarão os saldos devedores das outras contas de resultado.

 Conheça nossos planos