Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200029
Contabilidade Geral
Os membros do Sistema Público de Escrituração Digital (Sped) estão listados abaixo.
• Banco Central do Brasil (BACEN)
• Comissão de Valores Mobiliários (CVM)
• Conselho Federal de Contabilidade (CFC)
• Departamento Nacional de Registro de Comércio (DNRC)
• Secretaria da Receita Federal do Brasil (RFB)
• Superintendência de Seguros Privados – (Susep)
• Secretaria de Estado da Fazenda (SEFAZ)
• Secretarias de Finanças das Capitais (SEFIC)
Além da Secretaria da Receita Federal, quais os membros que têm acesso incondicional aos livros digitais do Sped?
• Banco Central do Brasil (BACEN)
• Comissão de Valores Mobiliários (CVM)
• Conselho Federal de Contabilidade (CFC)
• Departamento Nacional de Registro de Comércio (DNRC)
• Secretaria da Receita Federal do Brasil (RFB)
• Superintendência de Seguros Privados – (Susep)
• Secretaria de Estado da Fazenda (SEFAZ)
• Secretarias de Finanças das Capitais (SEFIC)
Além da Secretaria da Receita Federal, quais os membros que têm acesso incondicional aos livros digitais do Sped?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Contador Júnior - 2011 |
Q200026
Contabilidade Geral
Admita que uma empresa tenha recebido de uma prefeitura a doação de um terreno no valor de R$ 1.000.000,00, condicionando essa doação à construção, no terreno, de uma unidade fabril, e contratação de empregados, dos quais 70% devem ser moradores do local.
Qual é o registro contábil desta operação feito pela empresa, desconsiderando o reflexo de incidência tributária em decorrência do regime tributário de transição (RTT)?
Qual é o registro contábil desta operação feito pela empresa, desconsiderando o reflexo de incidência tributária em decorrência do regime tributário de transição (RTT)?
Q173373
Contabilidade Geral
Uma determinada empresa adquiriu uma máquina para seu parque fabril por meio de arrendamento mercantil, assumindo todos os riscos e todos os benefícios inerentes. Assinale a opção que apresenta a CORRETA forma de contabilização.
Q173365
Contabilidade Geral
Uma empresa comercial varejista adquiriu mercadorias para pagamento em 15 dias por R$10.500,00, neste valor incluídos ICMS e IPI nos valores de R$1.000,00 e R$500,00, respectivamente. Desconsiderando a existência de PIS e COFINS, a contabilização que corresponde ao registro da aquisição de mercadorias é:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame
|
CFC - 2011 - CFC - Técnico em Contabilidade |
Q173325
Contabilidade Geral
Uma empresa pagou, em janeiro de 2010, o aluguel do galpão destinado à área de produção, relativo ao mês de dezembro de 2009. O lançamento correspondente ao pagamento do aluguel irá provocar:
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173316
Contabilidade Geral
Uma companhia efetuou, em dezembro de 2010, a venda de mercadorias para recebimento com prazo de 13 meses, considerando uma taxa de juros de 10% no período. O valor da nota fiscal foi de R$110.000,00.
O registro contábil CORRETO no ato da transação é:
O registro contábil CORRETO no ato da transação é:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155179
Contabilidade Geral
O Decreto no 6.022, de 22 de janeiro de 2007, que instituiu o Sistema Público de Escrituração Digital – Sped, estabelece em seu artigo 3o quais são os seus usuários.
Nesse contexto, considere as afirmações a seguir.
I - São usuárias do Sped as administrações tributárias dos Estados, do Distrito Federal e dos Municípios, mediante convênio celebrado com a Secretaria da Receita Federal.
II - Os órgãos e as entidades da administração pública federal direta e indireta que tenham atribuição legal de regulação, normatização, controle e ?scalização dos empresários e das sociedades empresárias constituem os usuários do Sped.
III - Os empresários, as sociedades empresárias e demais entidades com ?ns lucrativos tributados pelo lucro real ou não, que prestem informações e/ou, estejam sob controle e ?scalização da Secretaria da Receita Federal, são os que se utilizam do Sped.
Está correto APENAS o que se afirma em
Nesse contexto, considere as afirmações a seguir.
I - São usuárias do Sped as administrações tributárias dos Estados, do Distrito Federal e dos Municípios, mediante convênio celebrado com a Secretaria da Receita Federal.
II - Os órgãos e as entidades da administração pública federal direta e indireta que tenham atribuição legal de regulação, normatização, controle e ?scalização dos empresários e das sociedades empresárias constituem os usuários do Sped.
III - Os empresários, as sociedades empresárias e demais entidades com ?ns lucrativos tributados pelo lucro real ou não, que prestem informações e/ou, estejam sob controle e ?scalização da Secretaria da Receita Federal, são os que se utilizam do Sped.
Está correto APENAS o que se afirma em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155177
Contabilidade Geral
Uma prestadora de serviços, fez a aquisição de bem intangível que irá trazer-lhe benefícios ao longo dos próximos cinco anos. A transação se deu nas seguintes condições:
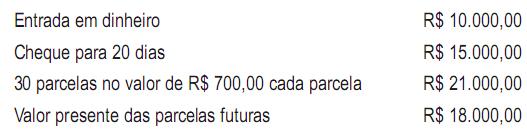
Desconsiderando-se a incidência de qualquer tipo de imposto, o valor a ser contabilizado pela prestadora de serviços, no ativo intangível, em reais, é
Desconsiderando-se a incidência de qualquer tipo de imposto, o valor a ser contabilizado pela prestadora de serviços, no ativo intangível, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155176
Contabilidade Geral
A Comercial RRR S/A adquiriu uma nova máquina, para seu imobilizado, nas seguintes condições:
• entrada de R$ 50.000,00, no ato da operação, em cheque;
• 9 parcelas semestrais de R$ 8.000,00 cada uma;
• máquina registrada no imobilizado da RRR pelo valor original de R$ 120.000,00, e depreciação acumulada de R$ 60.000,00, entregues ao vendedor como parte do pagamento, pelo valor acordado entre as partes, de R$ 20.000,00;
• pagamento diretamente à transportadora do frete, pelo carreto da máquina, do armazém do vendedor até às instalações do comprador, de R$ 15.000,00;
• pagamento do seguro sobre o frete acima, de R$ 3.000,00.
Admitindo-se a inexistência de impostos nas operações realizadas, o valor da máquina a ser registrado no Ativo Não Circulante/Imobilizado, em reais, é
• entrada de R$ 50.000,00, no ato da operação, em cheque;
• 9 parcelas semestrais de R$ 8.000,00 cada uma;
• máquina registrada no imobilizado da RRR pelo valor original de R$ 120.000,00, e depreciação acumulada de R$ 60.000,00, entregues ao vendedor como parte do pagamento, pelo valor acordado entre as partes, de R$ 20.000,00;
• pagamento diretamente à transportadora do frete, pelo carreto da máquina, do armazém do vendedor até às instalações do comprador, de R$ 15.000,00;
• pagamento do seguro sobre o frete acima, de R$ 3.000,00.
Admitindo-se a inexistência de impostos nas operações realizadas, o valor da máquina a ser registrado no Ativo Não Circulante/Imobilizado, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155161
Contabilidade Geral
Uma empresa foi constituída por dois sócios que participaram da composição do capital com os seguintes valores:
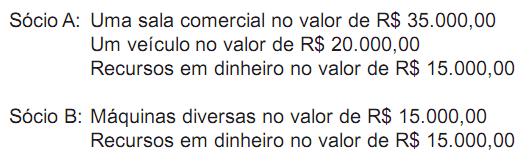
Considerando-se exclusivamente os dados acima, o lançamento contábil simplificado que registrou essa operação, em reais, foi
Considerando-se exclusivamente os dados acima, o lançamento contábil simplificado que registrou essa operação, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154824
Contabilidade Geral
A Comercial Obra não tem participação na Comercial Pronta e as duas empresas não estão sob o mesmo controle acionário. Elas acordaram que a primeira incorporaria a segunda, em 30 de junho de 2009, com base no acervo líquido avaliado pelo justo valor, por não estarem sob o mesmo controle acionário.
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
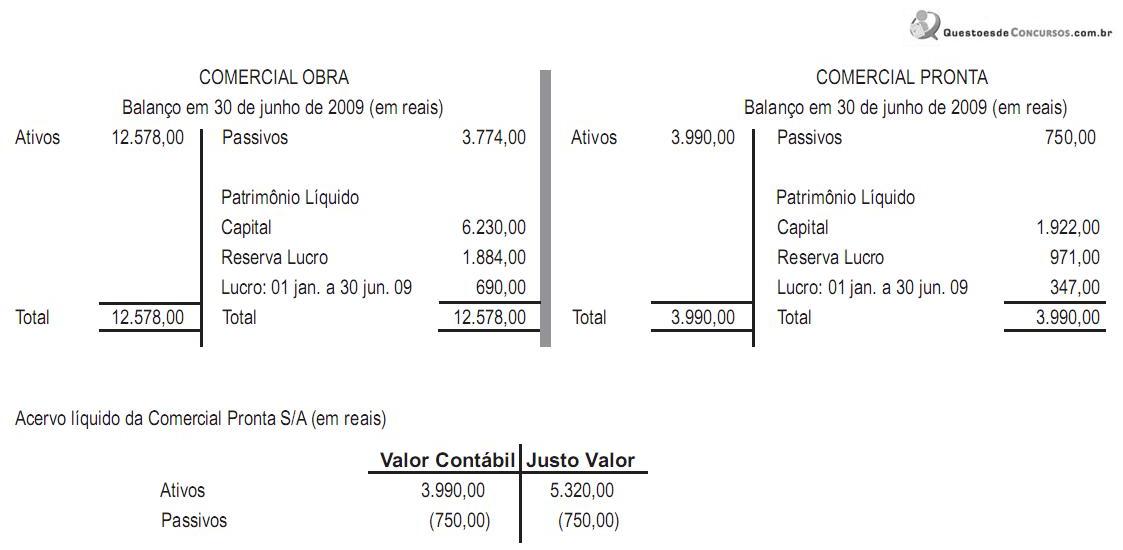
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154821
Contabilidade Geral
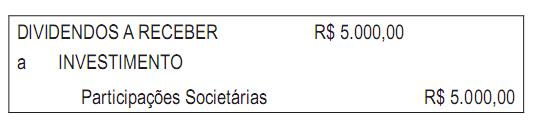
Com base no registro contábil acima, considere as afirmativas a seguir.
I - Referem-se a dividendos propostos pela administração da investida, avaliada ao Método de Equivalência Patrimonial no encerramento do exercício social.
II - Referem-se a dividendos propostos pela administração da investidora, no encerramento do exercício social.
III - Dizem respeito a dividendos pagos pela investida avaliada ao Método de Equivalência Patrimonial, por proposta da administração.
O registro contábil apresentado, sem os elementos data e histórico, indica o que se afirma em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154762
Contabilidade Geral
Em 14 de fevereiro de 2011, o escritório de contabilidade Inovação Serviços Contábeis Ltda. e a Companhia Comércio CRMM S/A, ambas tributadas pelo lucro real, ajustaram a realização de um trabalho de auditoria, que será feito pela Inovação nas dependências da CRMM, pelo preço acordado de R$ 5.000,00, a ser pago em duas parcelas iguais vencíveis em 30 e 60 dias, respectivamente.
Considerando-se as determinações societárias e, principalmente, as determinações fiscais referentes à retenção do Imposto de Renda na Fonte, aplicável a esse tipo de serviço, o registro contábil dessa operação, em reais, feito pela Inovação Serviços Contábeis Ltda. está em
Considerando-se as determinações societárias e, principalmente, as determinações fiscais referentes à retenção do Imposto de Renda na Fonte, aplicável a esse tipo de serviço, o registro contábil dessa operação, em reais, feito pela Inovação Serviços Contábeis Ltda. está em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154755
Contabilidade Geral
A Carrear S/A, empresa que compra e vende automóveis novos e usados, em dezembro de 2010 realizou as seguintes operações:
Dia 10 - Vendeu a prazo veículo de seu estoque para a coligada Corrêa Ltda., por R$ 80.000,00, com vencimento em 25 fevereiro de 2011.
Dia 20 - Adiantou o salário dos empregados no valor de R$ 50.000,00, com vencimento em 5 fevereiro de 2011.
Dia 23 - Emprestou R$ 70.000.00 a seus diretores, com vencimento em 20 de fevereiro de 2011.
Com base exclusivamente nas informações acima e nas determinações da Legislação Societária sobre o assunto, no Balanço de 31 de dezembro de 2010, o valor do Ativo Circulante decorrente dessas operações, em reais, foi
Dia 10 - Vendeu a prazo veículo de seu estoque para a coligada Corrêa Ltda., por R$ 80.000,00, com vencimento em 25 fevereiro de 2011.
Dia 20 - Adiantou o salário dos empregados no valor de R$ 50.000,00, com vencimento em 5 fevereiro de 2011.
Dia 23 - Emprestou R$ 70.000.00 a seus diretores, com vencimento em 20 de fevereiro de 2011.
Com base exclusivamente nas informações acima e nas determinações da Legislação Societária sobre o assunto, no Balanço de 31 de dezembro de 2010, o valor do Ativo Circulante decorrente dessas operações, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154754
Contabilidade Geral
Em 2 de janeiro de 2008, a Companhia Norte, de capital fechado, comprou, por razões estratégicas e com intenção de permanência, um lote de 240.000 ações de um acionista da Companhia Sul, também de capital fechado. A Cia. Norte pagou R$ 672.500,00 à vista, o que a tornou coligada, por não ter qualquer influência na administração da Cia. Sul.
Nas Demonstrações Contábeis da Cia. Sul, elaboradas em 31 de dezembro de 2007, foram apuradas as seguintes informações:
Nota Explicativa nº 20 - A Cia. Sul emitiu 1.200.000 ações, todas ordinárias e de uma só classe.
PATRIMÔNIO LÍQUIDO
Capital Social R$ 3.000.000,00
Reserva Legal R$ 540.000,00
Reserva Estatutária R$ 260.000,00
Com base somente nos dados e nas informações recebidas, bem como na Lei Societária com relação ao assunto, o lançamento correto da operação feito na Cia. Norte, em reais, é
Nas Demonstrações Contábeis da Cia. Sul, elaboradas em 31 de dezembro de 2007, foram apuradas as seguintes informações:
Nota Explicativa nº 20 - A Cia. Sul emitiu 1.200.000 ações, todas ordinárias e de uma só classe.
PATRIMÔNIO LÍQUIDO
Capital Social R$ 3.000.000,00
Reserva Legal R$ 540.000,00
Reserva Estatutária R$ 260.000,00
Com base somente nos dados e nas informações recebidas, bem como na Lei Societária com relação ao assunto, o lançamento correto da operação feito na Cia. Norte, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154752
Contabilidade Geral
Determinada companhia de capital fechado atua na fabricação de máquinas. Em novembro de 2009, vendeu um equipamento em 36 parcelas, cada uma no valor de R$ 50.000,00, vencendo a 1ª em fevereiro de 2010. O cliclo operacional médio, devido a particularidades desse ramo de atuação, é bem elevado, e o da companhia em tela é igual a 18 meses.
Considere que
• nenhum imposto incidiu sobre essa operação;
• se trata de uma situação particular que deve ser vista de forma isolada e sem preocupação contábil de qualquer tipo de fechamento;
• nenhuma medida deve ser adotada com relação ao valor do dinheiro no tempo, justo valor ou avaliação a valor presente;
• a questão deve ser analisada e resolvida exclusivamente de acordo com os dizeres da Lei das Sociedades por Ações.
Com base nesses dados, o valor do Ativo Não Circulante decorrente tão somente dessa operação de venda a prazo, no balanço de 31 de dezembro de 2009, em reais, é
Considere que
• nenhum imposto incidiu sobre essa operação;
• se trata de uma situação particular que deve ser vista de forma isolada e sem preocupação contábil de qualquer tipo de fechamento;
• nenhuma medida deve ser adotada com relação ao valor do dinheiro no tempo, justo valor ou avaliação a valor presente;
• a questão deve ser analisada e resolvida exclusivamente de acordo com os dizeres da Lei das Sociedades por Ações.
Com base nesses dados, o valor do Ativo Não Circulante decorrente tão somente dessa operação de venda a prazo, no balanço de 31 de dezembro de 2009, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154750
Contabilidade Geral
Com as modificações introduzidas na contabilidade brasileira, algumas contas sofreram mudança de nomenclatura. Dentre essas contas, a tradicional PDD (Provisão para Devedores Duvidosos) foi modificada, e passou a ser chamada de Provisão para Créditos de Difícil Liquidação (PCDL). Mais recentemente passou a ser chamada, temporariamente, de Perdas Estimadas em Créditos de Liquidação Duvidosa (PECLD). Apesar dessas alterações de nomenclatura, a sistemática de funcionamento continua sendo a mesma.
Tendo em vista os aspectos técnicos da constituição de provisão para atender a perdas estimadas de créditos de liquidação duvidosa, analise a situação a seguir.
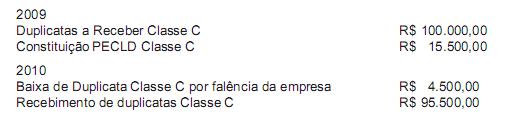
Considerando-se exclusivamente as informações recebidas e que a empresa adota a sistemática da reversão da provisão, o lançamento que atende a essa metodologia, em reais, é
Tendo em vista os aspectos técnicos da constituição de provisão para atender a perdas estimadas de créditos de liquidação duvidosa, analise a situação a seguir.
Considerando-se exclusivamente as informações recebidas e que a empresa adota a sistemática da reversão da provisão, o lançamento que atende a essa metodologia, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154749
Contabilidade Geral
Com o crescimento da carteira de pedidos, uma indústria precisou fazer o arrendamento mercantil de uma máquina nas seguintes condições:
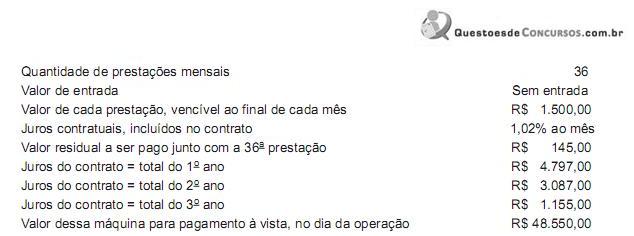
O contador, ao analisar criteriosamente as características desse contrato do arrendamento mercantil, concluiu tratar-se da modalidade de arrendamento mercantil financeiro.
Considerando-se a decisão do contador e adotando-se exclusivamente os valores informados e a boa técnica contábil, o valor registrado da máquina no Ativo, em reais, é
O contador, ao analisar criteriosamente as características desse contrato do arrendamento mercantil, concluiu tratar-se da modalidade de arrendamento mercantil financeiro.
Considerando-se a decisão do contador e adotando-se exclusivamente os valores informados e a boa técnica contábil, o valor registrado da máquina no Ativo, em reais, é
Q154536
Contabilidade Geral
Uma empresa varejista de utilidades domésticas, organizada na forma de sociedade por ações, efetuou, em uma mesma data, várias vendas com prazo de 60 dias no valor total de R$ 315.000,00. O valor das vendas é relevante para a entidade. O contador da entidade estimou a taxa de juros ajustada para o risco da carteira de clientes em 5% ao bimestre.
Em consequência, nessa data, a companhia deverá registrar, em sua escrituração contábil, de acordo com as atuais Normas Brasileiras de Contabilidade:
Em consequência, nessa data, a companhia deverá registrar, em sua escrituração contábil, de acordo com as atuais Normas Brasileiras de Contabilidade:
Ano: 2011
Banca:
CEPERJ
Órgão:
Prefeitura de Cantagalo - RJ
Prova:
CEPERJ - 2006 - Prefeitura de Cantagalo - RJ - Oficial Administrativo |
Q140977
Contabilidade Geral
O saldo da conta bancária de um restaurante, no dia 1º de certo mês, é de R$3720,00. O dono do restaurante pretende ter, no dia 18 deste mês, um saldo de, pelo menos, R$9000,00 para terminar de pagar um empréstimo contraído para fazer uma reforma no imóvel.
A tabela abaixo mostra a receita diária e os pagamentos efetuados nos 17 primeiros dias do mês (os centavos foram omitidos).
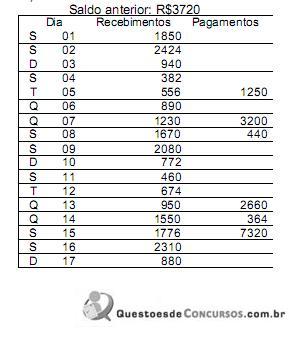
Pode-se concluir que o objetivo do dono do restaurante:
A tabela abaixo mostra a receita diária e os pagamentos efetuados nos 17 primeiros dias do mês (os centavos foram omitidos).
Pode-se concluir que o objetivo do dono do restaurante:

 Conheça nossos planos