Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Q283062
Contabilidade Geral
. O local onde são registradas todas as operações contabilizáveis de uma entidade, em ordem cronológica e com a observância de certas regras, constitui aquilo que se denomina por:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Contabilidade |
Q188563
Contabilidade Geral
Atente para o seguinte lançamento (sem histórico):
Rio de Janeiro, 23 de novembro de 2009
Diversos
a Vendas Brutas 40.000,00
Duplicatas a Receber 35.000,00
Descontos Incondicionais 5.000,00
Considerando, exclusivamente, os elementos acima, afirma-se que o lançamento representa a (o)
Rio de Janeiro, 23 de novembro de 2009
Diversos
a Vendas Brutas 40.000,00
Duplicatas a Receber 35.000,00
Descontos Incondicionais 5.000,00
Considerando, exclusivamente, os elementos acima, afirma-se que o lançamento representa a (o)
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Contabilidade |
Q188531
Contabilidade Geral
Teoricamente é lícito afirmar que, no método das partidas dobradas, os
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Técnico de Comercialização Logística Júnior - Biocombustível |
Q186991
Contabilidade Geral
Uma empresa recebeu a importância líquida de R$ 20.000,00, referente à quitação de um título em que concedeu um desconto de 20% ao cliente. Com base nessa informação, o lançamento contábil gerado foi
Ano: 2010
Banca:
COPEVE-UFAL
Órgão:
Prefeitura de Rio Largo - AL
Prova:
COPEVE-UFAL - 2010 - Prefeitura de Rio Largo - AL - Contador |
Q146723
Contabilidade Geral
Dadas as seguintes afirmativas,
I. Os empresários têm o dever de manter a escrituração dos negócios de que participam.
II. Foi entre os séculos XII e XIII, na península itálica, que começou a se desenvolver o sistema de “partidas dobradas”, em que cada operação é lançada duas vezes, a crédito de uma pessoa e a débito de outra, dando início à construção de um saber específico, crescentemente complexo, que é a contabilidade.
III. A primeira lei a tornar obrigatória a escrituração mercantil foi a ordenança sobre o câmbio, editada em 1239, no reinado de Francisco I, em França.
IV. O primeiro livro obrigatório, referido em legislação de direito comercial, que se deve mencionar é o Diário. O Código Comercial, em 1850, já o obrigava a todos os comerciantes, juntamente com outro livro – o Copiador de Cartas.
V. Nos dias atuais, se o empresário é microempresário ou empresário de pequeno porte não optante pelo Simples Nacional, ele está obrigado a escriturar o livro Caixa.
verifica-se que
I. Os empresários têm o dever de manter a escrituração dos negócios de que participam.
II. Foi entre os séculos XII e XIII, na península itálica, que começou a se desenvolver o sistema de “partidas dobradas”, em que cada operação é lançada duas vezes, a crédito de uma pessoa e a débito de outra, dando início à construção de um saber específico, crescentemente complexo, que é a contabilidade.
III. A primeira lei a tornar obrigatória a escrituração mercantil foi a ordenança sobre o câmbio, editada em 1239, no reinado de Francisco I, em França.
IV. O primeiro livro obrigatório, referido em legislação de direito comercial, que se deve mencionar é o Diário. O Código Comercial, em 1850, já o obrigava a todos os comerciantes, juntamente com outro livro – o Copiador de Cartas.
V. Nos dias atuais, se o empresário é microempresário ou empresário de pequeno porte não optante pelo Simples Nacional, ele está obrigado a escriturar o livro Caixa.
verifica-se que
Q120626
Contabilidade Geral
Classificam-se como despesas antecipadas, de acordo com a Lei nº 6.404, de 15 de dezembro de 1976 e atualizações,
Q120418
Contabilidade Geral
Uma determinada empresa contratou, em 1/10/2009, um seguro anual para cobertura de incêndio, do seu imobilizado avaliado em R$ 600.000. Na ocasião, o prêmio cobrado pela seguradora foi de R$ 18.000, com uma entrada de 20% e o restante a ser pago em 10 prestações iguais, a vencer a cada dia 30. Por ocasião da elaboração do balanço patrimonial, em 31/12/2009, o montante da conta Seguros a Vencer era de:
Q120415
Contabilidade Geral
No dia 25 de setembro, uma determinada empresa adquiriu mercadorias para revenda, e, na ocasião, efetuou o seguinte lançamento:
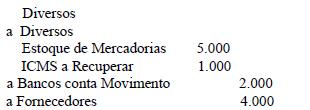
Desconsiderando o histórico e conforme as boas técnicas contábeis, o registro feito pela contabilidade utilizou a seguinte fórmula de lançamento contábil:
Desconsiderando o histórico e conforme as boas técnicas contábeis, o registro feito pela contabilidade utilizou a seguinte fórmula de lançamento contábil:
Q120410
Contabilidade Geral
Em determinada data, foi realizado, na contabilidade de uma empresa comercial, o seguinte lançamento:
Despesas Financeiras 5.000
a Despesas Financeiras a Pagar 5.000
Esse lançamento, no patrimônio da empresa, evidenciou a
ocorrência de:
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
EMBASA
Prova:
CESPE / CEBRASPE - 2010 - EMBASA - Técnico de Contabilidade |
Q120129
Contabilidade Geral
Texto associado
Quanto às fórmulas de lançamentos contábeis, julgue o item a
seguir.
seguir.
O lançamento de terceira fórmula registra fatos que apresentam uma conta devedora e mais de uma conta credora.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
EMBASA
Prova:
CESPE / CEBRASPE - 2010 - EMBASA - Técnico de Contabilidade |
Q120128
Contabilidade Geral
Texto associado
Quanto às fórmulas de lançamentos contábeis, julgue o item a
seguir.
seguir.
O lançamento de primeira fórmula registra fatos que envolvem uma conta devedora e uma conta credora.
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q115767
Contabilidade Geral
Observe o lançamento (sem data e histórico) a seguir feito por uma empresa comercial.
Diversos
a Receita de Vendas 115.000,00
Duplicatas a Receber 103.500,00
Descontos Incondicionais Concedidos 11.500,00
Considerando-se exclusivamente a informação acima e desconsiderando a incidência de qualquer imposto, esse lançamento corresponde à operação de
Diversos
a Receita de Vendas 115.000,00
Duplicatas a Receber 103.500,00
Descontos Incondicionais Concedidos 11.500,00
Considerando-se exclusivamente a informação acima e desconsiderando a incidência de qualquer imposto, esse lançamento corresponde à operação de
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q115766
Contabilidade Geral
A empresa Atacadista Trintão Ltda. vendeu à Comercial Oceano Ltda., R$ 200.000,00 de mercadorias a prazo. Entretanto, as mercadorias vendidas possuíam um defeito, fato que provocou a reclamação da Comercial Oceano. Para evitar a devolução da venda, a Trintão concedeu um desconto de 30% sobre o valor total dessas mercadorias. Considerando-se exclusivamente as informações acima e desconsiderando a incidência de qualquer tipo de imposto, a Trintão deverá registrar esse desconto com o seguinte lançamento, sem data e histórico:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q115753
Contabilidade Geral
A empresa Mussolini & Irmãos Ltda. realizou um desconto de duplicatas no Banco Itramericano S.A. no montante de R$ 120.000,00, pagando, no ato, juros de R$ 3.600,00.
Desconsiderando-se a data e o histórico, o registro contábil único deve ser feito pelo seguinte lançamento:
Desconsiderando-se a data e o histórico, o registro contábil único deve ser feito pelo seguinte lançamento:
Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - BR Distribuidora - Técnico de Contabilidade Júnior |
Q115746
Contabilidade Geral
Considere o lançamento abaixo, desconsiderando os elementos data, histórico e valor.
• Diversos
• a Caixa
• Fornecedores a pagar
• Juros Passivos
Quanto à classificação, este é um lançamento de
• Diversos
• a Caixa
• Fornecedores a pagar
• Juros Passivos
Quanto à classificação, este é um lançamento de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109902
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, julgue os itens que se seguem.
Se determinada empresa sacou dinheiro de sua conta bancária, que estava com o saldo zerado, utilizando o crédito do chamado cheque especial, o saldo dessa conta no livro razão do banco onde a empresa tem conta será credor.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109901
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, julgue os itens que se seguem.
O método das partidas mistas pressupõe o uso de contas de correspondentes e contas dos agentes consignatários e, nesse sentido, pode ser considerado equivalente ao método das partidas dobradas.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109900
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, julgue os itens que se seguem.
Se determinada empresa descontou uma duplicata, para a qual seu banco cobrou uma taxa de 5% do valor total do título, o registro dessa operação deverá envolver um lançamento de terceira fórmula.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109898
Contabilidade Geral
Texto associado
Com relação à escrituração contábil, julgue os itens que se seguem.
Entre as formalidades intrínsecas da escrituração contábil, consta a obrigação de manter livros sem rasuras, emendas, entrelinhas, borrões ou raspaduras, espaços em branco, observações ou escritas à margem.
Ano: 2010
Banca:
FUNIVERSA
Órgão:
SEPLAG-DF
Prova:
FUNIVERSA - 2010 - SEPLAG-DF - Analista - Ciências Contábeis |
Q109499
Contabilidade Geral
Considere os seguintes atos e fatos:
I Compra de mercadorias por R$ 2.000,00 (operação isenta de impostos).
II Venda das mercadorias por R$ 7.000,00 (operação isenta de impostos).
III Saque de R$ 300,00 da conta bancária da empresa.
IV Recebimento de doação de imóvel no valor de R$ 30.000,00.
V Depreciação do imóvel no valor de R$ 1.000,00.
VI Recebimento de duplicatas com valor de R$ 5.000,00, porém com desconto de 20%.
Assinale a alternativa que apresenta, nesta ordem, a variação patrimonial, o número de fatos permutativos e o número de lançamentos de 3.ª fórmula.
I Compra de mercadorias por R$ 2.000,00 (operação isenta de impostos).
II Venda das mercadorias por R$ 7.000,00 (operação isenta de impostos).
III Saque de R$ 300,00 da conta bancária da empresa.
IV Recebimento de doação de imóvel no valor de R$ 30.000,00.
V Depreciação do imóvel no valor de R$ 1.000,00.
VI Recebimento de duplicatas com valor de R$ 5.000,00, porém com desconto de 20%.
Assinale a alternativa que apresenta, nesta ordem, a variação patrimonial, o número de fatos permutativos e o número de lançamentos de 3.ª fórmula.

 Conheça nossos planos