Questões de Concurso
Sobre escrituração e lançamento contábil em contabilidade geral
Foram encontradas 2.327 questões


Julgue o próximo item, a respeito de escrituração contábil.
Considere que uma empresa tenha obtido recursos por meio
de um desconto de recebíveis, cuja liberação tenha sido
realizada sem os encargos financeiros cobrados pelo banco.
Considere, ainda, que a quitação da dívida contraída tenha
sido feita pela cobrança dos títulos descontados, realizada
pela instituição financeira, e eventuais inadimplências serão
debitadas pelo banco na conta-corrente da empresa. Nessa
situação, um lançamento contábil de quarta fórmula é
indispensável para refletir contabilmente a operação em
questão.
Julgue o próximo item, a respeito de escrituração contábil.
Um procedimento usual na escrituração contábil é o estorno,
que ocorre quando um erro de lançamento foi cometido; o
estorno, necessariamente, deve reverter integralmente o
lançamento errado, não sendo admitido estorno parcial de
lançamento.
Julgue o próximo item, a respeito de escrituração contábil.
No livro-razão, lançam-se todas as operações ocorridas, e
quaisquer outros fatos que provoquem variações
patrimoniais.
O contador de uma entidade escriturou a seguinte transação contábil: compra de mercadorias para revenda, com prazo de pagamento de 180 dias, no valor de R$ 100.000,00. Caso o pagamento fosse realizado à vista, o valor cobrado seria de R$ 70.000,00.
Considerando que o efeito do financiamento da operação é relevante, a transação contábil escriturada pelo contador é um fato contábil
Assinale a opção que indica a apresentação do empréstimo no passivo da entidade em 30/04/2023
Considere os eventos a seguir e D - Débito e C - Crédito:
- A Empresa ABC Ltda. vendeu seu estoque de mercadorias, que, à vista, custa R$ 258.000,00, em 20 parcelas de R$ 14.835,00, totalizando R$ 296.700,00.
- O valor dos juros embutidos na operação é de R$ 38.700,00.
- A primeira parcela, nessa transação, será recebida após o fim do exercício seguinte, ou seja, a longo prazo.
Dessa forma, ignorando data e histórico, o lançamento no livro diário será
Considerando-se as informações apresentadas, o contador da empresa:
I. É aplicável apenas às contas patrimoniais, não se estendendo às contas de resultado, que são registradas de forma simples, sem contrapartida.
II. É um sistema de escrituração contábil que se baseia na compensação entre débitos e créditos, de modo que a soma dos valores debitados seja sempre igual à soma dos valores creditados.
III. Utiliza o princípio da partida simples, que consiste em registrar apenas um lado da operação contábil, seja o débito ou o crédito, sem a necessidade de identificar a origem ou a aplicação dos recursos.
Quais estão corretas?
No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
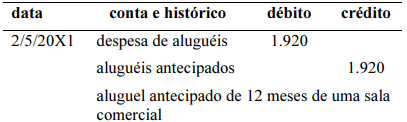
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
O lançamento de aluguéis antecipados, no valor de R$ 1.920, referentes a 12 meses, e contratados em 1.º/4/20X1, é mostrado corretamente a seguir.
Dessa forma, a contabilização inicial da transação de venda de garantia estendida será um
Nessa situação hipotética, para escriturar a referida transação por meio de apenas um lançamento contábil, a empresa deverá, obrigatoriamente, utilizar
( ) No método das partidas simples, apenas as operações envolvendo pessoas são escrituradas, deixando de fora os eventos que envolvem elementos do patrimônio e do resultado.
( ) No método de partidas simples, os eventos patrimoniais e de resultado são registrados de maneira detalhada, enquanto as operações com pessoas são secundárias.
( ) O método de partidas simples é mais indicado para organizações complexas e de grande porte devido à sua simplicidade e foco em transações monetárias diretas.
( ) Uma escrituração contábil precisa e tempestiva é crucial, independentemente do método adotado, para garantir a representação fiel da situação econômica da empresa.
( ) No método de partidas dobradas, cada transação financeira deve afetar um número igual de contas de débito e crédito.
I. Concernente ao Preço de Emissão de Ações com Valor Nominal, é vedada a emissão de ações por preço inferior ao seu valor nominal.
II. Concernente ao Preço de Emissão de Ações sem Valor Nominal, o preço de emissão das ações sem valor nominal será fixado, na constituição da companhia, pelos fundadores, e no aumento de capital, pela assembleia-geral ou pelo conselho de administração.
III. O preço de emissão, em nenhuma hipótese, poderá ser fixado com parte destinada à formação de reserva de capital. Na emissão de ações preferenciais com prioridade no reembolso do capital, somente a parcela que ultrapassar o valor de reembolso poderá ter essa destinação.
Marque a alternativa CORRETA:
Assinale a opção que indica a contrapartida prioritária da conta “Disponibilidades”.

 Conheça nossos planos