Questões de Concurso
Sobre demonstrações de lucros ou prejuízos acumulados – dlpa em contabilidade geral
Foram encontradas 221 questões


Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391899
Contabilidade Geral
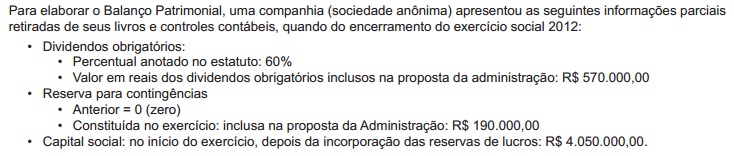
Para elaborar o Balanço Patrimonial, uma companhia (sociedade anônima) apresentou as seguintes informações parciais retiradas de seus livros e controles contábeis, quando do encerramento do exercício social 2012:
• Dividendos obrigatórios:
• Percentual anotado no estatuto: 60%
• Valor em reais dos dividendos obrigatórios inclusos na proposta da administração: R$ 570.000,00
• Reserva para contingências
• Anterior = 0 (zero)
• Constituída no exercício: inclusa na proposta da Administração: R$ 190.000,00
• Capital social: no início do exercício, depois da incorporação das reservas de lucros: R$ 4.050.000,00.
Considerando-se que na Demonstração dos Lucros ou Prejuízos Acumulados (DLPA) de 2012 da companhia B, seus saldos inicial e final são iguais a zero e que todo o resultado apurado no exercício foi distribuído nos termos da legislação social vigente, a Reserva de Retenção de Lucros, constituída no exercício, em reais, é de:
• Dividendos obrigatórios:
• Percentual anotado no estatuto: 60%
• Valor em reais dos dividendos obrigatórios inclusos na proposta da administração: R$ 570.000,00
• Reserva para contingências
• Anterior = 0 (zero)
• Constituída no exercício: inclusa na proposta da Administração: R$ 190.000,00
• Capital social: no início do exercício, depois da incorporação das reservas de lucros: R$ 4.050.000,00.
Considerando-se que na Demonstração dos Lucros ou Prejuízos Acumulados (DLPA) de 2012 da companhia B, seus saldos inicial e final são iguais a zero e que todo o resultado apurado no exercício foi distribuído nos termos da legislação social vigente, a Reserva de Retenção de Lucros, constituída no exercício, em reais, é de:
Q377060
Contabilidade Geral
No que concerne a operações que envolvem mercadorias e fornecedores, julgue os seguintes itens.
Erros no valor provisionado do imposto de renda a recolher sobre o lucro do período anterior devem ser corrigidos em contrapartida à conta de lucros acumulados, independentemente de seu valor
Erros no valor provisionado do imposto de renda a recolher sobre o lucro do período anterior devem ser corrigidos em contrapartida à conta de lucros acumulados, independentemente de seu valor
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372413
Contabilidade Geral

Com base nestas informações e considerando que o Patrimônio Líquido era formado somente por Resultados Acumulados (Superávits Acumulados), a soma dos saldos devedores, em 31/12/2013, era, em reais,
Q371313
Contabilidade Geral
Texto associado
Acerca de demonstrações contábeis e seus componentes, julgue os próximos itens.
A demonstração de lucros ou prejuízos acumulados discrimina as reversões de reservas, as transferências para reservas, os dividendos do período e a parcela dos lucros incorporada ao capital.
Q357256
Contabilidade Geral
Analise as cinco assertivas a seguir, a respeito de reservas de lucros, e assinale a opção que indica uma informação incorreta.
Q1291766
Contabilidade Geral
Em quais demonstrações contábeis básicas (ou
relatórios contábeis) a base da estruturação das
informações necessárias para a condução de um
modelo de gestão empresarial está contida?
Q1291282
Contabilidade Geral
Assinale a alternativa que NÃO apresenta uma
demonstração contábil.
Ano: 2013
Banca:
Makiyama
Órgão:
IF-RO
Provas:
Makiyama - 2013 - IF-RO - Contador
|
Makiyama - 2013 - IF-RO - Professor - Contabilidade |
Q495774
Contabilidade Geral
Assinale a alternativa em que todos os procedimentos apresentados correspondem, corretamente, às demonstrações financeiras obrigatórias a serem laboradas ao fim de cada exercício social.
Q495772
Contabilidade Geral
Considere os dados a seguir para a questão.
Receita Líquida de Vendas 800.000,00
Custo das Vendas do Período 250.000,00
Receitas com alienação de imobilizados 50.000,00
Despesas com salários 150.000,00
Provisão para Imposto de Renda 80.000,00
Contribuição sobre o Lucro Líquido: 20.000
Participação dos Debenturistas: 20%
Participação dos Empregados: 20%
Dividendos propostos: 20.000,00
Ajustes de exercícios anteriores: 35.000,00
Transferências para reserva de lucro: 10%
Sabendo que o saldo inicial da Demonstração do Lucro ou Prejuízo Acumulado é zero, o saldo final da DLPA será de:
Receita Líquida de Vendas 800.000,00
Custo das Vendas do Período 250.000,00
Receitas com alienação de imobilizados 50.000,00
Despesas com salários 150.000,00
Provisão para Imposto de Renda 80.000,00
Contribuição sobre o Lucro Líquido: 20.000
Participação dos Debenturistas: 20%
Participação dos Empregados: 20%
Dividendos propostos: 20.000,00
Ajustes de exercícios anteriores: 35.000,00
Transferências para reserva de lucro: 10%
Sabendo que o saldo inicial da Demonstração do Lucro ou Prejuízo Acumulado é zero, o saldo final da DLPA será de:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455445
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
Compete aos órgãos da administração da sociedade por ações apresentar à assembleia geral ordinária a proposta de destinação do lucro líquido do exercício.
Compete aos órgãos da administração da sociedade por ações apresentar à assembleia geral ordinária a proposta de destinação do lucro líquido do exercício.
Q370664
Contabilidade Geral
As demonstrações financeiras devem exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício social. Ademonstração de lucros ou prejuízos acumulados discriminará:
I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II. As reversões de reservas e o lucro líquido do exercício;
III. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Está CORRETO, apenas, o que se afirma em:
I. O saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II. As reversões de reservas e o lucro líquido do exercício;
III. As transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Está CORRETO, apenas, o que se afirma em:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2013 - TCU - Auditor Federal de Controle Externo |
Q354031
Contabilidade Geral
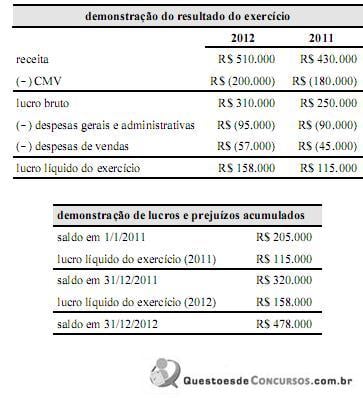
Determinada companhia levantou, no final do exercício de 2012, a demonstração do resultado do exercício e a demonstração de lucros e prejuízos acumulados, as quais estão expostas nas tabelas acima. Contudo, por considerar que poderia melhorar a qualidade da informação contábil-financeira, a companhia alterou sua política contábil com relação à avaliação dos estoques. Até aquele momento, a avaliação dos estoques vinha sendo feita pelo método da média ponderada. A mudança na política contábil, a ser executada ainda em 2012, consistia em adotar o método primeiro que entra, primeiro que sai (PEPS). Em consequência da mudança, foram recalculados os saldos finais dos estoques nos finais dos exercícios de 2010 a 2012. Os novos saldos apresentaram, então, valores maiores que quando avaliados pela média ponderada, como apresentado a seguir.
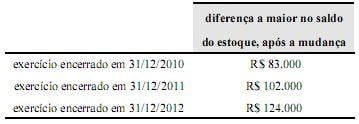
Com referência a essas informações, julgue o item a seguir.
A nova demonstração de lucros e prejuízos acumulados apresentará, em 31/12/2012, um saldo inferior a R$ 520.000.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 10ª REGIÃO (DF e TO)
Prova:
CESPE - 2013 - TRT - 10ª REGIÃO (DF e TO) - Analista Judiciário - Contabilidade |
Q348651
Contabilidade Geral

Com referência à demonstração hipotética dos lucros ou prejuízos acumulados no período encerrado em 31/12/2012 (em R$) acima apresentada, julgue os próximos itens de acordo com a legislação vigente.
A demonstração em apreço apresenta erro ao registrar distribuição de dividendos com valor superior ao lucro líquido gerado no período.
A demonstração em apreço apresenta erro ao registrar distribuição de dividendos com valor superior ao lucro líquido gerado no período.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 10ª REGIÃO (DF e TO)
Prova:
CESPE - 2013 - TRT - 10ª REGIÃO (DF e TO) - Analista Judiciário - Contabilidade |
Q348650
Contabilidade Geral
Com referência à demonstração hipotética dos lucros ou prejuízos acumulados no período encerrado em 31/12/2012 (em R$) acima apresentada, julgue os próximos itens de acordo com a legislação vigente.
A reversão da reserva de contingências deve ser feita obrigatoriamente a crédito de lucros acumulados.
A reversão da reserva de contingências deve ser feita obrigatoriamente a crédito de lucros acumulados.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 10ª REGIÃO (DF e TO)
Prova:
CESPE - 2013 - TRT - 10ª REGIÃO (DF e TO) - Analista Judiciário - Contabilidade |
Q348649
Contabilidade Geral
Com referência à demonstração hipotética dos lucros ou prejuízos acumulados no período encerrado em 31/12/2012 (em R$) acima apresentada, julgue os próximos itens de acordo com a legislação vigente.
A reserva estatutária deve limitar-se a 10% do lucro líquido e deve ter como finalidade única reter recursos para o financiamento do capital de giro da empresa.
A reserva estatutária deve limitar-se a 10% do lucro líquido e deve ter como finalidade única reter recursos para o financiamento do capital de giro da empresa.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 10ª REGIÃO (DF e TO)
Prova:
CESPE - 2013 - TRT - 10ª REGIÃO (DF e TO) - Analista Judiciário - Contabilidade |
Q348648
Contabilidade Geral
Com referência à demonstração hipotética dos lucros ou prejuízos acumulados no período encerrado em 31/12/2012 (em R$) acima apresentada, julgue os próximos itens de acordo com a legislação vigente.
A reversão da reserva de lucros a realizar poderia ser feita em contrapartida à conta de capital social, sem transitar na conta de lucros ou prejuízos acumulados e na base de cálculo de dividendos obrigatórios.
A reversão da reserva de lucros a realizar poderia ser feita em contrapartida à conta de capital social, sem transitar na conta de lucros ou prejuízos acumulados e na base de cálculo de dividendos obrigatórios.
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319401
Contabilidade Geral
O montante do dividendo por ação do capital social de companhia aberta deverá ser indicado no demonstrativo denominado:
Ano: 2013
Banca:
CEPERJ
Órgão:
SEFAZ-RJ
Prova:
CEPERJ - 2013 - SEFAZ-RJ - Analista de Controle Interno - 2º Etapa |
Q319395
Contabilidade Geral
Nas publicações, a demonstração de lucros e perdas poderá ser feita adotando-se como expressão monetária os valores em:
Q303917
Contabilidade Geral
Sobre as Demonstrações Contábeis é correto afirmar que
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade Júnior-2012 |
Q2936591
Contabilidade Geral
Por imposição da lei societária, uma sociedade anônima de capital fechado utiliza a demonstração contábil (financeira)
com o objetivo de evidenciar a destinação do resultado do exercício, proposta pela Administração à Assembleia Geral
Ordinária, a quem cabe sua aprovação.
Essa demonstração contábil é denominada

 Conheça nossos planos