Questões de Concurso
Sobre demonstrações de lucros ou prejuízos acumulados – dlpa em contabilidade geral
Foram encontradas 221 questões


Uma sociedade de ações de capital fechado apresentava, em 31/12/2017, os seguintes saldos em seu balanço patrimonial:
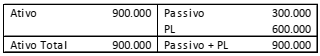
Assinale a opção que indica, de acordo com a Lei nº 6404/64 e
alterações, o conjunto de demonstrações contábeis obrigatório
para esta sociedade empresária.
Nesse contexto, de acordo com a lei das sociedades por ações, na elaboração da DLPA, deverá ser evidenciado o(a)
Julgue o item seguinte, a respeito da elaboração das demonstrações contábeis segundo os pronunciamentos do CPC e a legislação vigente.
Com relação à obrigatoriedade de apresentação da Demonstração dos Lucros ou Prejuízos Acumulados, de acordo com a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES CONTÁBEIS, NBC TG 1000 (R1) – CONTABILIDADE PARA PEQUENAS E MÉDIAS EMPRESAS e ITG 1000 – MODELO CONTÁBIL PARA MICROEMPRESA E EMPRESA DE PEQUENO PORTE, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. A NBC TG 26 (R4) estabelece que a Demonstração dos Lucros ou Prejuízos Acumulados integra o conjunto completo das Demonstrações Financeiras.
II. A ITG 1000 estabelece que a entidade deve elaborar obrigatoriamente a Demonstração dos Lucros ou Prejuízos Acumulados, juntamente com o Balanço Patrimonial, a Demonstração do Resultado e as Notas Explicativas ao final de cada exercício social.
III. A NBC TG 1000 (R1) estabelece que a entidade pode apresentar uma única Demonstração dos Lucros ou Prejuízos Acumulados no lugar da Demonstração do Resultado Abrangente e da Demonstração das Mutações do Patrimônio Líquido, se as únicas alterações no Patrimônio Líquido durante os períodos para os quais as demonstrações contábeis são apresentadas derivarem do resultado, de distribuição de lucro, de correção de erros de períodos anteriores e de mudanças de políticas contábeis.
A sequência CORRETA é:
A Lei n.° 6.404/76 estabelece que a Demonstração de Lucros ou Prejuízos Acumulados discriminará:
I. o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II. as reversões de reservas e o lucro líquido do exercício; e
III. as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Considerando-se o que dispõe a Lei n.° 6.404/76, no que se refere à Demonstração de Lucros ou Prejuízos Acumulados, assinale a alternativa CORRETA.
Sobre a compensação de prejuízos fiscais, considere as afirmações abaixo.
I - As pessoas jurídicas poderão compensar prejuízos fiscais de períodos-bases anteriores até o limite de 30% (trinta por cento) do lucro real apurado no período-base.
II - O saldo total de prejuízos fiscais de períodos-bases anteriores poderá ser compensado integralmente com o lucro real apurado no período-base.
III - O prejuízo fiscal apurado no próprio ano base não está limitado à dedução de até 30% (trinta por cento) do lucro real apurado no período trimestral ou anual.
IV - A pessoa jurídica sucessora por incorporação, fusão ou cisão poderá compensar prejuízos fiscais da sucedida.
Quais estão corretas?
No que se refere à DLPA – Demonstração de Lucros ou Prejuízos Acumulados, conforme a Lei nº 6.404/76 e alterações posteriores, é INCORRETO afirmar que:
De acordo com a Lei nº 6404/76 e suas alterações, ao fim de cada exercício social, as entidades deverão apresentar, com base na sua escrituração mercantil, as suas demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. A respeito dessas demonstrações contábeis, assinale a alternativa correta.
( ) As participações de debêntures, empregados e administradores são discriminadas na demonstração do resultado do exercício em outras receitas e outras despesas.
( ) Na demonstração do resultado do exercício, serão computados: as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda; e os custos, despesas, encargos e perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos.
( ) A demonstração de lucros ou prejuízos acumulados deverá indicar o montante do dividendo por ação do capital social e poderá ser incluída na demonstração das mutações do patrimônio líquido, se elaborada e publicada pela companhia.
( ) Como ajustes de exercícios anteriores, na demonstração de lucros ou prejuízos acumulados, serão considerados apenas os decorrentes de efeitos da mudança de critério contábil ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subsequentes.
( ) No balanço patrimonial serão classificadas como reservas de lucros as contas constituídas pela apropriação de lucros da companhia, como reserva legal, reserva de contingência, reserva ambiental e reserva de capital.
A sequência correta de preenchimento dos parênteses, de cima para baixo, é
RESPONDA A QUESTÃO CONFORME O BALANCETE ABAIXO.
Os valores são expressos em R$, o arredondamento sempre que necessário será o regido pela norma ABNT NBR 5891:2014.


 Conheça nossos planos