Questões de Concurso
Sobre demonstrações de lucros ou prejuízos acumulados – dlpa em contabilidade geral
Foram encontradas 221 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Provas:
CESPE - 2011 - PREVIC - Analista Administrativo - Contabilidade
|
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q88826
Contabilidade Geral
Texto associado
A elaboração dos demonstrativos contábeis obedece a regras
estabelecidas nas normas legais e técnicas. Acerca desse assunto,
julgue o item subsequente.
estabelecidas nas normas legais e técnicas. Acerca desse assunto,
julgue o item subsequente.
Na demonstração de lucros ou prejuízos acumulados, os valores registrados na conta de reserva de lucros a realizar, quando efetivamente realizados, não devem ser revertidos para a conta de lucros ou prejuízos acumulados.
Ano: 2011
Banca:
FCC
Órgão:
TRF - 1ª REGIÃO
Prova:
FCC - 2011 - TRF - 1ª REGIÃO - Analista Judiciário - Contadoria |
Q86831
Contabilidade Geral
A distribuição do lucro líquido é evidenciada
Q2908562
Contabilidade Geral
Ao fim de cada exercício social, com base na escrituração mercantil da companhia, deverão ser elaboradas, além do balanço patrimonial, as demonstrações financeiras
Q1309592
Contabilidade Geral
A Paraná S.A., sociedade de capital aberto listada no Novo Mercado, de acordo com
o seu estatuto, deve distribuir dividendos obrigatórios de, no mínimo, 50% do lucro
líquido apurado no exercício fi ndo em 31 de dezembro de 2009, ajustado pela aplicação
do percentual previsto no artigo 193 da Lei n.º 6.404/76 referente à constituição da
reserva legal.
Em 31 de dezembro de 2009, a posição do capital e da reserva legal em reais, a quantidade de ações e o lucro se apresentavam como segue:
Descrição R$ Quantidade de Ações Capital social autorizado 5.000.000,00 5.000.000 Capital social integralizado 3.000.000,00 3.000.000 Ações em tesouraria 400.000,00 200.000 Reserva legal 720.000,00 - Lucro líquido do exercício 580.000,00 -
Com base nas informações acima e nas normas da Comissão de Valores Mobiliários, calcule o valor do dividendo por ação do capital social ao fi nal do exercício de 2009 (valor arredondado).
Em 31 de dezembro de 2009, a posição do capital e da reserva legal em reais, a quantidade de ações e o lucro se apresentavam como segue:
Descrição R$ Quantidade de Ações Capital social autorizado 5.000.000,00 5.000.000 Capital social integralizado 3.000.000,00 3.000.000 Ações em tesouraria 400.000,00 200.000 Reserva legal 720.000,00 - Lucro líquido do exercício 580.000,00 -
Com base nas informações acima e nas normas da Comissão de Valores Mobiliários, calcule o valor do dividendo por ação do capital social ao fi nal do exercício de 2009 (valor arredondado).
Q1309591
Contabilidade Geral
A companhia fechada Santa Catarina S.A. apresentou, em 31 de dezembro de 2009,
lucro líquido do exercício de R$ 220.000,00. O estatuto da companhia determina o
pagamento de um dividendo mínimo obrigatório, de acordo com a Lei n.º 6.404/76, de
25% sobre o lucro líquido do exercício. Um acionista minoritário protocolou, na sede
da companhia, um pedido à diretoria para pagar nesse exercício um dividendo de
80%, considerando que o lucro do exercício excedeu as expectativas e o orçamento
operacional da companhia divulgado durante a apresentação aos acionistas no
início do exercício. Com base nos artigos 193 e 202 da Lei n.º 6.404/76 e no estatuto,
a diretoria propôs dividendos de:
Q875256
Contabilidade Geral
O §1º do Art. 186 da Lei n.º 6.404/76 versa sobre “ajuste de
exercícios anteriores”. Sobre o assunto, marque a alternativa
CORRETA.
Q188046
Contabilidade Geral
A contabilidade empresarial produz normalmente vários relatórios para orientar a tomada de decisão na empresa. Entre estes NÃO se encontra o(a)
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 21ª Região (RN)
Prova:
CESPE - 2010 - TRT - 21ª Região (RN) - Analista Judiciário - Contabilidade |
Q109905
Contabilidade Geral
Texto associado
Julgue os itens subsequentes, relativos aos demonstrativos
contábeis previstos para empresas submetidas às normas da Lei n.º
6.404/1976 e alterações posteriores.
contábeis previstos para empresas submetidas às normas da Lei n.º
6.404/1976 e alterações posteriores.
Se uma empresa elaborar e publicar a demonstração das mutações do patrimônio líquido, pode incluir nesse documento a demonstração de lucros e prejuízos acumulados.
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
INMETRO
Prova:
CESPE - 2010 - INMETRO - Assistente Executivo - Administração |
Q106676
Contabilidade Geral
As demonstrações financeiras exigidas em um país estão entre suas normas contábeis básicas. No Brasil, as demonstrações financeiras são definidas por meio da Lei das Sociedades Anônimas  Lei n.º 6.404/1976. De acordo com essa lei, as demonstrações financeiras que podem ser exigidas incluem
Ano: 2010
Banca:
ESAF
Órgão:
CVM
Prova:
ESAF - 2010 - CVM - Analista - Normas Contábeis e de Auditoria - prova 2 |
Q92038
Contabilidade Geral
A empresa Struturas & Modelos S/A, no ?m do exercício social, apresentou as seguintes contas e saldos:
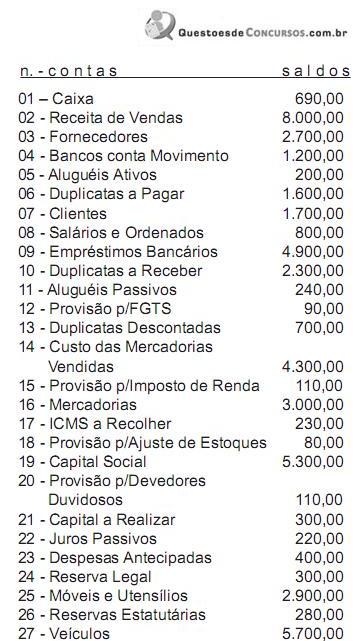
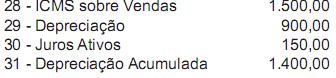
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
Do resultado do exercício, a empresa destinou R$ 190,00 para imposto de renda e o restante para reservas de lucros.
Contabilizado o resultado do exercício e a distribuição do lucro, pode-se dizer que das contas apresentadas surgirá um patrimônio líquido de
Q78356
Contabilidade Geral
Com base na apuração do resultado do exercício, os lucros são registrados na conta de lucros ou prejuízos acumulados. Por decisão da Assembléia Geral Ordinária, foi proposta a distribuição de lucros do exercício para a formação de reservas de lucros, previstas em lei ou nos estatutos da companhia. Levando em consideração as informações apresentadas, assinale a alternativa correta.
Ano: 2010
Banca:
FCC
Órgão:
TRF - 4ª REGIÃO
Prova:
FCC - 2010 - TRF - 4ª REGIÃO - Analista Judiciário - Contabilidade |
Q45609
Contabilidade Geral
Dados extraídos da Demonstração de Lucros Acumulados da Cia. Pouso Alegre, relativos ao exercício encerrado em 31/12/2009 (em R$):
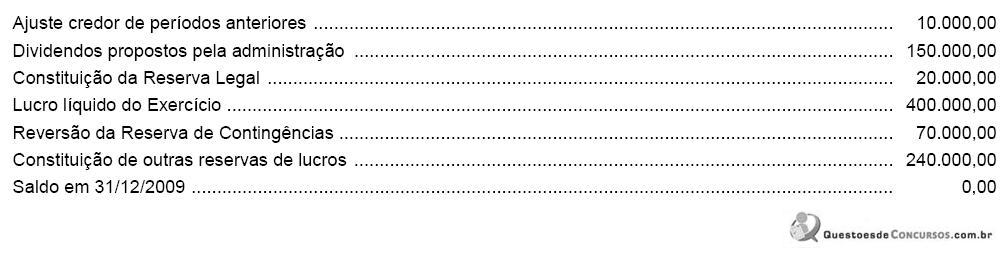
O saldo inicial em 31/12/2008 correspondia a um prejuízo acumulado, em R$, de
O saldo inicial em 31/12/2008 correspondia a um prejuízo acumulado, em R$, de
Ano: 2010
Banca:
CESPE / CEBRASPE
Órgão:
TRE-MT
Prova:
CESPE - 2010 - TRE-MT - Analista Judiciário - Contabilidade |
Q44697
Contabilidade Geral
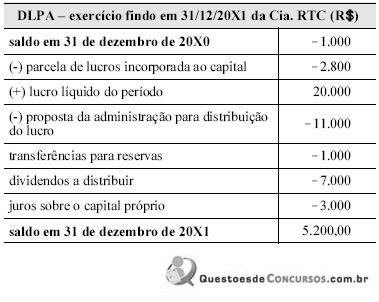
A Lei n.º 6.404/1976 tornou obrigatória a elaboração da demonstração dos lucros e prejuízos acumulados (DPLA) pelas sociedades por ações. Essa é uma demonstração de preparação rápida e simples, pois representa uma mera transcrição, de forma ordenada e racional, da conta razão lucros ou prejuízos acumulados da companhia. Com base nas disposições da referida lei, assinale a opção correta a respeito da DLPA elaborada pela Cia. RTC em 31/12/20X1, descrita na tabela acima.
Ano: 2010
Banca:
FCC
Órgão:
SEFIN-RO
Prova:
FCC - 2010 - SEFIN-RO - Auditor Fiscal de Tributos Estaduais |
Q40099
Contabilidade Geral
NÃO se evidencia na Demonstração de Lucros ou Prejuízos Acumulados
Q1308855
Contabilidade Geral
De acordo com a Lei n.º 6.404/76, ao fim de cada exercício social, a diretoria fará elaborar, com base na
escrituração mercantil da companhia, as seguintes demonstrações contábeis, que deverão exprimir com clareza a situação do seu patrimônio e as mutações ocorridas no exercício. Em se tratando de companhia
aberta, assinale a opção CORRETA.
Q1197335
Contabilidade Geral
Qual o demonstrativo contábil destinado a evidenciar, num determinado período, as mutações nos resultados acumulados da entidade?
Q380731
Contabilidade Geral
A partir de 01/01/2008 (art.176 da lei das S/A), ao final de cada exercício social a diretoria fará elaborar as seguintes peças contábeis:
Q136127
Contabilidade Geral
O montante do dividendo por ação do capital social deve ser evidenciado
Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15959
Contabilidade Geral
Assinale abaixo a opção que contém uma afirmativa verdadeira.
Ano: 2009
Banca:
ESAF
Órgão:
SEFAZ-SP
Prova:
ESAF - 2009 - SEFAZ-SP - Analista de Finanças e Controle - Prova 2 |
Q15956
Contabilidade Geral
A empresa Soledade S/A, de Guaraí, no Estado do Tocantins, tem um capital social de R$ 240.000,00, formado por 30.000 ações ordinárias, que dão a seus donos direitos iguais.
No exercício de 2008, a empresa fi nalizou, corretamente, a sua demonstração de resultado do exercício com os seguintes valores:
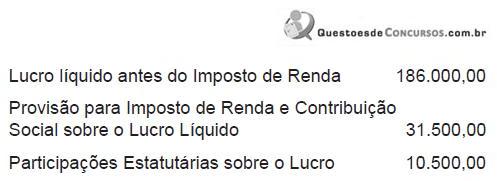
Como se sabe, a última linha dessa demonstração de lucros deverá indicar o montante do lucro por ação do capital social que, neste caso, será no valor de
No exercício de 2008, a empresa fi nalizou, corretamente, a sua demonstração de resultado do exercício com os seguintes valores:
Como se sabe, a última linha dessa demonstração de lucros deverá indicar o montante do lucro por ação do capital social que, neste caso, será no valor de

 Conheça nossos planos