Questões de Concurso
Sobre demonstrações das mutações do patrimônio líquido - dmpl em contabilidade geral
Foram encontradas 353 questões


A Lei 6.404/76, estabelece um conjunto de demonstrações contábeis/financeiras a serem elaboradas ao final de cada exercício social. Considerando a mencionada legislação, analise os itens abaixo e verifique quais são obrigatórios para companhias abertas:
I. balanço patrimonial;
II. demonstração dos lucros ou prejuízos acumulados;
III. demonstração do resultado do exercício;
IV. demonstração do resultado abrangente do período;
V. demonstração das mutações do patrimônio líquido;
VI. demonstração dos fluxos de caixa;
VII.demonstração do valor adicionado.
Assinale a alternativa correta:
Considere os dados extraídos da Demonstração das Mutações do Patrimônio Líquido da empresa Exemplar S.A., referente ao exercício social de 2018.
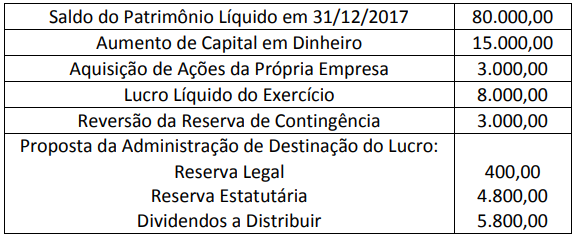
É correto afirmar que a variação total no Patrimônio Líquido da empresa no exercício social foi de:
Além do seu caráter obrigatório com o advento da resolução nº 1.185, publicada pelo Conselho Federal de Contabilidade em 2009, a Demonstração das Mutações do Patrimônio Líquido - DMPL, representa uma ferramenta de fundamental importância para análise das transações que provocam e que não provocam variações no Patrimônio Líquido. Portanto, a DMPL evidencia a movimentação de todas as contas do Patrimônio Líquido durante o exercício social.
Com relação às transações que podem ocorrer, marque a alternativa que contenha apenas fatos que alteram o Patrimônio Líquido:
A Demonstração das Mutações do Patrimônio Líquido (DMPL) de uma entidade evidenciava, em 31/12/20X2, os seguintes saldos:
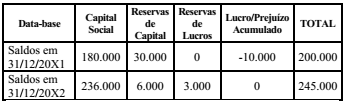
Considere que, no período, ocorreram os seguintes lançamentos:
a) Aumento de capital com lucros R$ 32.000
b) Aumento de capital com reservas R$ 24.000
c) Dividendos distribuídos R$ 25.000
d) Constituição de reservas de lucros R$ 3.000
Com base apenas nas informações apresentadas, o lucro
líquido do exercício encerrado em 20X2 foi
O pleno entendimento da situação contábil e financeira de qualquer empresa passa pela análise acurada de determinados documentos que contêm as informações necessárias à formulação de indicadores que subsidiem as decisões gerenciais a serem adotadas. Esses documentos são as demonstrações contábeis, ou seja, as que trazem em si as mais diversas informações econômico-financeiras. Assinale V para as afirmativas verdadeiras e F para as falsas.
( ) Balancete/balanço patrimonial. É a demonstração contábil do tipo balancete, conforme a legislação vigente, reflete a posição financeira em determinado momento e precisa ser elaborada e publicada periodicamente, normalmente no fim do ano ou de um período prefixado.
( ) Demonstração do resultado do semestre/exercício. As instituições precisam informar as alterações de caixa nos período considerados, classificando cada fluxo de caixa de acordo com sua proveniência, em atividades operacionais, investimentos e financiamentos.
( ) Demonstração de fluxos de caixa. É um documento que tem por finalidade a publicação e apresentação das receitas e despesas das instituições financeiras no atual semestre e no anterior, produzindo assim um resultado de lucro ou prejuízo, tal qual ocorre com as demonstrações de resultado de exercícios das sociedades anônimas.
( ) Demonstração das mutações do patrimônio líquido. Nesse documento, são apresentadas as variações positivas e negativas sofridas por contas, como as reservas de capital, os lucros a realizar, os lucros/prejuízos acumulados e as ações em tesouraria, por exemplo.
A alternativa que apresenta a sequência CORRETA é
O CPC 26 trata dos requisitos gerais, diretrizes para estrutura e conteúdo mínimo para apresentação das demonstrações contábeis. Acerca da Demonstração das Mutações do Patrimônio Líquido, é INCORRETO afirmar:
I Dentre os itens demonstrados na DMPL podem-se citar os ajustes de exercícios anteriores. II A DMPL complementa o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO). III A DMPL é obrigatória para as empresas estatais dependentes, desde que constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação.
As afirmativas I, II e III são, respectivamente:
• Integralização de capital em dinheiro: R$ 100.000,00; • Lucro líquido do período: R$ 60.000,00; • Distribuição de dividendos no valor de R$ 30.000,00; • Distribuição para reservas de lucros no valor de R$ 20.000,00; • Aquisição de ações da própria companhia: R$ 10.000,00.
Na situação apresentada, o saldo do patrimônio líquido, no final do exercício de 2017, foi de
Analise as afirmativas abaixo e assinale a alternativa correta. Conforme NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis “As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade”. No item 10 da mencionada Norma é determinado o Conjunto Completo de demonstrações contábeis, analise os itens a seguir e verifique quais demonstrações fazem parte deste conjunto:
I. balanço patrimonial ao final do período;
II. demonstração do resultado abrangente do período;
III. demonstração dos fluxos de caixa do período;
IV. demonstração dos lucros e prejuízos acumulados;
V. demonstração do resultado do período;
VI. demonstração das mutações do patrimônio líquido do período;
Assinale a alternativa correta:
Acerca da demonstração de fluxos de caixa e da demonstração das mutações do patrimônio líquido, julgue o item seguinte.
Os adiantamentos para aumento de capital integram a demonstração das mutações do patrimônio líquido dos entes da Federação.

 Conheça nossos planos