Questões de Concurso
Sobre demonstrações das mutações do patrimônio líquido - dmpl em contabilidade geral
Foram encontradas 353 questões


Descrição Valor (R$)
Aumento do capital social com reservas de lucros 7.000 Aumento do capital social por subscrição realizada 10.000 Reversão de reserva de contingência 5.000 Aquisição de ações da própria empresa (1.000) Venda de ações da própria empresa 3.000 Constituição da reserva legal 1.000 Lucro líquido do exercício 20.000 Constituição da reserva de lucros a realizar 6.000 Dividendos 8.000 Constituição de reserva de lucros 5.000
Ao final de 2018, o aumento no total do Patrimônio Líquido da companhia Volentieri foi de:
I. O saldo da conta de Lucros Acumulados era de 120.000,00. II. Houve o lançamento de despesas à maior em 2018 no valor de 20.000,00, que será ajustado em 2019. III. Serão revertidos 10.000,00 da reserva de lucros a realizar para a conta de Lucros Acumulados. IV. O Lucro Líquido do Exercício foi de 200.000,00. V. A administração propôs que o Lucro do Exercício seja distribuído da seguinte forma: 25% transferido para reservas de lucros; 50% em dividendos.
Com base nas informações, o saldo final apresentado na Demonstração de Lucros e Prejuízos Acumulados (DMPL) será de:
Quanto à Demonstração de Mutações do Patrimônio Líquido (DMPL), analise as assertivas e assinale a alternativa que aponta as corretas.
I. Indica claramente a formação e a utilização de todas as reservas, e não apenas das originadas por lucros.
II. Faz clara indicação do fluxo de uma conta para outra e indica a origem e o valor de cada acréscimo ou diminuição no Patrimônio Líquido durante o exercício.
III. Inclui o resultado abrangente do período, apresentando, separadamente, o montante total atribuível aos proprietários da entidade controladora e o montante correspondente à participação de não controladores.
O artigo nº 176 da Lei 6.404/76 determina as demonstrações financeiras que deverão ser elaboradas, com base na escrituração mercantil da companhia, ao final de cada exercício social. Em relação a este tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. A destinação dos lucros será registrada segundo a proposta dos órgãos da administração da companhia, aprovada em assembleia geral.
II. A demonstração dos lucros, ou prejuízos acumulados, compõe o conjunto das demonstrações obrigatórias.
III. A demonstração do valor adicionado é obrigatória a toda sociedade anônima.
I. Do resultado líquido.
II. De cada item dos outros resultados abrangentes.
III. De transações com os proprietários, realizadas na condição de proprietário, demonstrando separadamente suas integralizações e as distribuições realizadas, bem como modificações nas participações em controladas que não implicaram perda do controle.
IV. Da base para a elaboração das demonstrações contábeis e das políticas contábeis.
Quais estão corretas?
O registro contábil desta mutação patrimonial na investidora Marte, será:
A demonstração de lucros ou prejuízos acumulados pode ser substituída pela demonstração das mutações do patrimônio líquido.
Se determinada empresa aumentou seu capital social por meio da utilização de lucros e reservas, esse aumento integrará a demonstração das mutações do patrimônio líquido.
As receitas financeiras representaram 10% e 12% das receitas totais dos períodos X0 e X1, respectivamente. Em 31/12/X1, o passivo circulante possuía um valor equivalente a 30% dos ativos totais dessa empresa. Houve um aumento de 14% no montante dos ativos imobilizados entre 31/12/X0 e 31/12/X1. O resultado líquido do período X1 cresceu 61% em relação ao resultado do período anterior.
Com base nos conceitos de Análise Horizontal e Vertical da Análise de Demonstrações Contábeis, assinale a alternativa correta.
A empresa Flores de Jardim, apresentou o
patrimônio líquido no início do ano de 2018 no valor
de R$ 450.000 na demonstração das mutações
do patrimônio líquido. Ao longo de 2018, foram
registradas as ocorrências mostradas na tabela a
seguir:
Considerando somente essas informações, o saldo do patrimônio líquido no final do exercício de 2018 foi de:
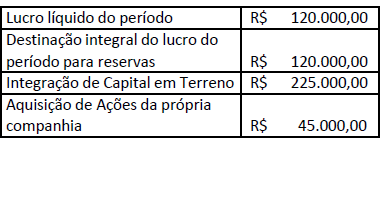
( ) A demonstração das mutações do patrimônio líquido inclui informações do resultado abrangente do período, apresentando somente o montante atribuível aos proprietários da entidade controladora, excluindo-se a participação de não controladores. ( ) Para cada componente do patrimônio líquido, a entidade deve apresentar, ou na demonstração das mutações do patrimônio líquido, ou nas notas explicativas, uma análise dos outros resultados abrangentes por item. ( ) A entidade deve apresentar, na demonstração das mutações do patrimônio líquido ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante dos dividendos por ação. ( ) O patrimônio líquido deve apresentar o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações ou quotas em tesouraria, os prejuízos acumulados, se legalmente admitidos os lucros acumulados e as demais contas exigidas pelos pronunciamentos técnicos emitidos pelo CPC.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
A respeito dos conceitos elementares de contabilidade, julgue o item.
O recebimento de receita referente a exercícios anteriores deve ser relacionado nos ajustes de exercícios anteriores da demonstração de lucros ou prejuízos acumulados.
I A demonstração do valor adicionado (DVA) expressa, em termos econômicos, o quanto cada entidade contribuiu para a geração de riqueza no país. II A demonstração das mutações do patrimônio líquido (DMPL) expressa o conjunto de transformações ocorridas nesse grupo patrimonial; ela é obrigatória, segundo pronunciamentos do CPC e a Lei n.º 6.404/1976. III Segundo a Lei n.º 6.404/1976, a demonstração de lucros ou prejuízos acumulados (DLPA) é uma demonstração obrigatória para todas as sociedades por ações e empresas de grande porte, podendo ser apresentada como demonstração independente ou como uma coluna da DMPL. IV Resultado abrangente é a mutação do patrimônio líquido provocada por transações e outros eventos não derivados de transações com os sócios enquanto proprietários da entidade contábil.
Assinale a opção correta.

 Conheça nossos planos