Questões de Concurso
Sobre demonstrações das mutações do patrimônio líquido - dmpl em contabilidade geral
Foram encontradas 353 questões


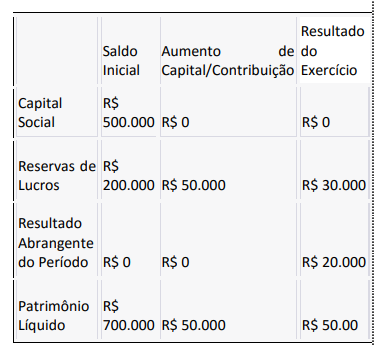
Com base nos dados apresentados, determine o saldo final do Patrimônio Líquido.
• Reconhecimento do lucro do período: R$800.000. • Reconhecimento de dividendos declarados: R$400.000. • Reconhecimento de juros sobre o capital próprio: R$100.000. • Integralização de capital social com a utilização de reserva: R$200.000. • Incorrência de gastos na emissão de ações: R$50.000.
Com base nesses fatos, no ano de X0, o patrimônio líquido da sociedade empresária apresentou o seguinte aumento:
I. Balanço Patrimonial. II. Demonstração do Resultado do Exercício. III. Demonstração do Resultado Abrangente.
Está correto o indicado em
As demonstrações contábeis têm como principal objetivo apontar a real situação da saúde financeira e todas as informações. Sobre demonstrações contábeis, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa que apresenta a sequência correta.
( ) A Demonstração Fluxo de Caixa apresenta as movimentações do Fluxo de Caixa, mostrando as entradas e saídas de dinheiro, durante o período, no caixa da empresa.
( ) A Demonstração do Valor Adicionado visa deixar evidente a geração de riqueza durante o período.
( ) A Demonstração de Lucros e Prejuízos Acumulados apresenta as mudanças realizadas no patrimônio líquido da empresa em um determinado período. Assim, a DLPA mostra a origem do recurso, a sua aplicação ao longo do exercício e um comparativo entre o saldo anterior e o final do lucro da empresa.
( ) A Demonstração das Mutações do Patrimônio Líquido é uma das demonstrações contábeis que auxiliam no monitoramento das finanças da empresa.
1. Balanço Patrimonial. 2. Demonstração das Mutações do Patrimônio Líquido. 3. Demonstração dos Fluxos de Caixa. 4. Demonstração do Resultado. 5. Demonstração do Valor Adicionado.
( ) Contém informações sobre a capacidade da entidade gerar caixa e equivalentes de caixa, assim como as necessidades da entidade de utilização desses fluxos de caixa.
( ) Demonstra o montante de todas receitas, despesas, custos, perdas e ganhos que a entidade obteve em determinado período e através do confronto desses fatos apresentar o resultado obtido, proporcionando aos usuários da informação contábil a apuração do lucro ou prejuízo.
( ) Apresenta o percentual de representação participativa decorrente da distribuição da riqueza das entidades, proporcionando aos usuários das informações contábeis descrições sobre itens que não se enquadram nos critérios de reconhecimento das demais demonstrações.
( ) Detalha todas as variações do capital próprio durante o exercício, proporcionando, assim, aos usuários da informação contábil clareza sobre a forma que está sendo destinados os resultados da entidade.
( ) Sintetiza as informações patrimoniais, com as contas analíticas totalizadas, proporcionando, dessa forma, ao usuário da informação contábil, uma visão global do patrimônio.
A sequência está correta em
Com relação aos demonstrativos contábeis, analise a frase abaixo:
"informa a movimentação ocorrida nas contas do Patrimônio Líquido a partir do saldo final de cada conta do exercício anterior até chegar ao saldo final do exercício em análise."
Assinale a alternativa que indica o nome correto para o conceito apresentado:
No ano de X0, a sociedade empresária auferiu lucro líquido de R$100.000. Do valor, R$ 5.000 foram destinados à constituição da reserva legal, R$30.000 foram distribuídos aos acionistas e o restante foi retido na sociedade, em Reservas para Expansão.
Assinale a opção que indica o saldo total apresentado na Demonstração das Mutações do Patrimônio Líquido da sociedade empresária em 31/12/X0.
Uma sociedade empresária apresentava o seguinte balanço patrimonial em 31/12/X0:

A sociedade empresária avaliava o estoque de acordo com o método PEPS (primeiro que entra, primeira que sai). No ano, os contadores constataram que a informação contábil seria mais relevante ao avaliar o estoque pelo método do custo médio ponderado móvel, procedendo com a modificação. Além disso, foi constatado que a conta Caixa não havia considerado a compra de estoques e foi realizado o reconhecimento contábil para ajustar o efeito no período em que a aplicação prática foi possível.
Assinale a opção que indica a demonstração contábil em que
deverão ser contabilizados, respectivamente, os efeitos
decorrentes da mudança do método de avaliação do estoque e
da diminuição na conta Caixa.
Prevista como opcional na legislação societária, a demonstração de mutações do patrimônio líquido é uma demonstração contábil obrigatória segundo pronunciamento do CPC.
Para responder à questão, considere:
A companhia Marte comercializa artigos de decoração para jardins e encerra seu exercício social em 31 de dezembro de cada ano. Na sua atividade há a incidência de impostos não cumulativos sobre o valor das suas operações de compra e venda de mercadorias, com alíquota de 10% (que estão incluídos no valor da operação). Em 30/11/2021, o contador da empresa elaborou um relatório gerencial com a seguinte relação de saldos nas contas contábeis.

No decorrer de dezembro de 2021, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Vendas à vista de mercadorias, recebidas por meio de depósito bancário, no valor de R$ 20.000. As mercadorias vendidas tiveram um custo de R$ 6.000 para a companhia.
2. Apropriação da despesa com aluguéis pagos antecipadamente, no valor de R$ 2.000.
3. Pagamento da obrigação com salários, no valor de R$ 15.000.
4. Subscrição e integralização do capital social no valor de R$ 20.000, sendo R$ 10.000 por meio de um imóvel e R$ 10.000 por meio de um depósito bancário.
5. Aquisição, a prazo, de mercadorias para revenda no valor de R$ 10.000, nos quais estão incluídos R$ 1.000 referentes a impostos recuperáveis.
6. Alienação à vista das ações da própria empresa, que estavam em tesouraria, no valor de R$ 8.000.
7. Vendas a prazo de mercadorias, no valor de R$ 10.000. As mercadorias vendidas tiveram um custo de R$ 4.000 para a companhia.
8. Reconhecimento da depreciação no valor de R$ 5.000.
Ao final de dezembro de 2021 foi apurado o resultado
do exercício, sendo que o estatuto da companhia determina a distribuição de 50% do lucro líquido ajustado
de acordo com a legislação como dividendos mínimos obrigatórios (que são pagos no exercício social
seguinte). A reserva legal foi constituída nos termos
também previstos na legislação. O saldo remanescente
do lucro líquido foi retido como reserva de lucros para
atender a projeto de investimento.

 Conheça nossos planos