Questões de Concurso
Sobre demonstração dos fluxos de caixa -dfc em contabilidade geral
Foram encontradas 1.879 questões


Ano: 2015
Banca:
FRAMINAS
Órgão:
Prefeitura de Belo Horizonte - MG
Prova:
FRAMINAS - 2015 - Prefeitura de Belo Horizonte - MG - Analista de Políticas Públicas - Ciências Aturais |
Q1666511
Contabilidade Geral
Para a elaboração da demonstração do fluxo de caixa
pelo método direto, deve constar no grupo das
atividades operacionais
Ano: 2015
Banca:
FRAMINAS
Órgão:
Prefeitura de Belo Horizonte - MG
Prova:
FRAMINAS - 2015 - Prefeitura de Belo Horizonte - MG - Analista de Políticas Públicas - Ciências Contábeis |
Q1664343
Contabilidade Geral
A elaboração da Demonstração dos Fluxos de Caixa
pelo método indireto requer uma conciliação entre o
lucro líquido e o caixa gerado pelas operações. Para
fazer a conciliação, são necessários alguns ajustes ao
lucro. Assinale a alternativa que NÃO corresponda a
um ajuste ao lucro líquido, necessário para a
elaboração da Demonstração dos Fluxos de Caixa
pelo método indireto:
Ano: 2015
Banca:
FRAMINAS
Órgão:
Prefeitura de Belo Horizonte - MG
Prova:
FRAMINAS - 2015 - Prefeitura de Belo Horizonte - MG - Analista de Políticas Públicas - Ciências Contábeis |
Q1664342
Contabilidade Geral
Uma empresa adquiriu no exercício de 2014, por meio
de financiamento no BNDES, um imóvel pelo valor de
R$ 2 600 000,00. Até o final de 2014, a empresa
reconheceu na despesa financeira um montante de
R$ 21 666,67 decorrente de juros deste
financiamento. Em 27/12/2014, pagou ao BNDES
R$ 126 389,00, dos quais R$ 18 055,56 referem-se a
juros e R$ 108 333,44 referem-se a valor principal da
dívida. Durante o exercício de 2014, foi reconhecida
uma depreciação do imóvel adquirido no valor de
R$ 52 000,00. Considerando apenas essas
informações, assinale a alternativa que apresenta a
informação correta na elaboração da Demonstração
dos Fluxos de Caixa, pelo método indireto, em
31/12/2014.
Ano: 2015
Banca:
UFPR
Órgão:
Prefeitura de Almirante Tamandaré - PR
Prova:
UFPR - 2015 - Prefeitura de Almirante Tamandaré - PR - Contador |
Q1338525
Contabilidade Geral
Demonstração que apresenta as variações ocorridas nas Atividades Operacionais de empresas comerciais, industriais,
prestadoras de serviços e entidades públicas.
Ano: 2015
Banca:
FUNCAB
Órgão:
Prefeitura de Araruama - RJ
Prova:
FUNCAB - 2015 - Prefeitura de Araruama - RJ - Contador |
Q1335635
Contabilidade Geral
O regime contábil da competência, que, em linhas
gerais, representa os registro das despesas e
receitas em função da sua ocorrência, se constitui na
base para a escrituração dos atos e fatos
administrativos nos sistemas de contabilidade.
Marque a alternativa que apresenta um
demonstrativo contábil, que NÃO leva em conta esse
princípio.
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Angra dos Reis - RJ
Prova:
INSTITUTO AOCP - 2015 - Prefeitura de Angra dos Reis - RJ - Contador |
Q1252810
Contabilidade Geral
A necessidade de se ter um conjunto de
normas contábeis internacionais que
viabilizem a comparação de informações
entre companhias de um mesmo grupo ou
de grupos distintos fez com que o Brasil
passasse a adotar esses demonstrativos
internacionalmente divulgados. Essa adoção
é tratada pela Lei 11.368/2007 que estabelece
as seguintes novas demonstrações
financeiras:
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Angra dos Reis - RJ
Prova:
INSTITUTO AOCP - 2015 - Prefeitura de Angra dos Reis - RJ - Contador |
Q1252808
Contabilidade Geral
Quais são as demonstrações financeiras
obrigatórias a serem apresentadas ao fim de
cada exercício social, que deverão exprimir
com clareza a situação do patrimônio da
companhia e as mutações ocorridas no
exercício.
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Angra dos Reis - RJ
Prova:
INSTITUTO AOCP - 2015 - Prefeitura de Angra dos Reis - RJ - Contador |
Q1252793
Contabilidade Geral
A Demonstração de Fluxo de Caixa NÃO será
obrigatória para as companhias fechadas
com patrimônio líquido, na data do balanço,
inferior a
Q1198798
Contabilidade Geral
“Se, ao realizar a análise de uma empresa, o somatório do fluxo de caixa descontado estimado atingir um valor negativo, abandone de imediato a ideia de comprá-la”. Para a metodologia de avaliação de empresas conhecida como Opções Reais, essa declaração é:
Q1019962
Contabilidade Geral
Assinale a alternativa que faz referência ao demonstrativo contábil, que passou a participar do
conjunto completo de demonstrativos, a serem apresentados, de acordo com o
CPC 26 – Demonstrativos Contábeis.
Q1019956
Contabilidade Geral
Assinale a alternativa que apresenta uma demonstração contábil, cuja preparação está
desvinculada do regime contábil da competência.
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
EBSERH
Prova:
INSTITUTO AOCP - 2015 - EBSERH - Analista Administrativo - Contabilidade (HE-UFPEL) |
Q818178
Contabilidade Geral
De acordo com a Redação dada pela Lei
11.638/2007, as companhias com base na
escrituração mercantil estão dispensadas de
apresentar qual demonstração financeira?
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
EBSERH
Prova:
INSTITUTO AOCP - 2015 - EBSERH - Técnico em Contabilidade (HE-UFPEL) |
Q818139
Contabilidade Geral
O valor presente dos fluxos de caixa que uma
entidade espera obter com o uso contínuo de
um ativo e com a alienação ao final da sua vida
útil ou incorrer para a liquidação de um passivo
denomina-se
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
EBSERH
Prova:
INSTITUTO AOCP - 2015 - EBSERH - Analista Administrativo - Contabilidade (HE-UFSCAR) |
Q817158
Contabilidade Geral
A Demonstração do Fluxo de Caixa passou a
ser de apresentação obrigatória para todas as
sociedades de capital aberto ou com patrimônio
líquido superior a quanto?
Ano: 2015
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2015 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q808411
Contabilidade Geral
Em relação ao conteúdo da Demonstração dos Fluxos de Caixa de uma
Sociedade Comercial, assinale a opção CORRETA.
Ano: 2015
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2015 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q807910
Contabilidade Geral
Uma Sociedade Empresária apresentou os seguintes dados que foram extraídos de sua contabilidade:
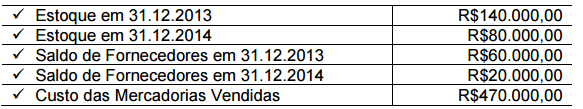
A movimentação do estoque é composta por compras e baixa por vendas. Todas as compras foram efetuadas a prazo. A movimentação de fornecedores corresponde à contrapartida de compras e pagamentos. A Demonstração dos Fluxos de Caixa é elaborada pelo Método Direto.
Com base nos dados apresentados, o caixa consumido para pagamento de fornecedores é de:
Ano: 2015
Banca:
INSTITUTO AOCP
Órgão:
UFPEL
Prova:
INSTITUTO AOCP - 2015 - UFPEL - Analista Administrativo-Contabilidade |
Q773861
Contabilidade Geral
Não será obrigada a elaboração e publicação da
DFC para as companhias fechadas com patrimônio
líquido, na data do balanço, inferior a
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Analista Executivo em Metrologia e Qualidade - Ciências Contábeis |
Q766819
Contabilidade Geral
As demonstrações financeiras constituem‐se em relatórios contábeis obrigatórios, segundo a Lei nº 6.404/1976. Em
relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas.
( ) No Balanço Patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e
agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da entidade.
( ) A Demonstração dos Fluxos de Caixa apresentará as alterações ocorridas durante o exercício no saldo de caixa e
equivalentes de caixa.
( ) A Demonstração dos Lucros e Prejuízos Acumulados deverá ser elaborada contendo no mínimo três fluxos: Fluxos
das Operações, Fluxos dos Financiamentos e Fluxos dos Financiamentos.
( ) A Demonstração do Valor Adicionado apresentará o valor da riqueza gerada pela entidade, sua distribuição entre
os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas,
governo e outros, bem como a parcela da riqueza não distribuída.
A sequência está correta em
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Analista Executivo em Metrologia e Qualidade - Ciências Contábeis |
Q766768
Contabilidade Geral
“Relatório contábil é a exposição resumida e ordenada de dados colhidos pela contabilidade. Objetiva relatar às pessoas
que se utilizam da contabilidade os principais fatos registrados pela contabilidade em determinado período.”
(Marion, 2009.)
Dentre os relatórios contábeis, há os que são obrigatórios, segundo a Lei nº 6.404/1976, denominados demons‐
trações financeiras. Constituem‐se em demonstrações financeiras, EXCETO:
Ano: 2015
Banca:
IDECAN
Órgão:
INMETRO
Prova:
IDECAN - 2015 - INMETRO - Analista Executivo em Metrologia e Qualidade - Ciências Contábeis |
Q766766
Contabilidade Geral
Em relação às demonstrações financeiras, marque V para as afirmativas verdadeiras e F para as falsas.
( ) As demonstrações financeiras de cada exercício devem ser publicadas com a indicação dos valores
correspondentes das demonstrações financeiras do exercício imediatamente anterior.
( ) Nas demonstrações financeiras, as contas semelhantes poderão ser agrupadas e os pequenos saldos agregados,
desde que indicada a sua natureza e não ultrapassem um décimo do valor do respectivo grupo de contas.
( ) Nas demonstrações financeiras devem ser utilizadas designações genéricas, como “diversas contas” ou “contas
correntes”.
( ) Deverão registrar somente a destinação dos prejuízos, enquanto a destinação dos lucros é de exclusiva decisão da
diretoria.
( ) Serão complementadas por notas explicativas, quadros analíticos ou outras demonstrações contábeis necessárias
para esclarecimentos da situação patrimonial e dos resultados do exercício.
A sequência está correta em

 Conheça nossos planos