Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2013
Banca:
UEPA
Órgão:
SEAD-PA
Prova:
UEPA - 2013 - SEAD-PA - Fiscal de Receitas Estaduais - Conhecimentos básicos |
Q525821
Contabilidade Geral
A Cia. Marabá S/A, empresa especializada em
elaboração de projetos, iniciou suas atividades
em 30/11/12, com um capital social de
R$300.000,00, totalmente integralizado, parte
em dinheiro, R$100.000,00, e parte em
móveis, utensílios e equipamentos no valor de
R$200.000,00. Até o final do exercício de
2012, ocorreram os seguintes acontecimentos:
– Aquisição, a prazo, de material de consumo R$ 60.000,00, dos quais usou 40% durante o mês de dezembro.
– Pagamento antecipado de aluguel em 01/12/12, dos próximos 5 meses, R$15.000,00.
– Fez um contrato de leasing no valor de R$60.000,00 para uso de um veículo que tem valor de mercado de R$60.000. Tal valor deverá ser pago em 30 parcelas a cada quinto dia útil, a partir do próximo mês. Tal veículo será usado para visita a clientes.
- Gasto de R$5.000,00, com água, energia, telefone etc. consumidos em dezembro/12, mas que serão pagos somente no início do mês seguinte.
– Recebimento de adiantamento de clientes por serviços contratados, a serem prestados em 60 dias R$50.000,00.
– Reconhecimento da despesa com salários e pró-labore no valor de R$ 20.000,00, pagos até o último dia útil do mês de dezembro/12.
– A empresa tem R$150.000,00 a receber de prefeituras, referente aos serviços prestados durante o mês de dezembro/12.
Com base nessas informações, e sem considerar depreciação e tributação, o valor total do Ativo e o Resultado do exercício da Cia. Marabá S/A, em 31/12/12, são respectivamente:
– Aquisição, a prazo, de material de consumo R$ 60.000,00, dos quais usou 40% durante o mês de dezembro.
– Pagamento antecipado de aluguel em 01/12/12, dos próximos 5 meses, R$15.000,00.
– Fez um contrato de leasing no valor de R$60.000,00 para uso de um veículo que tem valor de mercado de R$60.000. Tal valor deverá ser pago em 30 parcelas a cada quinto dia útil, a partir do próximo mês. Tal veículo será usado para visita a clientes.
- Gasto de R$5.000,00, com água, energia, telefone etc. consumidos em dezembro/12, mas que serão pagos somente no início do mês seguinte.
– Recebimento de adiantamento de clientes por serviços contratados, a serem prestados em 60 dias R$50.000,00.
– Reconhecimento da despesa com salários e pró-labore no valor de R$ 20.000,00, pagos até o último dia útil do mês de dezembro/12.
– A empresa tem R$150.000,00 a receber de prefeituras, referente aos serviços prestados durante o mês de dezembro/12.
Com base nessas informações, e sem considerar depreciação e tributação, o valor total do Ativo e o Resultado do exercício da Cia. Marabá S/A, em 31/12/12, são respectivamente:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511089
Contabilidade Geral
Com relação à avaliação de itens patrimoniais e ao levantamento das demonstrações de resultado previstas na legislação societária, julgue o item seguinte.
Para fins de aplicação do conceito de custo de transação, o conceito de encargos financeiros é mais amplo que o de despesas financeiras, pois o cálculo dos encargos financeiros inclui, além da soma das despesas financeiras, os custos de transação, prêmios, descontos e ágios.
Para fins de aplicação do conceito de custo de transação, o conceito de encargos financeiros é mais amplo que o de despesas financeiras, pois o cálculo dos encargos financeiros inclui, além da soma das despesas financeiras, os custos de transação, prêmios, descontos e ágios.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511087
Contabilidade Geral
Com relação à avaliação de itens patrimoniais e ao levantamento das demonstrações de resultado previstas na legislação societária, julgue o item seguinte.
Dada a necessidade de avaliação das receitas de venda pelo valor justo, a parte da receita de venda que representa renda financeira deve ser reconhecida como receita financeira no momento da venda.
Dada a necessidade de avaliação das receitas de venda pelo valor justo, a parte da receita de venda que representa renda financeira deve ser reconhecida como receita financeira no momento da venda.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511086
Contabilidade Geral
Considere que uma empresa tenha obtido receita de vendas de R$ 200 mil ao vender 10 mil unidades de seu único produto, obtendo lucro operacional líquido de R$ 40 mil, antes de dedução do IR. Considere, ainda, que a empresa possua custos e despesas fixas de R$ 80 mil. Com base nessas informações, julgue o próximo item.
Com base nas informações acima apresentadas, é correto afirmar que um lucro operacional líquido de 30% da receita de vendas é obtido com vendas superiores a 13.300 unidades.
Com base nas informações acima apresentadas, é correto afirmar que um lucro operacional líquido de 30% da receita de vendas é obtido com vendas superiores a 13.300 unidades.
Q498317
Contabilidade Geral
Observe os fatos ocorridos em setembro de 2012, apresentados a seguir:
I. Recebimentos de:
a) $100 referente a serviço prestado em agosto;
b) $200 referente a serviço prestado no próprio mês de setembro
c) $300 referente a uma antecipação de receita a ser prestada em outubro
II. Pagamentos de:
a) $150 referente a despesa com salário do mês de agosto
b) $120 referente a despesa incorrida em setembro
c) $130 referente a adiantamento de salários de outubro (vales concedidos)
Com base nos fatos apresentados acima, o lucro do mês de setembro de 2012 pelo regime de competência é de
I. Recebimentos de:
a) $100 referente a serviço prestado em agosto;
b) $200 referente a serviço prestado no próprio mês de setembro
c) $300 referente a uma antecipação de receita a ser prestada em outubro
II. Pagamentos de:
a) $150 referente a despesa com salário do mês de agosto
b) $120 referente a despesa incorrida em setembro
c) $130 referente a adiantamento de salários de outubro (vales concedidos)
Com base nos fatos apresentados acima, o lucro do mês de setembro de 2012 pelo regime de competência é de
Ano: 2013
Banca:
Makiyama
Órgão:
IF-RO
Provas:
Makiyama - 2013 - IF-RO - Contador
|
Makiyama - 2013 - IF-RO - Professor - Contabilidade |
Q495774
Contabilidade Geral
Assinale a alternativa em que todos os procedimentos apresentados correspondem, corretamente, às demonstrações financeiras obrigatórias a serem laboradas ao fim de cada exercício social.
Q495771
Contabilidade Geral
Considere os dados a seguir para a questão.
Receita Líquida de Vendas 800.000,00
Custo das Vendas do Período 250.000,00
Receitas com alienação de imobilizados 50.000,00
Despesas com salários 150.000,00
Provisão para Imposto de Renda 80.000,00
Contribuição sobre o Lucro Líquido: 20.000
Participação dos Debenturistas: 20%
Participação dos Empregados: 20%
Dividendos propostos: 20.000,00
Ajustes de exercícios anteriores: 35.000,00
Transferências para reserva de lucro: 10%
Tendo em vista as contas e as informações dadas, pode-se verificar que a empresa destinou ao pagamento da participação de empregados o valor de:
Receita Líquida de Vendas 800.000,00
Custo das Vendas do Período 250.000,00
Receitas com alienação de imobilizados 50.000,00
Despesas com salários 150.000,00
Provisão para Imposto de Renda 80.000,00
Contribuição sobre o Lucro Líquido: 20.000
Participação dos Debenturistas: 20%
Participação dos Empregados: 20%
Dividendos propostos: 20.000,00
Ajustes de exercícios anteriores: 35.000,00
Transferências para reserva de lucro: 10%
Tendo em vista as contas e as informações dadas, pode-se verificar que a empresa destinou ao pagamento da participação de empregados o valor de:
Q489588
Contabilidade Geral
Na determinação do resultado do exercício, devem ser computados(as):
Q486493
Contabilidade Geral
A empresa Fusão S.A. adquiriu a empresa Partilha S.A. com objetivo de combinar seus negócios. No processo de aquisição foram gastos pela empresa Fusão honorários com contratação de advogados, contabilistas, auditores e outros. Esses valores devem ser contabilizados como
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477866
Contabilidade Geral
A Cia. Urano aproveita a proposta de seu fornecedor e antecipa a liquidação de uma duplicata de seu aceite, mediante um desconto de 10% do valor total do título. Essa operação implica no reconhecimento de:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477865
Contabilidade Geral
Com relação à atribuição e reconhecimento de valor do imobilizado, pode-se afirmar que:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477853
Contabilidade Geral
Com base nos dados abaixo, responder à questão.
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
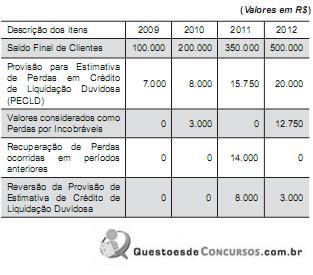
Na apuração do resultado de 2011, a empresa registrou:
O departamento de análise de crédito da empresa Comércio Geral S.A. apresenta ao comitê de políticas contábeis, da empresa, o relatório a seguir, relativo ao comportamento dos recebíveis nos últimos quatro anos.
Na apuração do resultado de 2011, a empresa registrou:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477852
Contabilidade Geral
A Cia. de Transportes Pontual atua no ramo de entregas
de encomendas utilizando 30 motocicletas. Após inúmeros
problemas verificados em razão da falta de pontualidade
de entrega, as condições de locomoção, risco do negócio
e os resultados negativos obtidos, resolve encerrar esse
tipo de atividade, passando a atuar no ramo de transportes
de produtos in natura, utilizando caminhões pesados. Em
20/03/2011, ao desfazer-se das motocicletas, via leilão,
identifica os seguintes valores:
(Valores em R$)
Valor da Venda 300.000
Despesas necessárias para venda dos itens (12.000)
Tributos incidentes sobre a negociação (18.000)
Valor Líquido Contábil 270.000
Com base nas informações, pode-se afirmar que:
(Valores em R$)
Valor da Venda 300.000
Despesas necessárias para venda dos itens (12.000)
Tributos incidentes sobre a negociação (18.000)
Valor Líquido Contábil 270.000
Com base nas informações, pode-se afirmar que:
Q476087
Contabilidade Geral
Observe as contas a seguir de uma empresa comercial e
responda à questão.
Contas Valor R$
Adiantamento de Clientes 80
Salários do mês 50
Contas a pagar em 180 dias 120
Veículos para uso 500
Fretes e carretos na venda 100
Empréstimos de sócios 70
Ganho na alienação de bens de uso 100
Capital social 1.000
Ações de empresas coligadas 100
Juros passivos 50
Despesas com comissão 100
Veículos para renda 150
Adiantamento a fornecedores 300
Venda de mercadorias 1.000
Juros a pagar 10
Impostos a recuperar 120
Vales concedidos a funcionários 20
Despesas administrativas 50
Veículos para venda 800
Financiamentos a pagar de longo prazo 400
Reservas de lucros 200
Perdas eventuais 30
Custo de mercadorias vendidas 600
Aluguéis pagos antecipadamente 10
Desconsiderando os impostos diretos da receita de vendas e considerando uma alíquota de 30% de imposto de renda e contribuição social sobre o lucro líquido do exercício sem ajuste no LALUR, o valor do lucro líquido do exercício é
Contas Valor R$
Adiantamento de Clientes 80
Salários do mês 50
Contas a pagar em 180 dias 120
Veículos para uso 500
Fretes e carretos na venda 100
Empréstimos de sócios 70
Ganho na alienação de bens de uso 100
Capital social 1.000
Ações de empresas coligadas 100
Juros passivos 50
Despesas com comissão 100
Veículos para renda 150
Adiantamento a fornecedores 300
Venda de mercadorias 1.000
Juros a pagar 10
Impostos a recuperar 120
Vales concedidos a funcionários 20
Despesas administrativas 50
Veículos para venda 800
Financiamentos a pagar de longo prazo 400
Reservas de lucros 200
Perdas eventuais 30
Custo de mercadorias vendidas 600
Aluguéis pagos antecipadamente 10
Desconsiderando os impostos diretos da receita de vendas e considerando uma alíquota de 30% de imposto de renda e contribuição social sobre o lucro líquido do exercício sem ajuste no LALUR, o valor do lucro líquido do exercício é
Ano: 2013
Banca:
CESGRANRIO
Órgão:
Banco da Amazônia
Prova:
CESGRANRIO - 2013 - Banco da Amazônia - Técnico Bancário - 1 |
Q468708
Contabilidade Geral
Uma companhia tributada pelo lucro real anual recolheu no Banco W o Imposto de Renda, apurado pela antecipação mensal em base estimada, no valor de 50.000,00, mediante débito em conta corrente.
O Banco W realizou o seguinte registro contábil da arrecadação do imposto de renda realizada:
O Banco W realizou o seguinte registro contábil da arrecadação do imposto de renda realizada:
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462178
Contabilidade Geral
A Cia. Negócios & Negócios reconheceu, durante o ano de 2012, R$ 2.000.000,00 em vendas realizadas. Adicionalmente, durante 2012, reconheceu as seguintes operações: devoluções de vendas de R$ 60.000,00; abatimento sobre vendas de R$ 40.000,00; comissões sobre as vendas realizadas de R$ 30.000,00; impostos sobre vendas de R$ 360.000,00; estimativa para perdas com créditos de liquidação duvidosa de R$ 6.000,00. Sabendo que o custo das mercadorias vendidas foi de R$ 1.180.000,00, a Cia. Negócios & Negócios apurou, em 2012, uma receita líquida e um lucro bruto, respectivamente, de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462172
Contabilidade Geral
A empresa Comercial S.A. realizou, em 31/12/2012, uma venda, do produto A, no valor total de R$ 90.000,00, tendo recebido R$ 30.000,00 à vista e o restante para ser recebido em 30/04/2014. Se o cliente tivesse efetuado a compra do produto A à vista, ele pagaria, no total, R$ 83.000,00. Com base nestas informações e na regulamentação vigente, a empresa Comercial S.A. reconheceu, no momento da venda, uma receita de vendas de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458517
Contabilidade Geral
A empresa Comércio S.A., ao adquirir mercadorias para revenda pagou os seguintes valores:
Mercadorias: R$ 120.000,00, valor líquido de tributos;
Seguro: R$ 2.000,00;
Tributos recuperáveis: R$ 21.000,00;
Tributos não recuperáveis: R$ 12.000,00.
Com base nessas informações e sabendo que a empresa revendeu todas estas mercadorias por R$ 250.000,00, com 10% de desconto no ato da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela empresa Comércio S.A. foram, respectivamente, em reais,
Mercadorias: R$ 120.000,00, valor líquido de tributos;
Seguro: R$ 2.000,00;
Tributos recuperáveis: R$ 21.000,00;
Tributos não recuperáveis: R$ 12.000,00.
Com base nessas informações e sabendo que a empresa revendeu todas estas mercadorias por R$ 250.000,00, com 10% de desconto no ato da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela empresa Comércio S.A. foram, respectivamente, em reais,
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455458
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Para fins de divulgação na demonstração do resultado do exercício, incluem-se na receita os ingressos brutos recebidos e a receber pela entidade, originários de suas próprias atividades, inclusive tributos sobre vendas de bens e serviços, estes posteriormente deduzidos para fins de evidenciação da receita líquida.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455433
Contabilidade Geral
Julgue o item a seguir, de acordo com as normas internacionais de contabilidade.
O reconhecimento de uma receita de venda implica a transferência legal da titularidade dos bens alienados aos compradores.
O reconhecimento de uma receita de venda implica a transferência legal da titularidade dos bens alienados aos compradores.

 Conheça nossos planos