Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Uma empresa apresentou as seguintes informações extraídas do Departamento de Contabilidade: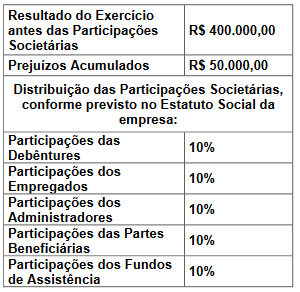
Com base nessas informações, nos termos da Lei nº 6.404/1976 e suas alterações, as Participações dos Fundos de Assistência apresentarão um valor de
Uma Sociedade por ações realizou as seguintes operações durante o mês de outubro de 2019:
- Adiantamento do 13º salário dos colaboradores, no valor de R$ 250.000,00.
- Pagamento seguro do imóvel da companhia, no valor de R$ 120.000,00, cuja vigência inicia em 01/11/2019 e tem duração de doze meses.
- Provisão para férias dos trabalhadores no valor de R$ 60.000,00, sendo que as férias coletivas da empresa ocorrerão em janeiro de 2020.
- Contabilização da folha de pagamento com valor bruto de R$ 2.000.000,00.-INSS patronal R$ 400.000,00.
- INSS descontado dos colaboradores R$ 220.000,00.-FGTS sobre as remunerações R$ 180.000,00.
-Desconto faltas não justificadas e atrasos no valor de R$ 20.000,00.
-Horas extras pagas no período R$ 30.000,00.
Com base somente nos dados apresentados, assinale a alternativa que apresenta o valor da despesa do mês de outubro de 2019:
Sobre as demonstrações contábeis, pode-se afirmar que:
De acordo com a Lei nº 6.404/76 consolidada são demonstrações obrigatórias a todas as empresas, exceto microempreendedor individual, ao final de cada exercício social.
Nesse sentido, considere as afirmativas abaixo.
I. Balanço Patrimonial.
II. Demonstração do Resultado do Exercício.
III. Demonstração das Origens e Aplicação dos Recursos.
IV. Demonstração dos Lucros e Prejuízos Acumulados.
V. Demonstração dos Fluxos de Caixa.
Estão corretas as afirmativas:
A Lei N.º 6.404/1976 estabeleceu, em seu art. 176, que ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, EXCETO:
Uma sociedade empresária apresentou as seguintes informações para a elaboração da Demonstração dos Fluxos de Caixa do exercício de 2017:
Dados do Balanço Patrimonial em Reais (R$)
Conta |
31/12/2017 |
31/12/2016 |
Caixa |
10.000,00 |
3.000,00 |
|
Aplificação financeira de liquidez imediata |
15.000,00 |
7.000,00 |
Clientes |
13.000,00 |
11.000,00 |
Estoques |
10.000,00 |
6.000,00 |
Veículos de uso |
15.000,00 |
0,00 |
Total |
63.000,00 |
27.000,00 |
Fornecedores |
2.000,00 |
4.000,00 |
|
Financiamento de curto prazo |
5.000,00 |
0,00 |
|
Dividendos a pagar |
9.000,00 |
0,00 |
Capital social |
46.000,00 |
23.000,00 |
Reserva legal |
1.000,00 |
0,00 |
Total |
63.000,00 |
27.000,00 |
Outras informações:
O aumento do capital social foi realizado com a integralização de um veículo no valor de R$ 15.000,00 e com a integralização de R$ 8.000,00 em dinheiro. Não houve distribuição de dividendos no período. O financiamento de curto prazo foi obtido em 01/10/2017. O Lucro Líquido no exercício de 2017 foi de R$ 7.000,00. A despesa com depreciação no exercício de 2017 foi de R$ 3.000,00,Considerando-se as informações apresentadas, é CORRETO afirmar que, no exercício de 2017:
Na demonstração do fluxo de caixa, os recebimentos de caixa decorrentes de royalties, honorários e comissões são exemplos das atividades:
Qual é o método que visa calcular o número de períodos ou quanto tempo o investidor irá precisar para recuperar o investimento realizado?
O artigo nº 176 da Lei 6.404/76 determina as demonstrações financeiras que deverão ser elaboradas, com base na escrituração mercantil da companhia, ao final de cada exercício social. Em relação a este tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. A destinação dos lucros será registrada segundo a proposta dos órgãos da administração da companhia, aprovada em assembleia geral.
II. A demonstração dos lucros, ou prejuízos acumulados, compõe o conjunto das demonstrações obrigatórias.
III. A demonstração do valor adicionado é obrigatória a toda sociedade anônima.
Em 31/12/2018, o balanço patrimonial de uma sociedade por ações, apresentava o patrimônio líquido com a seguinte estrutura:
Contas |
Valores em R$ |
Capital Social |
90.000,00 |
Capital a Integralizar |
20.000,00 |
Reserva para Contingências |
4.000,00 |
Ágio na Emissão de Ações |
5.000,00 |
Reserva Legal |
3.000,00 |
Ações em Tesouraria |
8.000,00 |
Ajuste de Avaliação Patrimonial (saldo credor) |
6.000,00 |
Reserva Estatutária |
5.000,00 |
Reserva de Incentivos Fiscais |
2.000,00 |
Reserva para Expansão |
8.000,00 |
A partir desses dados, pode-se concluir que o montante das Reservas de Lucros importava em:
O documento que auxilia no cálculo do PIB e vários outros indicadores sociais, bem como na tomada de decisões para possíveis investimentos, é o:
Analise os itens a seguir sobre o balanço patrimonial.
I. O Ativo faz parte das Contas Patrimoniais e compreende o conjunto de Bens e Direitos da organização (entidade, empresa), possuindo valores econômicos e podendo ser convertido em dinheiro (proporcionando ganho para a empresa).
II. Nível de exigibilidade é o maior ou menor prazo existente para que as Obrigações sejam pagas. As contas que deverão ser pagas mais rapidamente (curto prazo) têm um maior nível de exigibilidade do que as contas que serão liquidadas (pagas) em um prazo maior (longo prazo).
III. O Balanço Patrimonial é a demonstração contábil destinada a evidenciar, quantitativa e qualitativamente, numa determinada data, a posição patrimonial e financeira da entidade.
É verdadeiro o que se afirma em:
Fazem parte da Demonstração do Valor Adicionado (DVA):
1. Resultado de Equivalência Patrimonial.
2. Impostos, Taxas e Contribuições.
3. Depreciação/Amortização/Exaustão.
4. Perda/Recuperação de Valores Ativos.
A soma dos itens corretos é:
A Lei no 6.406/1976 dispõe que no balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. De acordo com a referida Lei, assinale a alternativa CORRETA sobre a classificação das contas no ativo circulante.
I- RBT12: receita bruta acumulada nos doze meses anteriores ao período de apuração. II- Aliq: alíquota nominal constante dos Anexos I a Vda Lei Complementar nº 123 de 14 de dezembro de 2016.
III- PD: parcela a deduzir constante dos Anexos I a Vda Lei Complementar nº 123 de 14 de dezembro de 2016.
Nesse caso, segundo a mencionada Lei Complementar nº 123 de 14 de dezembro de 2016, a fórmula para cálculo da alíquota efetiva do Simples Nacional, está expressa em:

 Conheça nossos planos