Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Santo Augusto - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Santo Augusto - RS - Contador |
Q1287644
Contabilidade Geral
Segundo o Comitê de Pronunciamentos Contábeis – CPC 00 R2, ______________
são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio
líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima
Assinale a alternativa que preenche corretamente a lacuna do trecho acima
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Santo Augusto - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Santo Augusto - RS - Contador |
Q1287639
Contabilidade Geral
A empresa ABC Ltda. registrou os seguintes fatos contábeis, considerando os
meses de dezembro de 2019 e janeiro de 2020:
• Em 5 de dezembro de 2019, realizou o pagamento da despesa com salários referente ao mês de
novembro de 2019, no valor de R$ 20.000,00.
• Em 25 de dezembro de 2019, vendeu R$ 100.000,00 de mercadorias, com recebimento à vista de
30%, e o restante para receber em 90 dias.
• Em 30 de dezembro de 2019, reconheceu a despesa com energia no valor de R$ 2.500,00, para
pagamento em 15 de janeiro de 2020. • Em 15 de janeiro de 2020, foi realizado o pagamento da energia elétrica no valor de R$ 2.500,00,
reconhecida na contabilidade em 30 de dezembro de 2019.
A partir dos fatos mencionados, qual o resultado da demonstração do resultado do exercício, considerando o método de competência, para o período de dezembro de 2019?
A partir dos fatos mencionados, qual o resultado da demonstração do resultado do exercício, considerando o método de competência, para o período de dezembro de 2019?
Ano: 2020
Banca:
IBFC
Órgão:
EBSERH
Prova:
IBFC - 2020 - EBSERH - Analista Administrativo - Contabilidade |
Q1286077
Contabilidade Geral
A Loja Takashi Materiais Elétricos, calcula os
custos totais de cada um dos seus produtos e
deseja que a margem sobre as vendas seja de
30%. Escolhendo uma Caixa de luz, que tem o
custo total de R$ 950,00, calcule seu preço de
venda.
Ano: 2020
Banca:
IBFC
Órgão:
EBSERH
Prova:
IBFC - 2020 - EBSERH - Analista Administrativo - Contabilidade |
Q1286060
Contabilidade Geral
Sabendo-se que o Lucro depois do Imposto de
Renda da Cia Vamos em frente foi de
R$ 1.215.000,00 em 31/12/17, e que o estatuto
prevê participações de empregados em 5%,
Administração em 15% e debêntures em 10%,
calcule o Lucro Líquido do Exercício e assinale
a alternativa correta.
Ano: 2020
Banca:
IBFC
Órgão:
EBSERH
Prova:
IBFC - 2020 - EBSERH - Analista Administrativo - Contabilidade |
Q1286059
Contabilidade Geral
A empresa Bulldog, apresenta os seguintes
dados para seu Demonstrativo de Resultado do
Período em 31/12/16: Receita Bruta: 550.000,00,
as devoluções representam 6% da receita
bruta, o ICMS calculado foi de 18% da receita
bruta, o custo foi de R$ 130.000,00, as
despesas financeiras líquidas foram de R$
46.500, as despesas de vendas são
contabilizadas exatamente à base de 10% da
Receita Líquida, as despesas administrativas
totalizaram o valor de R$ 15.000,00 e no cálculo
do Imposto de Renda considerou-se a alíquota
de 15%.
Assinale a alternativa que apresenta o Lucro bruto e o Lucro antes do Imposto de Renda.
Assinale a alternativa que apresenta o Lucro bruto e o Lucro antes do Imposto de Renda.
Ano: 2020
Banca:
IBFC
Órgão:
EBSERH
Prova:
IBFC - 2020 - EBSERH - Analista Administrativo - Contabilidade |
Q1286058
Contabilidade Geral
A Cia. Pet & Shop é uma empresa comercial,
que apresenta os seguintes dados em seu
Demonstrativo de Resultado do Exercício:
Receita Bruta: R$ 123.600,00, está contido o
ICMS pela alíquota de 18%. Não teve outras
deduções sobre a receita além de um
abatimento de R$ 10.200,00. Seu custo foi de
R$ 33.220, as despesas financeiras foram de R$
7.800, as de vendas R$ 8.100 e as
administrativas de R$ 2.500. As receitas
financeiras foram R$ 3.850. A empresa teve
outras receitas operacionais de R$ 2.750. A
alíquota de Imposto de Renda incidente sobre
o lucro é de 25% e a alíquota de CSLL sobre o
lucro é de 9%.
Assinale a alternativa que apresenta o Lucro antes do Imposto de Renda e da Contribuição Social sobre o Lucro e o Lucro Líquido do exercício, respectivamente.
Assinale a alternativa que apresenta o Lucro antes do Imposto de Renda e da Contribuição Social sobre o Lucro e o Lucro Líquido do exercício, respectivamente.
Ano: 2020
Banca:
IBFC
Órgão:
EBSERH
Prova:
IBFC - 2020 - EBSERH - Analista Administrativo - Contabilidade |
Q1286057
Contabilidade Geral
A Cia Tubo Certo realizou em 31/12/17, uma
venda no valor de R$ 550.000,00. Recebeu R$
150.000,00 à vista e o restante será recebido em
31/03/18. Se o cliente Beta tivesse realizado a
compra à vista, teria pago R$ 490.000,00,
porém o cliente optou pelo pagamento com
juros. De acordo com essas informações,
assinale a alternativa que apresenta o valor da
receita de vendas que a Cia Tubo certo
reconheceu em seu resultado no momento da
venda.
Q1275925
Contabilidade Geral
A Empresa MFC Ltda apresentou os seguintes saldos em conta em determinado período:
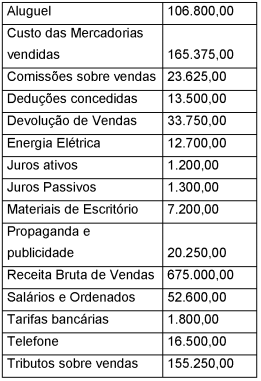
Considerando apenas as contas apresentadas,
assinale a alternativa correta.
Ano: 2020
Banca:
VUNESP
Órgão:
Prefeitura de Cananéia - SP
Prova:
VUNESP - 2020 - Prefeitura de Cananéia - SP - Controlador Interno do Município |
Q1267104
Contabilidade Geral
Texto associado
Utilize as informações do Balancete de Verificação a seguir, relativo ao exercício encerrado em 31.12.2018, para responder a questão.

Notas:
I. A sigla CP significa Curto Prazo.
II. As Participações Societárias em A e em C foram adquiridas com intenção de permanência.
Na Demonstração de Resultado do Exercício, o valor do
lucro da entidade, antes dos tributos sobre a Renda, foi,
em R$, igual a:
Q1267068
Contabilidade Geral
Baseando-se nas informações seguintes, responda a questão.
Uma empresa de revenda de motores apresentou, hipoteticamente, no mês de janeiro de 2020, uma receita operacional de R$ 1.240.000,00. Nesse mesmo mês, a empresa adquiriu insumos produtivos pelo montante de R$ 650.000,00, com direito a crédito tributário
O valor líquido, em reais, da contribuição para a COFINS a recolher originado no trimestre é de
Uma empresa de revenda de motores apresentou, hipoteticamente, no mês de janeiro de 2020, uma receita operacional de R$ 1.240.000,00. Nesse mesmo mês, a empresa adquiriu insumos produtivos pelo montante de R$ 650.000,00, com direito a crédito tributário
O valor líquido, em reais, da contribuição para a COFINS a recolher originado no trimestre é de
Q1267067
Contabilidade Geral
Baseando-se nas informações seguintes, responda a questão.
Uma empresa de revenda de motores apresentou, hipoteticamente, no mês de janeiro de 2020, uma receita operacional de R$ 1.240.000,00. Nesse mesmo mês, a empresa adquiriu insumos produtivos pelo montante de R$ 650.000,00, com direito a crédito tributário
O valor líquido, em reais, da contribuição para o PIS a recolher originado no trimestre é de
Uma empresa de revenda de motores apresentou, hipoteticamente, no mês de janeiro de 2020, uma receita operacional de R$ 1.240.000,00. Nesse mesmo mês, a empresa adquiriu insumos produtivos pelo montante de R$ 650.000,00, com direito a crédito tributário
O valor líquido, em reais, da contribuição para o PIS a recolher originado no trimestre é de
Q1267066
Contabilidade Geral
Texto associado
Utilize as informações a seguir para responder a questão.
Uma entidade que se encontra enquadrada no Lucro
Real necessita calcular o imposto de renda, o adicional do
imposto de renda, bem como a contribuição social sobre o
lucro líquido hipoteticamente numa base trimestral. Para
tanto, considerem-se as seguintes informações extraídas
da contabilidade dessa entidade:
• Lucro antes do IR e CSL no trimestre: R$ 1.240.000,00.
• Adições temporárias: R$ 134.000,00.
• Adições permanentes: R$ 35.000,00.
• Exclusões permanentes: R$ 60.000,00.
• Exclusões temporárias: R$ 28.000,00.
A administração reconheceu os créditos tributários sobre
prejuízos fiscais e bases negativas de contribuição social de
exercícios anteriores, que não possuem prazo prescricional
e cuja compensação está limitada a 30% dos lucros anuais
tributáveis. O valor base dos prejuízos fiscais acumulados,
bem como a base negativa da contribuição social, é de
R$ 500.000,00.
O valor, em reais, da Contribuição Social sobre o Lucro
Líquido, acumulado nos três meses é de
Q1267065
Contabilidade Geral
Texto associado
Utilize as informações a seguir para responder a questão.
Uma entidade que se encontra enquadrada no Lucro
Real necessita calcular o imposto de renda, o adicional do
imposto de renda, bem como a contribuição social sobre o
lucro líquido hipoteticamente numa base trimestral. Para
tanto, considerem-se as seguintes informações extraídas
da contabilidade dessa entidade:
• Lucro antes do IR e CSL no trimestre: R$ 1.240.000,00.
• Adições temporárias: R$ 134.000,00.
• Adições permanentes: R$ 35.000,00.
• Exclusões permanentes: R$ 60.000,00.
• Exclusões temporárias: R$ 28.000,00.
A administração reconheceu os créditos tributários sobre
prejuízos fiscais e bases negativas de contribuição social de
exercícios anteriores, que não possuem prazo prescricional
e cuja compensação está limitada a 30% dos lucros anuais
tributáveis. O valor base dos prejuízos fiscais acumulados,
bem como a base negativa da contribuição social, é de
R$ 500.000,00.
Os valores, em reais, do imposto de renda e o respectivo
adicional do imposto de renda acumulados nos três
meses, como indicados, são
Q1267060
Contabilidade Geral
A Compra Quase Tudo Ltda. adquiriu, em 15/01/2019,
80000 quotas de uma empresa de embalagens, equivalendo a 80% do seu capital social que, na época, era de
R$ 2.000.000,00. O valor pago foi de R$ 1.600.000,00.
A empresa adquirida estava no início de suas operações,
portanto o valor do seu PL era o mesmo do capital social.
Em 31/12/2019, a controlada encerrou o exercício apurando um resultado de R$ 3.000.000,00. Nesse caso, a
Compra Quase Tudo Ltda. contabilizou no final do exercício um(a)
Q1267055
Contabilidade Geral
. Apure o resultado do mês de outubro de 2019 da empresa XPTO Ltda., com base nos lançamentos contábeis
ocorridos no referido mês, descritos a seguir, conforme
normas brasileiras de contabilidade.
• Emissão de uma nota fiscal no valor de R$ 36.000,00, relativa a um serviço a ser prestado em janeiro de 2020. • Pagamento de uma despesa incorrida no mês imediatamente anterior no valor de R$ 8.000,00. • Despesa a incorrer em dezembro de 2019, todavia será paga em novembro de 2019 no valor de R$ 12.000,00. • Pagamento de uma despesa incorrida no mesmo mês no valor de R$ 33.100,00. • A empresa prestou um serviço referente a uma nota fiscal que foi emitida em setembro de 2019, no valor de R$ 58.000,00. • Despesa paga no mês de setembro de 2019, todavia incorrida no mês corrente dos lançamentos, no valor de R$ 26.900,00.
• Emissão de uma nota fiscal no valor de R$ 36.000,00, relativa a um serviço a ser prestado em janeiro de 2020. • Pagamento de uma despesa incorrida no mês imediatamente anterior no valor de R$ 8.000,00. • Despesa a incorrer em dezembro de 2019, todavia será paga em novembro de 2019 no valor de R$ 12.000,00. • Pagamento de uma despesa incorrida no mesmo mês no valor de R$ 33.100,00. • A empresa prestou um serviço referente a uma nota fiscal que foi emitida em setembro de 2019, no valor de R$ 58.000,00. • Despesa paga no mês de setembro de 2019, todavia incorrida no mês corrente dos lançamentos, no valor de R$ 26.900,00.
Ano: 2020
Banca:
IBADE
Órgão:
Prefeitura de Vila Velha - ES
Prova:
IBADE - 2020 - Prefeitura de Vila Velha - ES - Analista Público de Gestão - Economista |
Q1216886
Contabilidade Geral
A Demonstração do Resultado do Exercício, ou DRE, é uma
peça contábil que tem por objetivo:
Ano: 2020
Banca:
IBADE
Órgão:
Prefeitura de Vila Velha - ES
Prova:
IBADE - 2020 - Prefeitura de Vila Velha - ES - Analista Público de Gestão - Economista |
Q1216874
Contabilidade Geral
Identifique, dentre os instrumentos contábeis abaixo,
aquele que permite conhecer a situação contábil,
financeira e econômica de uma entidade em um
determinado momento, durante um período específico.
Ano: 2020
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2020 - Prefeitura de Itajaí - SC - Auditor Fiscal Municipal - Tributário |
Q1215433
Contabilidade Geral
Um auditor está realizando testes para verificar se
as operações da conta contábil “Estoque de materiais”
do ativo da companhia Atalaia, que é uma prestadora
de serviços, foram registradas corretamente. Para isso,
identificou que em 09 de dezembro de 2018 a companhia fez a aquisição de insumos, que foram registrados
na conta contábil “Estoque de materiais”.
O auditor obteve cópia do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) que acobertou a operação. Entre outras informações, constavam no DANFE os campos:
• Valor das mercadorias: R$ 1.000. • Valor do IPI: R$ 100. • Valor do ICMS: 170. • Valor total da nota fiscal: R$ 1.100.
Sabendo que a companhia Atalaia está enquadrada no regime de tributação do Lucro Presumido e não é contribuinte do IPI e tampouco do ICMS, o valor correto da operação que deve ser registrado na conta contábil “Estoque de materiais” é de:
O auditor obteve cópia do Documento Auxiliar da Nota Fiscal Eletrônica (DANFE) que acobertou a operação. Entre outras informações, constavam no DANFE os campos:
• Valor das mercadorias: R$ 1.000. • Valor do IPI: R$ 100. • Valor do ICMS: 170. • Valor total da nota fiscal: R$ 1.100.
Sabendo que a companhia Atalaia está enquadrada no regime de tributação do Lucro Presumido e não é contribuinte do IPI e tampouco do ICMS, o valor correto da operação que deve ser registrado na conta contábil “Estoque de materiais” é de:
Ano: 2020
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2020 - Prefeitura de Itajaí - SC - Auditor Fiscal Municipal - Tributário |
Q1215412
Contabilidade Geral
A Companhia Imparare é uma prestadora de
serviços e ao final do ano de 2018 tinha os seguintes
saldos registrados em suas contas contábeis:
Conta Valor (R$) Receita bruta com prestação de serviços 150.000 Cancelamento de receita de prestação de serviços 5.000 Abatimentos concedidos sobre a receita de prestação de serviços 2.000 Despesas com propaganda e publicidade 9.000 Comissões sobre as vendas de prestação de serviços 7.000 Impostos sobre a receita de prestação de serviços 11.000 Perdas estimadas em créditos de liquidação duvidosa 6.000 Receita de juros cobrados de clientes por atraso no pagamento de duplicatas 1.500 Desconto concedido a clientes no pagamento antecipado de duplicatas 500 Custo da prestação de serviços 80.000
Em 2018 a Receita Líquida de Vendas e o Lucro Bruto da Companhia Imparare foram, respectivamente, de:
Conta Valor (R$) Receita bruta com prestação de serviços 150.000 Cancelamento de receita de prestação de serviços 5.000 Abatimentos concedidos sobre a receita de prestação de serviços 2.000 Despesas com propaganda e publicidade 9.000 Comissões sobre as vendas de prestação de serviços 7.000 Impostos sobre a receita de prestação de serviços 11.000 Perdas estimadas em créditos de liquidação duvidosa 6.000 Receita de juros cobrados de clientes por atraso no pagamento de duplicatas 1.500 Desconto concedido a clientes no pagamento antecipado de duplicatas 500 Custo da prestação de serviços 80.000
Em 2018 a Receita Líquida de Vendas e o Lucro Bruto da Companhia Imparare foram, respectivamente, de:
Ano: 2020
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2020 - Prefeitura de Itajaí - SC - Auditor Fiscal Municipal - Tributário |
Q1215411
Contabilidade Geral
A companhia Marejada é uma prestadora de serviços. Adquiriu um bem para o seu ativo imobilizado, a
prazo, por R$ 50.000, com desconto incondicional de
R$ 2.000 obtido no ato da compra em razão de estar
vinculada ao programa de fidelidade do fornecedor.
Houve ainda os seguintes gastos relacionados ao bem:
• IPI não recuperável no valor de R$ 5.000. • ICMS não recuperável no valor de R$ 8.000. • Armazenamento no valor R$ 1.500. • Transporte, escolta e seguro do bem no valor de R$ 2.500. • Montagem do bem no valor de R$ 500.
O valor do bem que foi registrado pela contabilidade no ativo imobilizado da companhia Marejada foi de:
Houve ainda os seguintes gastos relacionados ao bem:
• IPI não recuperável no valor de R$ 5.000. • ICMS não recuperável no valor de R$ 8.000. • Armazenamento no valor R$ 1.500. • Transporte, escolta e seguro do bem no valor de R$ 2.500. • Montagem do bem no valor de R$ 500.
O valor do bem que foi registrado pela contabilidade no ativo imobilizado da companhia Marejada foi de:

 Conheça nossos planos