Questões de Concurso
Sobre critérios de avaliação dos bens patrimoniais em contabilidade geral
Foram encontradas 1.016 questões


1. Custo da planta da fábrica (custo da nota fiscal mais impostos): R$ 2.500.000 2. Entrega inicial e o manuseio: R$ 200.000 3. Custo de preparação do local: R$ 600.000 4. Consultores usados para assessoria na aquisição da fábrica (honorários profissionais): R$ 700.000 5. Custos administrativos (não testes): R$ 200.000 6. Custos de desmontagem estimados a serem incorridos após 7 anos: R$ 300.000 7. Perdas operacionais antes da produção comercial: R$ 400.000
Considerando-se apenas as informações apresentadas, os custos que podem ser ativados totalizam:
Nesse caso, considerando-se as informações apresentadas, o método a ser utilizado e o preço da transação são, respectivamente:
A Cia. Varejista Alfa fez um acordo com o Banco X para que este antecipasse o valor para a Cia. Industrial Beta, configurando uma operação de "Risco Sacado". No acordo, foi estabelecido que a Cia. Varejista Alfa pagaria o montante devido ao Banco X na data do vencimento. Além disso, foram mantidas as condições inicialmente estabelecidas na compra.
Considerando a melhor qualidade da informação de acordo com a essência sobre a forma, a dívida deve ser apresentada no Balanço Patrimonial da Cia. Varejista Alfa, após o acordo com o banco, na conta
Em relação às condições apresentadas nessa situação hipotética, assinale a opção correta.
Com base nessa informação, assinale a opção em que é apresentada a exceção a essa regra.
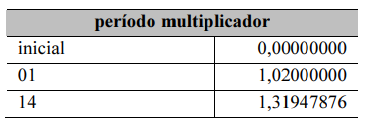
Com base nessa situação hipotética, assinale a opção em que é corretamente representada a forma de escrituração inicial e de reconhecimento da primeira parcela de juros embutidos.
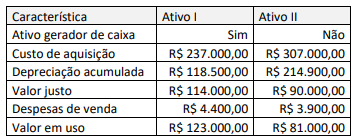
Os ativos não têm saldo de reserva de reavaliação nem de perdas acumuladas com redução ao valor recuperável. Na apuração do resultado patrimonial da entidade para o exercício de 20x2, a soma da despesa com redução ao valor recuperável, considerando esses dois ativos, é de:
Julgue o item subsequente, relativos a procedimentos contábeis aplicáveis aos ativos imobilizados.
Os custos de manutenção periódica de um ativo imobilizado
devem ser reconhecidos no valor contábil desse ativo.
Com referência ao reconhecimento, à mensuração e à avaliação de itens patrimoniais ativos, julgue o item que se segue.
Se, por ocasião do fechamento do balanço, ocorrer saldo
negativo em conta-corrente bancária e esse valor não for
compensável com outros saldos, um passivo circulante
deverá ser registrado.
Quanto à mensuração e avaliação de itens patrimoniais ativos, julgue o item subsequente.
A mensuração do valor justo de um ativo exige a
determinação do objeto de mensuração; do mercado
principal (ou do mais vantajoso), em que o ativo é cursado;
e do nível da hierarquia de valor justo no qual os dados se
classificam.
Quanto à mensuração e avaliação de itens patrimoniais ativos, julgue o item subsequente.
O registro inicial em estoque do produto colhido por
uma empresa agrícola se dá pelo seu valor justo,
subsequentemente tratado pelo critério custo ou valor
realizável líquido, dos dois o menor.
Em 30/6/2022, a Companhia X contrata um empréstimo no valor de US$ 1.000.000,00 (um milhão de dólares). O prazo contratual contratual foi de cinco anos, com juros mensais de 0,5% ao mês, vencíveis no 1º dia útil do mês seguinte. O vencimento do principal ocorrerá em duas parcelas iguais e anuais, após a carência de três anos, ocorrendo em 30/6/2026 e 30/6/2027. A cotação hipotética do dólar no segundo semestre de 2022 foi:
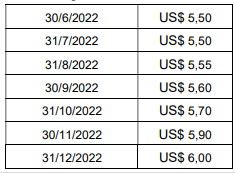
Com base nessas informações, assinale a alternativa correta.
O registro de ações de emissão própria recompradas se faz pelo seu custo de aquisição, podendo ser utilizado o custo médio das ações de mesma espécie e classe para a baixa por alienação.
Considere que uma carteira de títulos públicos federais tenha sido adquirida por R$ 100 mil, com o objetivo de ser vendida assim que fosse conveniente. Considere, também, que, ao final do exercício social, os títulos que constavam dessa carteira ainda não tinham sido vendidos e haviam gerado R$ 18 mil de renda de juros; na ocasião, o valor justo desses títulos era de R$ 122 mil. Nessa situação, um ajuste de avaliação patrimonial no valor de R$ 4 mil deve ser reconhecido em conta do patrimônio líquido.
Considere que, no mês corrente, uma sociedade comercial tenha colocado no mercado 500 mil debêntures de sua emissão, com valor nominal de R$ 1,0 mil cada, e que tenha conseguido vender cada uma delas pelo valor de R$ 1,1 mil. Nessa situação, a sociedade deve reconhecer sua obrigação pelo valor nominal total e registrar, em conta de reserva de capital, o ágio recebido.

 Conheça nossos planos