Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.104 questões


Durante a auditoria das demonstrações financeiras de uma companhia aberta varejista fiscalizada pela CVM, a equipe de auditoria identificou a existência de um programa estruturado de antecipação de pagamento a fornecedores, operacionalizado com a participação de instituição financeira. A companhia mantinha plataforma eletrônica destinada ao cadastramento de fornecedores e à orientação sobre os procedimentos necessários para adesão ao referido programa.
No modelo adotado, os fornecedores emitiam faturas com prazo ampliado de pagamento, enquanto o banco antecipava os valores correspondentes, mediante cobrança de encargos embutidos na operação. Apesar das características financeiras do arranjo, a administração classificava integralmente os saldos como obrigações com fornecedores, sem reconhecer passivo oneroso junto à instituição financeira nem despesa financeira no resultado.
Além disso, não havia divulgação específica em notas explicativas acerca da natureza, da materialidade e dos efeitos dessas operações, embora os valores envolvidos fossem relevantes para a avaliação dos indicadores de endividamento, da estrutura de capital e do cumprimento de covenants contratuais. Diante desse cenário, o auditor avaliou os efeitos da operação no BP, na DRE, na DFC, no EBITDA e na representação fidedigna das demonstrações financeiras.
Em relação ao caso, avalie, à luz do Ofício-Circular/CVM/SNC/SEP/nº 01/2020, especialmente quanto às operações de “forfait”, “confirming” ou “risco sacado”, e considerando a primazia da essência econômica sobre a forma jurídica, se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I. Quando a essência econômica evidenciar financiamento da companhia compradora por instituição financeira, o passivo oneroso deve ser reconhecido no balanço patrimonial.
II. A manutenção integral da obrigação em fornecedores é adequada quando a forma jurídica da fatura preservar a relação comercial original com o fornecedor.
III. Os juros e encargos embutidos na operação devem ser segregados e apropriados ao resultado, quando aplicável, observada a curva efetiva de juros.
IV. A ausência de divulgação de operações materiais de risco sacado não afeta a representação fidedigna quando não houver descumprimento formal de covenants.
As afirmativas são, respectivamente,
A Cia Inovadora S.A. prepara suas demonstrações anuais buscando captar investidores e manter o apoio financeiro de seus atuais credores. Durante a auditoria de encerramento, a diretoria questiona a equipe sobre a utilidade e o foco central do relatório financeiro para fins gerais. O auditor esclarece o objetivo normativo, definindo quais avaliações o relatório deve suportar e quem são seus destinatários primários. O cenário exige o domínio técnico sobre as premissas que fundamentam a elaboração e a divulgação de informações ao mercado de capitais.
Julgue as afirmações abaixo como Verdadeiras (V) ou Falsas (F) em relação aos objetivos e à utilidade dos relatórios financeiros para fins gerais:
( ) Os principais usuários dos relatórios financeiros para fins gerais são os investidores e credores, existentes e potenciais, visto que muitos deles não possuem a prerrogativa legal ou contratual de exigir que a entidade forneça informações financeiras diretamente a eles.
( ) As decisões dos usuários dependem exclusivamente das expectativas em relação à incerteza dos fluxos de caixa futuros, sendo a avaliação da eficiência e eficácia da administração na gestão dos recursos um fator externo ao escopo de informações do relatório financeiro.
( ) As decisões referentes à oferta de recursos à entidade, que são suportadas pelas informações contábeis, envolvem também o exercício de direitos de votar ou de outro modo influenciar os atos da administração que afetam o uso dos recursos econômicos.
À luz estrita do texto da NBC TG ESTRUTURA CONCEITUAL sobre o objetivo do relatório financeiro para fins gerais, as afirmações são, respectivamente,
• Caixa: devedor de R$ 18.000,00 • Bancos: devedor de R$ 42.000,00 • Clientes: devedor de R$ 35.000,00 • Estoques: devedor de R$ 55.000,00 • Equipamentos: devedor de R$ 80.000,00 • Despesas com salários: devedor de R$ 35.000,00 • Despesas com aluguel: devedor de R$ 15.000,00 • Fornecedores: credor de R$ 48.000,00 • Empréstimos a pagar: credor de R$ 62.000,00 • Capital social: credor de R$ 100.000,00 • Receita de serviços: credor de R$ 70.000,00
No balancete de verificação, os totais dos saldos devedores e credores serão, respectivamente:
Considerando os efeitos patrimoniais desse evento, trata-se de fato contábil:
De acordo com a Estrutura Conceitual para Relatório Financeiro, esse item corresponde a:
No que tange às técnicas de controle do demonstrativo de conciliação bancária, analise as asserções a seguir:
I. O demonstrativo de conciliação bancária realiza o confronto entre as movimentações financeiras das contas correntes e a respectiva escrituração contábil das disponibilidades,
PORQUE
II. o procedimento atua de modo a evidenciar, de forma detalhada, diferenças decorrentes de registros pendentes de contabilização ou de processamento pela instituição financeira.
Acerca dessas afirmativas, assinale a alternativa correta.
"Sem considerar as contas redutoras, um lançamento a crédito _________ o saldo de uma conta do Ativo; esse mesmo crédito _________ o saldo de uma conta do Passivo. Já um lançamento a débito _________ o saldo de uma conta do Patrimônio Líquido.”
Uma empresa prestou um serviço no mês de julho de 2025, emitindo uma nota fiscal no valor bruto de R$ 115.000,00. O pagamento foi realizado pelo cliente somente no mês de agosto de 2025, com retenção de R$ 7.300,00, de modo que o valor líquido efetivamente recebido pela empresa foi de R$ 107.700,00.
Considerando o regime de caixa e o valor líquido efetivamente recebido, assinale a alternativa correta quanto ao mês e ao valor da entrada financeira:
É conta patrimonial aquela que indica
Segundo o item 4.3 da NBC TG Estrutura Conceitual para Relatório Financeiro:
"_________ é um recurso econômico presente controlado pela entidade como resultado de eventos passados."
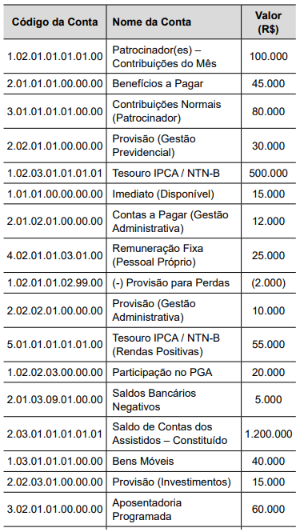
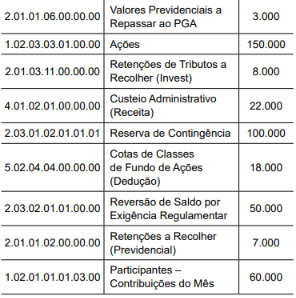
Qual seria o valor para a conta de Capital Social e do total do ativo respectivamente?
A respeito dos livros fiscais, analisar os itens.
I. No livro diário são lançadas as operações referentes ao exercício da empresa.
II. O livro caixa classifica as contas e subcontas em débitos e créditos em ordem cronológica.
III. O livro razão registra o movimento financeiro da empresa.
Está CORRETO o que se afirma:
( ) O lucro real confunde-se com o lucro contábil, uma vez que ambos partem de exigências iguais.
( ) O lucro contábil informa a movimentação patrimonial com receitas e despesas confrontadas.
( ) No lucro real existem despesas que não podem ser deduzidas, como multas por infrações.

 Conheça nossos planos