Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.104 questões


Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
Uma das principais funções do balancete de verificação, cujas informações são extraídas diretamente do livro-razão, é auxiliar a verificar se o método das partidas dobradas foi respeitado durante o período contábil.
Em relação à ferramenta contábil balancete de verificação, julgue o item seguinte.
No modelo mais completo de balancete de verificação, apresentam-se, primeiro, os saldos iniciais, tanto devedores quanto credores, das rubricas cujo saldo final, no período que está sendo conferido, seja diferente de zero; em seguida, constam as movimentações ocorridas no período, bem como a indicação do tipo de movimentação — se a débito ou a crédito; e, por fim, registram-se os saldos finais, devedores ou credores.
No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.
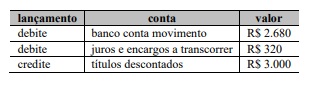
Considere que uma entidade tenha descontado títulos emitidos contra seus clientes, a vencer em até 90 dias, no valor de R$ 3.000 e que, sobre esse empréstimo, incidiram os valores de R$ 300, a título de juros, e de R$ 20, em tarifas para registro dos títulos. Considere também que o desconto tenha sido realizado em um banco comercial. Nessa situação hipotética, a contabilização a ser realizada será a seguinte.
Acerca da escrituração contábil, julgue o item que se segue.
É requisito normativo básico para a escrituração contábil adequada o uso de histórico padronizado identificado por código numérico ou alfanumérico, acompanhado da descrição da essência da transação econômica representada.
Acerca da escrituração contábil, julgue o item que se segue.
Nos termos da lei, a escrituração mercantil deve ser realizada no livro diário, que pode ter formato físico ou digital.
No que se refere ao plano de contas contábil, julgue o item a seguir.
Denomina-se plano de contas a lista sistematizada de rubricas utilizadas por entidades para execução de sua contabilidade, sendo, em geral, constituída por um código numérico e o nome da respectiva rubrica.
No que se refere ao plano de contas contábil, julgue o item a seguir.
O texto “conta que registra os ganhos financeiros obtidos em transações tanto com clientes quanto com outras partes com as quais a empresa se relaciona” refere-se à função de uma conta.
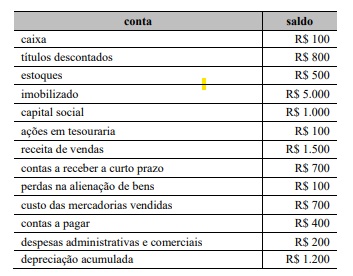
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
Mais de cinco contas são credoras.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
O total do saldo das contas credoras soma menos de R$ 4.500.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas de natureza devedora totalizam saldo superior a R$ 7.000.
Suponha que, na contabilidade de uma entidade, conste o conjunto de contas apresentado na tabela acima e seus respectivos saldos. Com base nessa situação hipotética, julgue o item seguinte.
As contas do ativo circulante totalizam R$ 1.300.
Julgue o item subsequente, referente a atos e fatos administrativos.
A transação que modifique a qualidade do patrimônio de uma entidade sem modificar seu montante é um fato administrativo permutativo.
Julgue o item subsequente, referente a atos e fatos administrativos.
A venda de mercadorias à vista com lucro é um fato administrativo misto.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
A contabilidade é uma ciência social.
Quanto aos conceitos, objetivos e finalidades da contabilidade, julgue o item que se segue.
Controlar o patrimônio de uma entidade é a finalidade primordial da contabilidade.
De acordo com o disposto na NBC TSP – Estrutura Conceitual, julgue o item a seguir.
Devido à longevidade de entidades públicas e programas governamentais, os efeitos de decisões atuais se esgotam no próprio exercício, dispensando que a informação sobre a situação patrimonial em um ponto no tempo seja avaliada no contexto de longo prazo nas demonstrações contábeis.
Com pertinência à mensuração de ativos e passivos, julgue o item subsequente.
O custo inicial de item do ativo imobilizado inclui o preço de aquisição e os custos diretamente atribuíveis para colocar o ativo no local e nas condições necessárias ao funcionamento pretendido pela administração.
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito foi contratado para verificar a correta mensuração do Ativo Imobilizado. A sociedade empresária S.A. utiliza um equipamento especializado em sua linha de produção, adquirido em 1º de janeiro de 2018 por R$ 10.000.000,00.
Na data da aquisição, estimou-se uma vida útil econômica de oito anos e um valor residual nulo, sendo adotado o método da depreciação linear. Em 31 de dezembro de 2019, após o reconhecimento da depreciação do exercício, verificou-se que uma inovação tecnológica reduziria significativamente a capacidade de geração de benefícios econômicos futuros do equipamento.
Em razão disso, a administração elaborou teste de recuperabilidade, obtendo as seguintes estimativas: valor em uso: R$ 5.300.000,00; e valor justo líquido de despesas de venda: R$ 5.600.000,00. A entidade pretende continuar utilizando o equipamento, cuja vida útil remanescente foi reestimada em quatro anos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o valor
1. Um imóvel utilizado como sede administrativa permaneceu registrado por R$ 12 milhões, embora avaliação realizada na data-base das demonstrações financeiras apontasse valor justo de R$ 9 milhões. A administração entendeu que não seria apropriado reduzir o valor contábil do ativo, pois não há intenção de aliená-lo e a expectativa é de recuperação dos preços do mercado imobiliário nos próximos exercícios.
2. Uma obrigação contratual com valor de liquidação previsto em contrato de R$ 4 milhões foi registrada por R$ 3,2 milhões. A administração entendeu que esse montante representava melhor o valor esperado de liquidação da obrigação, considerando negociações preliminares mantidas com o credor e o histórico de concessão de descontos em operações semelhantes, embora não existisse acordo formal ou alteração contratual na data-base das demonstrações financeiras.
3. Um equipamento utilizado nas atividades administrativas estava registrado contabilmente por R$ 5 milhões. Avaliação realizada na data-base das demonstrações financeiras indicou valor justo de R$ 4,4 milhões. Em documentação encaminhada ao auditor, a administração justificou a mensuração do ativo por R$ 4,4 milhões com base na inexistência de regulamentação específica aplicável e na necessidade de refletir o valor econômico efetivamente observável para o bem.
4. Um passivo decorrente de obrigação contratual expressamente estabelecida em R$ 6 milhões foi reconhecido por R$ 5 milhões. A administração entendeu que esse montante representava melhor o valor econômico esperado para liquidação da obrigação, considerando estudo interno que indicava baixa probabilidade de cobrança integral pelo credor e a existência de precedentes de renegociação em operações semelhantes.
5. Um ativo adquirido por R$ 8 milhões e cujo valor justo apurado na data-base das demonstrações financeiras era de R$ 10 milhões foi registrado por esse último valor. Em documentação encaminhada ao auditor, a administração argumentou que a mensuração pelo valor justo proporcionava representação mais fidedigna da situação patrimonial da instituição, uma vez que refletia a valorização observada no mercado e o potencial de geração de benefícios econômicos futuros do ativo.
A justificativa que apresenta o tratamento contábil compatível com os critérios de reconhecimento e mensuração aplicáveis às instituições autorizadas a funcionar pelo Banco Central do Brasil é a
Uma instituição financeira revisou seus procedimentos contábeis em razão da implementação de um novo sistema de gerenciamento de operações e de controles patrimoniais. Durante os trabalhos, a administração discutiu a forma de reconhecimento e evidenciação de determinadas operações, especialmente quanto à necessidade de refletir adequadamente seus efeitos econômicos e de assegurar a qualidade das informações produzidas.
Com base nos princípios gerais aplicáveis ao reconhecimento, à mensuração, à escrituração e à evidenciação contábeis pelas instituições autorizadas a funcionar pelo Banco Central do Brasil, analise as afirmativas a seguir.
I. Os registros contábeis devem representar adequadamente a substância econômica das operações e dos eventos, não se limitando, necessariamente, à sua forma jurídica.
II. A inexistência de movimentação financeira em determinada operação impede seu reconhecimento contábil, uma vez que o reconhecimento contábil pressupõe a ocorrência de ingressos ou desembolsos de caixa.
III. As informações contábeis produzidas pelas instituições financeiras devem ser elaboradas de modo a permitir a adequada compreensão, pelos usuários, da situação patrimonial, financeira e do desempenho da entidade.
IV. A adoção de práticas contábeis consistentes ao longo do tempo contribui para a comparabilidade das informações contábeis, sem impedir a realização de alterações devidamente justificadas.
Estão corretas as afirmativas

 Conheça nossos planos