Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.104 questões


Sobre o tema, analise a seguinte situação:
Prestação de serviços no mês de maio de 2026, no valor de R$ 75.000,00 (valor bruto da nota fiscal emitida), com previsão de recebimento no mês de junho de 2026, sendo que o valor do imposto a ser retido é de R$ 5.000,00.
Assinale a alternativa que apresenta a variação do Ativo da empresa prestadora de serviços acima, no mês de maio de 2026:
- Débito – Serviços de terceiros (Resultado).
- Crédito – Banco XY conta corrente 123 (Ativo Circulante).
- Valor do registro: R$ 10.000,00.
A compra de mercadorias para o estoque foi registrada como se tivesse ocorrido a vista, quando na verdade, o pagamento será realizado a prazo:
- Débito – Estoques (Ativo Circulante).
- Crédito – Banco XY conta corrente 123 (Ativo Circulante).
- Valor do registro: R$ 20.000,00.
Com base nas informações apresentadas, pode-se afirmar que:
Em 31/12/2025, o Conselho Nacional de Técnicos em Radiologia apresentava os seguintes saldos em suas contas de natureza patrimonial: caixa e equivalentes de caixa, R$ 80.000; almoxarifado de materiais de consumo, R$ 30.000; veículos de fiscalização, R$ 120.000; depreciação acumulada de veículos, R$ 24.000; obrigações com fornecedores de curto prazo, R$ 26.000; e patrimônio líquido, composto de patrimônio social e resultados acumulados, no total de R$ 180.000. Ademais, durante janeiro de 2026, foram registrados exclusivamente os fatos seguintes:
Fato 1: aquisição de materiais destinados à emissão de cédulas de identidade profissional, para armazenamento e posterior consumo, pelo valor total de R$ 15.000. Esse valor já incluía ICMS destacado de R$ 2.700. Os materiais ingressaram regularmente no almoxarifado no mesmo mês. Metade do valor foi paga à vista, e a outra metade constituiu obrigação com vencimento em 60 dias. Para fins da situação apresentada, considere-se que o CONTER não possui direito à compensação ou à recuperação do ICMS destacado.
Fato 2: requisição e consumo efetivo, durante janeiro de 2026, de materiais correspondentes a 40% do saldo inicial da conta almoxarifado de materiais de consumo em 1/1/2026, sem considerar os materiais adquiridos no fato 1.
Fato 3: apropriação da depreciação dos veículos referente a janeiro de 2026 pelo método linear. Considerem-se custo histórico de R$ 120.000, vida útil total de 60 meses, valor residual igual a zero e ausência de revisão das estimativas contábeis. Os veículos permaneceram disponíveis para uso durante todo o mês, sem aquisições, baixas ou perdas por redução ao valor recuperável.
Com base nessa situação hipotética, julgue os itens a seguir
No que se refere à contabilização de tributos, julgue o próximo item.
Ao proceder à retenção na fonte do imposto de renda incidente sobre os salários pagos aos seus empregados, a empregadora deve debitar a conta de despesa de imposto de renda e creditar a conta de passivo representativa do imposto de renda a recolher.
No que diz respeito à destinação de resultado, julgue o item subsequente.
A destinação de resultado para constituição de reserva de lucros a realizar tem a finalidade de evitar que parcelas do lucro líquido do exercício que ainda não tenham gerado ingresso de recursos financeiros para uma companhia sejam utilizadas para honrar o pagamento de dividendos obrigatórios.
No que se refere à composição do patrimônio público, julgue o item seguinte.
Para que um item seja classificado como um passivo, basta que ele seja uma obrigação presente, fruto das iniciativas da entidade no passado.
No dia 01/12/2024 uma empresa realizou vendas de mercadorias nas seguintes condições:
• Vendas à vista...................... R$ 4.000.000,00
• Vendas a prazo...................... R$ 3.047.500,00
As vendas a prazo serão recebidas integralmente em 01/06/2026, sendo que a empresa praticava a taxa de juros de 0,758% ao mês (equivalente a 15% no prazo da venda a prazo).
Sabendo que os impostos incidentes sobre a Receita de Vendas totalizaram R$ 800.000,00 e as despesas com frete para a entrega das mercadorias vendidas totalizaram R$ 25.000,00, o valor da Receita Líquida de Vendasa ser evidenciado na Demonstração do Resultado do ano de 2024, decorrentes exclusivamente das vendas efetuadas em 01/12/2024, foi, em reais:
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
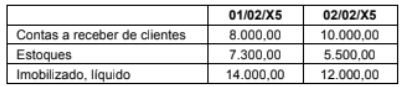
A contabilização correta que explica a variação de uma ou mais contas acima é:
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
A contabilidade gerencial caracteriza-se pela utilização de dados contábeis exclusivamente para fins fiscais.
Julgue o item subsecutivo, referente à contabilidade gerencial, à estrutura conceitual da contabilidade e a demonstrações contábeis.
As demonstrações contábeis são elaboradas exclusivamente para uso interno da organização.

 Conheça nossos planos