Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.123 questões


Com base na doutrina e na legislação contábil, julgue o item.
O ciclo que constitui uma síntese do objetivo da
contabilidade compreende as etapas de captação,
registro, acumulação, resumo e interpretação dos fatos
que se inserem no sistema de informações contábeis.
No que se refere a ativos intangíveis, passivo exigível e fornecedores e obrigações fiscais, julgue o item subsequente.
As obrigações a curto prazo serão ajustadas ao valor presente somente quando o efeito for relevante.
Quanto a contas a receber e a estoques, julgue o item que se segue.
Cheques recebidos até a data do balanço, mas que não podem ser cobrados imediatamente, devem ser classificados como créditos, como contas a receber.
Situação hipotética: A empresa Petrola Ltda. apresentou as seguintes informações, em reais, referentes ao exercício financeiro de 2017:
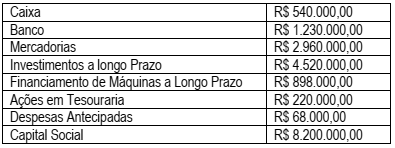
A partir das informações acima, pode-se afirmar que a Empresa Petrola Ltda. apresenta, em reais:
A Resolução CFC nº 750/93 (com alterações dadas pela Resolução CFC nº 1.282/10) dispõe sobre os Princípios de Contabilidade (PC) que em sua abrangência assim podemos analisar:
O Artigo 4 reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
Tal artigo refere-se ao:
A Companhia Gama S.A. contratou, em 2 de janeiro de 2017, uma apólice de seguro para cobertura integral dos veículos de sua propriedade. No ato da contratação, o prêmio do seguro, no valor de R$ 120.000,00, foi pago à vista, tendo sido utilizados recursos que estavam na conta corrente da empresa. O prazo de vigência da apólice de seguro contratada é de 12 meses. Dado o porte da Companhia Gama S.A., o montante do prêmio de seguro pago é considerado um valor relevante.
O lançamento contábil correto a ser realizado pela Companhia Gama S.A., no dia 2 de janeiro de 2017, relativamente à contratação da apólice de seguro, é
O registro, no livro Diário, de uma operação que altera o patrimônio de uma entidade representa um lançamento contábil e é chamado de “partida de Diário”. Universalmente, tais registros são feitos utilizando-se o método das partidas dobradas.
Acerca da escrituração contábil, é correto afirmar que o lançamento contábil de
Avalie as diretrizes para a elaboração do plano de contas contábeis estabelecidas por uma sociedade empresária que atua no comércio varejista.
I. Investimentos em coligadas serão classificados no ativo não circulante.
II. Perdas estimadas em créditos de liquidação duvidosa serão classificadas no passivo não circulante.
III. Duplicatas descontadas, que tenham vencimento no curto prazo, serão classificadas no ativo circulante.
IV. Adiantamentos a fornecedores, quando compensáveis no curto prazo, serão classificados no passivo circulante.
Está correto apenas o que se afirma em
Quanto à classificação no balanço patrimonial, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) Adiantamento a fornecedores de mercadorias: deve integrar o ativo circulante, ou, excepcionalmente, ativo não circulante, realizável a longo prazo.
( ) Os estoques compreendem as mercadorias destinadas à venda, bem como os produtos em fabricação e as matérias-primas existentes na data do balanço, estes dois últimos para empresas industriais. Inclui também os estoques de imóveis destinados à venda pelas empresas que se dediquem à atividade imobiliária.
( ) Adiantamentos concedidos para aumento de capital: esta conta é debitada pelo valor do adiantamento concedido em contrapartida à conta que represente disponibilidades.

 Conheça nossos planos