Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.123 questões


Essa remuneração pode corresponder a direitos sobre:
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
Investimentos sujeitos a acentuadas flutuações de valor,
mantidos pela empresa para assegurar remuneração
compatível com o preço do dinheiro no mercado, são
considerados como equivalentes de caixa quando
tiverem vencimento em até noventa dias.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
Suponha‐se que uma empresa tenha identificado um
lançamento, como despesa, em exercício já encerrado,
de valor que deveria ter sido registrado no ativo.
Nesse caso, trata‐se de uma situação que resultará em
ajuste de exercícios anteriores, sem impacto no
resultado do exercício corrente.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
Quando houver juros embutidos em vendas a prazo, em
razão da defasagem no recebimento, esses juros serão
contabilizados como receita financeira, e não de vendas,
para apropriação gradual segundo o regime de
competência.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
As ações bonificadas, recebidas sem custo para a
companhia, serão contabilizadas pelo valor patrimonial
que lhes for atribuído quando não possuírem valor
nominal.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
O fundo de comércio que se forma ao longo das
operações de uma empresa, por se tratar de um bem
incorpóreo, integra o seu intangível.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
O balancete de verificação, obrigatório para o
levantamento das demonstrações contábeis, reúne
apenas as contas movimentadas no período de apuração
dos resultados.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
Pelo regime de competência, é irrelevante que a
empresa financie seus clientes, vendendo à vista ou a
prazo, e capte recursos com os fornecedores,
comprando à vista ou a prazo.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
Um lançamento no Razão com inversão entre as contas
debitada e creditada mantém a igualdade dos totais,
mas pode alterar seu valor.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
Uma conta retificadora de patrimônio líquido será
creditada quando aumentar e debitada quando
diminuir.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
De acordo com a teoria personalista, as contas dos
agentes correspondentes representam os direitos e as
obrigações da entidade.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
Fretes sobre compras é conta patrimonial e fretes sobre
vendas, de resultado.
Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item
A venda de bem fixo pelo seu valor contábil líquido
caracteriza‐se como um fato contábil misto.
O registro contábil deve conter o número de identificação do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis. Sobre a escrituração contábil, analise as seguintes afirmativas:
I - Os documentos em papel podem ser digitalizados e armazenados em meio magnético, desde que assinados pelo responsável pela entidade e pelo profissional da contabilidade regularmente habilitado, devendo ser submetidos ao registro público competente.
II - Lançamento de estorno é aquele que promove a regularização de conta indevidamente debitada ou creditada, por meio da transposição do registro para a conta adequada.
III - O registro contábil deve conter o número de identificação do lançamento em ordem sequencial relacionado ao respectivo documento de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
Estão corretas as afirmativas:
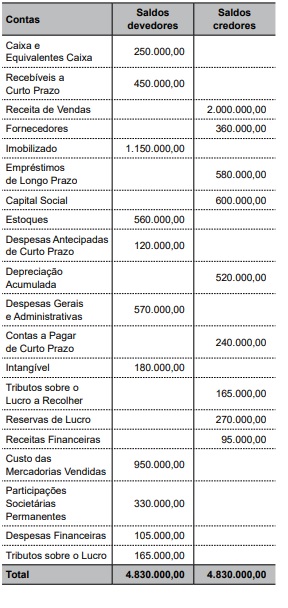
Os dados do Balancete de Verificação a seguir devem ser utilizados para responder a questão.
Balancete de Verificação – CIA. Gama
31.12.2017 – em R$

 Conheça nossos planos