Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.123 questões


Nesse contexto, o objetivo primeiro da contabilidade é o de fornecer
Nesse contexto da teoria Patrimonialista e de acordo com os seus aspectos técnico-conceituais, as contas de despesa provocam sempre numa empresa a(o)
Nesse contexto, a Comercial C que devolveu mercadorias, anteriormente compradas a prazo, no valor de R$ 5.000,00, fez o seguinte registro contábil, em reais, dessa mesma devolução:
Na geração de informação de custo, é obrigatória a adoção dos princípios de contabilidade em especial o _________ , devendo ser realizados os ajustes necessários quando algum registro for efetuado de forma diferente.
• Saldo da conta do Patrimônio Líquido da Investida em 31.12.2016: R$ 158.000,00 • Prejuízo apurado no exercício de 2017, pela Investida: R$ 210.000,00 • Durante o exercício de 2017, não ocorreram transações entre as empresas. • No exercício de 2017, a Investida perdeu diversos clientes, ocasionando um prejuízo de R$ 150.000,00. • No exercício de 2017, a Investidora adquiriu várias outras empresas do mesmo porte da referida Investida, com detalhe de que todas são do mesmo segmento dessa empresa. • A Investidora responde legal e civilmente pela Investida em todas as suas obrigações.
Com base nessas informações, assinale a alternativa que demonstra a correta contabilização da variação de equivalência ocorrida no exercício de 2017 com a Investida ABCD Ltda.
• Caixa e Equivalente Caixa • Tributos Diferidos • Provisões para Assistência Técnica • Receitas financeiras • Juros sobre o Capital Próprio a Pagar • Despesas administrativas • Custo dos Produtos Vendidos • Receitas a Apropriar • Resultado da Equivalência Patrimonial • Reversão de Provisões
O número de contas de resultado que consta dessa relação é
A NBC TSP 07 – Ativo Imobilizado estabelece o correto tratamento contábil para os bens do Ativo Imobilizado. Com base na referida norma, considere: “Alguns itens do patrimônio cultural possuem benefícios econômicos futuros ou _______________________ de serviços além de seu valor cultural, por exemplo, um prédio histórico utilizado como escritório. Nesses casos, devem ser __________________________ e mensurados na mesma base de outros __________________________”.
Assinale a alternativa que preencha correta e, respectivamente, as lacunas.
Segundo a NBC TSP 01 – Receita de Transação sem Contraprestação Para a transação se qualificar como contribuição dos proprietários, é necessário que ela satisfaça às características identificadas na definição da NBC TSP ESTRUTURA CONCEITUAL. Ao determinar se a transação satisfaz à definição de contribuição dos proprietários, a essência preferivelmente à forma da transação é considerada. O item 38 indica a forma que as contribuições dos proprietários podem assumir. Se, apesar da forma da transação, a essência for claramente aquela de empréstimo ou outro tipo de passivo ou de receita, a entidade deve reconhecê-la como tal e deve realizar evidenciação apropriada em notas explicativas às demonstrações contábeis, se ela apresentar materialidade.
Análise as afirmativas a seguir em relação à evidenciação da contribuição dos proprietários:
I. designação formal da transferência pelo transferidor ou por entidade controladora do transferidor como formadora do patrimônio líquido disponibilizada ao recebedor, antes da contribuição ocorrer ou no momento desta;
II. acordo formal, em relação à contribuição, estabelecendo ou aumentando a participação financeira existente no patrimônio líquido do recebedor, a qual pode ser vendida, transferida ou resgatada.
III. No curso normal das operações, a entidade pode aceitar recursos antes da ocorrência de evento tributável. Em tais circunstâncias, o passivo de montante equivalente àquele do recebimento antecipado deve ser reconhecido até que o evento tributável ocorra.
IV. emissão, relacionada à contribuição, de instrumentos patrimoniais que possam ser vendidos, transferidos ou resgatados.
Estão corretos os itens:
Segundo ITG 2000 (R1), são itens mínimos na escrituração contábil:
I. data do registro contábil e valor do registro contábil.
II. conta devedora e conta credora.
III. definição da moeda de origem, em caso de produto importado.
IV. histórico que represente a essência econômica da transação ou o código de histórico padronizado, neste caso baseado em tabela auxiliar inclusa em livro próprio.
V. informação que permita identificar, de forma unívoca, todos os registros que integram um mesmo lançamento contábil.
Assinale a alternativa correta
Associe a classificação dos fatos contábeis descritos na coluna 1, com o fato contábil descrito na coluna 2.
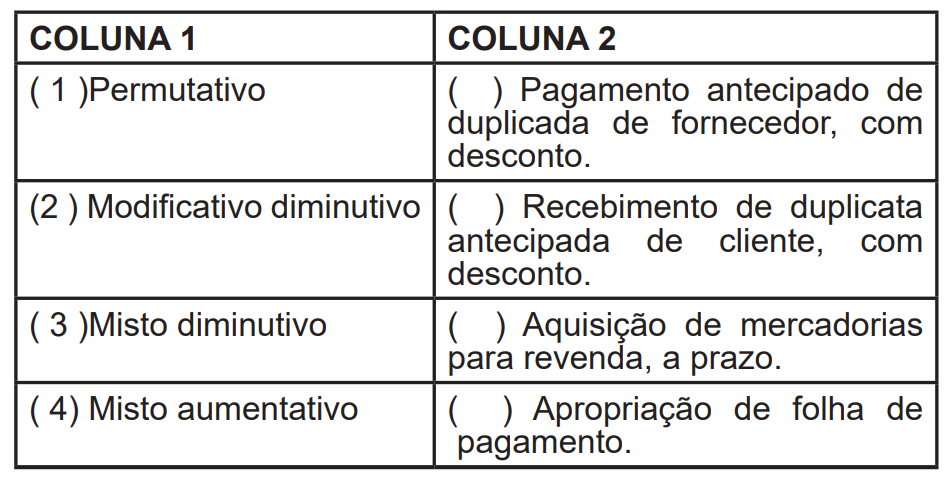
Assinale a alternativa que apresenta a ordem correta de
classificação
Os fatos contábeis ocorridos em uma empresa sempre provocam modificações qualitativas e ou quantitativas no patrimônio empresarial. Esses fatos podem ser classificados em:
I. Permutativo aumentativo e diminutivo.
II. Modificativo aumentativo e modificativo diminutivo.
III. Permutativo.
IV. Misto diminutivo e misto aumentativo.
V. Modificativo misto.
Assinale a alternativa correta
A ITG 2000 (R1) define a forma de execução da escrituração contábil. Considerando o disposto nessa instrução técnica geral 2000, avalie os itens a seguir e verifique quais são obrigatórios.
I. em idioma e em moeda corrente nacionais.
II. em forma contábil.
III. em ordem cronológica de dia, mês e ano.
IV. com ausência de espaços em branco, entrelinhas, borrões, rasuras ou emendas.
V. com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem fatos contábeis.
Assinale a alternativa correta
Segundo a NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, são possíveis bases para mensuração do Ativo:
I. Custo Histórico.
II. Custo de reposição ou substituição.
III. Valor Justo e Valor realizável.
IV. Preço líquido de venda.
V. Valor em uso e Valor de Mercado.
VI. Custo corrente e Valor Presente.
Assinale a alternativa correta
Baseado na NBC TSP Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, analise as afirmativas a seguir atribuindo-lhes valores Verdadeiro (V) ou Falso (F).
( ) A relevância das informações financeiras ou não financeiras é determinada pela capacidade de influenciar de forma significativa o cumprimento dos objetivos de elaborar e divulgar a informação contábil.
( ) A informação contábil útil não possui a obrigatoriedade de ser neutra e livre de erros materiais, mas deve corresponder, obrigatoriamente, a sua forma jurídica.
( ) Informação compreensível é aquela que possibilita que os usuários, que tenham um conhecimento razoável tanto das atividades da entidade, quanto do ambiente que ela funciona, possam compreender o seu significado.
( ) A informação tempestiva útil deve ser fornecida em tempo hábil para prestação de contas, responsabilização e tomada de decisão.
( ) Uma informação verificável, não deve apresentar, exclusivamente, um ponto único estimado, também pode ser apresentada por um intervalo de possíveis valores e suas probabilidades relacionadas.
Assinale a alternativa que apresenta, de cima para baixo, a sequência correta.
Observe as colunas A e B. Enumere a coluna B, de modo que haja a relação correta entre: o Grupo de Contas do Balanço Patrimonial e o Nome das Contas Contábeis
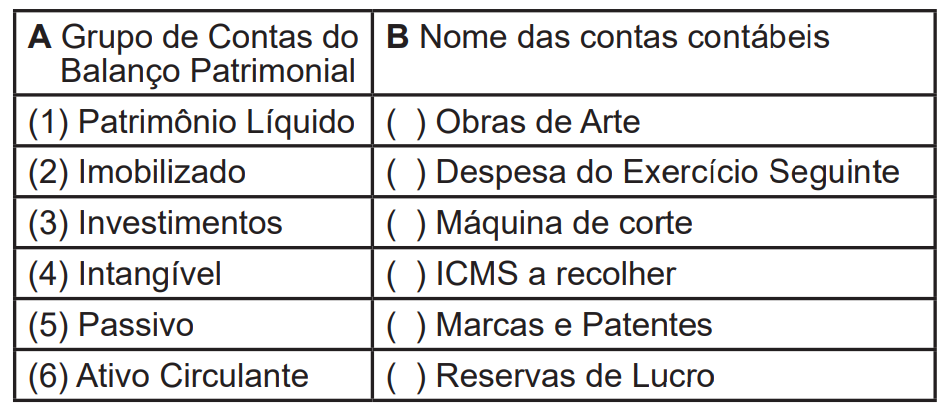
Assinale a alternativa que apresenta a sequência
correta da correspondência

 Conheça nossos planos