Questões de Concurso Sobre contabilidade - noções gerais em contabilidade geral

Foram encontradas 10.104 questões

Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Exame de Suficiência |
Q4079141 Contabilidade Geral
De acordo com a NBC TG ESTRUTURA CONCEITUAL (R2) – ESTRUTURA CONCEITUAL PARA RELATÓRIO FINANCEIRO, ativo é um recurso econômico presente, controlado pela entidade como resultado de eventos passados.
Um recurso econômico representa
Alternativas
Q4072238 Contabilidade Geral
As contas contábeis constituem o instrumento básico de classificação, registro e controle de todos os fatos que afetam o patrimônio das entidades. Acerca do assunto, registre V para as afirmativas verdadeiras e F para as falsas:
(__)As contas de resultado, ao contrário das contas patrimoniais, não são encerradas ao final do exercício, sendo transportadas diretamente para o balanço patrimonial do exercício seguinte como saldos acumulados.
(__)As contas do Ativo são classificadas como contas patrimoniais e apresentam saldo devedor, sendo debitadas quando há aumento do elemento patrimonial que representam e creditadas quando há diminuição.
(__)As contas de receita apresentam saldo devedor e representam a origem de recursos que aumentam o patrimônio líquido da entidade, sendo encerradas por débito na conta de apuração do resultado do exercício.
(__)As contas patrimoniais integram o Balanço Patrimonial e se dividem em contas do Ativo, do Passivo e do Patrimônio Líquido, sendo seus saldos transferidos para o exercício seguinte ao final do período.
Após análise, assinale a alternativa que apresenta a sequência CORRETA dos itens acima, de cima para baixo: 
Alternativas
Q4072233 Contabilidade Geral
Historicamente pautada por resoluções específicas, a prática contábil no Brasil consolidou princípios fundamentais que orientam o reconhecimento, a mensuração e a evidenciação dos fatos patrimoniais. Com base nesses princípios, assinale a alternativa CORRETA.
Alternativas
Q4071394 Contabilidade Geral

De acordo com a Estrutura Conceitual da Contabilidade, as mensurações ao valor atual fornecem informações monetárias sobre ativos e passivos, bem como sobre receitas e despesas relacionadas, utilizando dados atualizados para refletir as condições existentes na data de mensuração. Assim, as bases de mensuração ao valor atual incluem:

Alternativas
Q4071393 Contabilidade Geral

Na contabilidade, considerando o conceito de crédito no método das partidas dobradas, assinale a alternativa CORRETA.

Alternativas
Q4067926 Contabilidade Geral
Durante a revisão contábil de encerramento do exercício, uma companhia identificou que determinada despesa operacional havia sido contabilizada em duplicidade no mês anterior, impactando indevidamente o resultado do período. Após análise documental, verificou-se que o erro decorreu exclusivamente de lançamento contábil equivocado, sem relação com mudança de estimativa ou critério contábil. Considerando as normas aplicáveis aos erros de escrituração e suas retificações, assinale a alternativa correta. 
Alternativas
Q4067479 Contabilidade Geral
É considerada prática adequada às normas brasileiras e à contabilidade:
Alternativas
Q4067367 Contabilidade Geral
Ao elaborar o balancete de verificação ao final de determinado período, o técnico contábil observou que o total dos débitos não correspondia ao total dos créditos. Considerando a finalidade do balancete de verificação, assinale a alternativa correta. 
Alternativas
Q4067366 Contabilidade Geral
Em 01/12/X1, uma entidade pagou antecipadamente o valor de um seguro com vigência de 12 meses. Na mesma data, também recebeu antecipadamente de um cliente por um serviço que será prestado ao longo de 6 meses. Considerando os registros contábeis no momento inicial dessas operações, assinale a alternativa correta.
Alternativas
Q4067357 Contabilidade Geral
De acordo com a CPC 00 (R2), assinale a alternativa correta.
Alternativas
Q4067351 Contabilidade Geral
 Assinale a alternativa INCORRETA acerca do plano de contas.
Alternativas
Q4067350 Contabilidade Geral
 Assinale a alternativa correta acerca do conceito, da classificação e do funcionamento das contas contábeis.
Alternativas
Q4065156 Contabilidade Geral
Uma entidade reconheceu, em sua escrituração contábil, um lançamento no valor de R$ 350.000,00, debitando uma conta do Ativo Imobilizado e creditando uma conta do Patrimônio Líquido. De acordo com as normas contábeis e o Método das Partidas Dobradas, tal registro indica que a entidade:
Alternativas
Q4065152 Contabilidade Geral

Com base na Estrutura Conceitual da Contabilidade, analise as assertivas abaixo e julgue-as em Verdadeiras (V) ou Falsas (F):


(  ) Os relatórios financeiros de propósito geral têm por objetivo evidenciar o valor econômico da entidade que reporta.


(  ) A informação financeira é considerada útil quando possui capacidade de influenciar decisões, seja por seu valor preditivo, confirmatório ou ambos.


(  ) A comparabilidade das informações financeiras é aprimorada quando eventos ou fenômenos distintos são apresentados de forma similar.


Qual alternativa preenche, CORRETAMENTE, de cima para baixo, os parênteses acima?

Alternativas
Q4065085 Contabilidade Geral
Uma empresa, ao final do exercício, reconheceu uma provisão de despesas no valor de R$ 8.000, referente a serviços já prestados, mas ainda não faturados nem pagos. Qual é o lançamento contábil correto para o reconhecimento dessa provisão?
Alternativas
Q4065082 Contabilidade Geral
Uma empresa vendeu mercadorias no valor de R$ 10.000, sendo que recebeu R$ 4.000 à vista e o restante a prazo. Considerando o regime de competência, qual é o valor da receita a ser reconhecida no momento da venda? 
Alternativas
Q4065079 Contabilidade Geral
Uma empresa apresenta os seguintes dados em 31 de março:
• Saldo do extrato bancário: R$ 12.000.
• Cheques emitidos e não compensados: R$ 2.000.
• Depósitos em trânsito: R$ 1.500.
Considerando apenas os ajustes necessários para conciliar o saldo bancário ao saldo contábil, qual será o saldo ajustado? 
Alternativas
Q4063806 Contabilidade Geral
Caso 1 


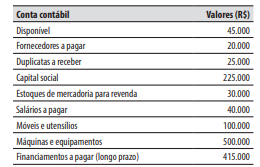
A companhia Sambaqui tem como sua principal atividade o comércio de uma única mercadoria (picolé de leite). Sobre as suas operações de compra e venda de mercadorias, há a incidência de um único tributo (ICMS), não cumulativo, com alíquota de 10%.

Em 31/12/2025, a companhia Sambaqui tinha os seguintes valores de saldos em suas contas contábeis:


Considere as seguintes informações:


„ ICMS: Imposto sobre a Circulação de Mercadorias e sobre prestações de Serviços de transporte interestadual e intermunicipal e de comunicação.

„ Em 31/12/2025, o saldo da conta contábil “Estoques de mercadoria para revenda”, no valor de R$ 30.000, era relativo a 5.000 unidades.

„ A companhia Sambaqui avalia seu estoque de mercadoria para revenda pelo método do custo médio ponderado.

„ A apuração e pagamento do valor do ICMS devido (a pagar), referente às operações de compra e venda de mercadorias, é realizado mensalmente, no dia 10 do mês seguinte à realização das operações.


No decorrer de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Compra de 10.000 unidades de picolés de leite, pelo valor total de R$ 70.000, sendo 50% pago à vista e 50% no prazo de 30 dias. No valor total de R$ 70.000 está incluso o valor do ICMS de R$ 7.000.

2. Venda à vista de 8.000 unidades de picolés de leite, pelo valor total de R$ 80.000 (no qual está incluso o valor do ICMS de R$ 8.000).

3. Recebimento referente a vendas realizadas no ano de 2025, no valor de R$ 10.000 (que estava registrado na conta contábil “Duplicatas a receber”).

4. Pagamento referente a compras efetuadas no ano de 2025, no valor de R$ 5.000 (que estava registrado na conta contábil “Fornecedores a pagar”).
 Em 31/01/2026, o valor do total do ativo da companhia Sambaqui foi de:
Alternativas
Q4063497 Contabilidade Geral
 A exaustão consiste no reconhecimento da perda de valor de recursos naturais decorrente da exploração ou esgotamento de depósitos minerais e florestais. Acerca do cálculo e do registro da exaustão no ativo não circulante, registre V, para as afirmativas verdadeiras, e F, para as falsas:

(__)A exaustão é calculada com base na relação entre a quantidade de recursos extraídos no período e a capacidade total estimada do depósito ou floresta.

(__)O registro contábil da exaustão reduz o valor contábil do recurso mineral no Ativo Não Circulante e gera um custo ou despesa no resultado do exercício.

(__)Prédios e instalações situados em uma mina devem sofrer exaustão se sua vida útil for superior ao período de exploração total da jazida mineral.

(__)A taxa de exaustão deve ser acelerada para o dobro do valor normal caso a empresa utilize turnos dobrados de trabalho na extração manual de minérios.


Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q4063496 Contabilidade Geral
A depreciação representa a alocação sistemática do valor depreciável de um ativo tangível ao longo da sua vida útil estimada pela administração. Considerando os métodos de cálculo e os fatores que influenciam a taxa de depreciação, analise as afirmativas a seguir.

I.O valor depreciável é o custo de um ativo, ou outro valor que substitua o custo, menos o seu valor residual estimado ao final da vida útil.

II.A depreciação de um ativo inicia-se quando ele está disponível para uso e não cessa quando o ativo se torna ocioso, a menos que o método de unidades produzidas seja utilizado.

III.O terreno onde está edificada a sede da empresa deve sofrer depreciação acelerada em decorrência do desgaste natural provocado por variações climáticas sazonais.


Está correto o que se afirma em:

Alternativas
Respostas
361: C
362: D
363: A
364: B
365: B
366: A
367: E
368: D
369: D
370: B
371: C
372: C
373: A
374: A
375: B
376: D
377: C
378: D
379: B
380: C