Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.104 questões


Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que, ao revisar o plano de contas de uma entidade, a equipe contábil tenha decidido excluir as contas de receitas, custos e despesas do elenco de contas, sob o argumento de que tais contas eram transitórias, encerradas ao final do exercício, e serviam apenas para a elaboração da demonstração do resultado do exercício. Nesse caso, é correto afirmar que o procedimento foi adequado, pois o plano de contas deveria conter somente contas patrimoniais, cujos saldos seriam transferidos para o exercício seguinte.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Suponha‑se que uma entidade tenha realizado a venda de mercadorias a prazo em dezembro e, no mesmo mês, tenha incorrido em despesa de energia elétrica cujo pagamento ocorrerá apenas em janeiro do exercício seguinte. Nesse caso, é correto afirmar que tanto a receita da venda quanto a despesa de energia devem ser reconhecidas em dezembro, quando tiver ocorrido o fato gerador, independentemente do recebimento ou do pagamento em caixa.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
Ao registrar a compra de mercadorias parte à vista e parte a prazo, a entidade poderá debitar a conta Estoques e creditar, simultaneamente, as contas Caixa e Fornecedores. Esse lançamento, embora envolva uma conta debitada e duas contas creditadas, viola o método das partidas dobradas, pois esse método exige correspondência entre a quantidade de contas debitadas e creditadas.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
O pagamento de uma obrigação registrada anteriormente no passivo, como a quitação de uma duplicata de fornecedor já reconhecida pela entidade, constitui‑se como um fato permutativo, pois reduz, simultaneamente, o ativo e o passivo, sem gerar uma nova variação patrimonial nem alterar o patrimônio líquido.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
A aquisição de mercadorias a prazo e o posterior pagamento ao fornecedor constituem, respectivamente, fato permutativo e fato modificativo diminutivo, pois o pagamento extingue uma obrigação mediante a saída de caixa, o que reduzirá o patrimônio líquido da entidade.
Acerca da contabilidade geral, do patrimônio, dos registros contábeis, das operações com mercadorias, das demonstrações contábeis e dos objetivos da análise das demonstrações financeiras, julgue o item a seguir.
O objeto da contabilidade é a apuração do resultado econômico das entidades, razão pela qual a sua atuação se restringe ao registro das variações quantitativas do patrimônio, ou seja, aquelas que alteram o valor líquido do conjunto de bens, direitos e obrigações.
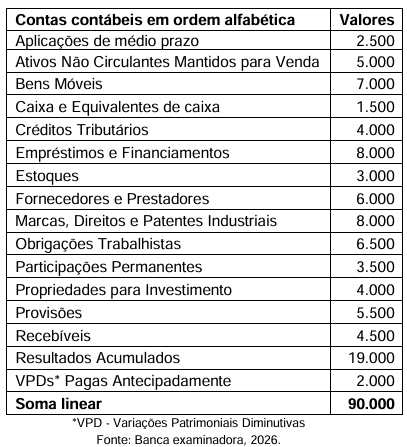
O novo servidor imediatamente examinou o relatório apresentado acima, classificou corretamente as contas e realizou a soma. Em seguida, informou ao diretor, respectivamente, o valor total do Ativo Circulante e do Ativo Não Circulante como sendo:
Com base apenas nos dados informados e considerando o pressuposto básico da Competência, ou Regime de Competência, informe qual é o montante a ser apropriado como Despesa de Seguros, em dezembro de 2025.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Coluna 1 1. Constituição de provisão para crédito de liquidação duvidosa. 2. Recebimento de duplicata com incidência de juros por atraso. 3. Aquisição de mercadorias a prazo para revenda.
Coluna 2 ( ) Aumento simultâneo do ativo e do passivo exigível. ( ) Redução do patrimônio líquido decorrente de estimativa de perda. ( ) Aumento do patrimônio líquido associado à entrada de recursos financeiros.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) Contas patrimoniais representam bens, direitos, obrigações e o patrimônio líquido.
( ) Contas de resultado são encerradas ao final do exercício.
( ) O saldo de uma conta decorre da natureza da conta e da movimentação registrada no período.
( ) Receitas antecipadas representam obrigações da entidade até a ocorrência do fato gerador correspondente.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Aquisição de equipamentos por R$ 50.000,00, com pagamento de R$ 20.000,00 à vista e o restante a prazo.
Recebimento de doação em dinheiro, no valor de R$ 10.000,00.
Pagamento de uma despesa de aluguel no valor de R$ 5.000,00.
Recebimento de duplicatas que têm saldo contábil de R$ 18.000,00, mas devido ao atraso do fornecedor, houve juros de R$ 1.000,00.
Contratação de empréstimo bancário no valor de R$ 30.000,00, sendo pago em 15 mensalidades de 2.500,00.
Pagamento de fornecedores, no valor de R$ 12.000,00, sendo que quando a empresa realizou a compra, o valor a vista seria de R$ 11.000,00.
Proposta de integralização de capital social de R$ 2.000,00.
Distribuição de dividendos de R$ 400,00 (pagamento será no período seguinte).
Considerando a equação patrimonial e as variações patrimoniais aumentativas ou diminutivas, qual será o efeito líquido no Patrimônio Líquido após o registro de todas as operações?

 Conheça nossos planos