Questões de Concurso
Sobre contabilidade - noções gerais em contabilidade geral
Foram encontradas 10.116 questões


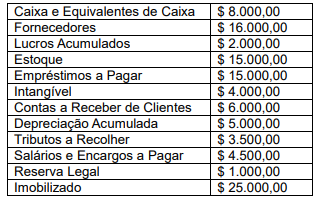
Considerando o disposto na NBC TG Estrutura Conceitual e na Lei nº 6.404/76, e com base nas informações acima, os valores relativos ao Capital Social (CS) e ao Passivo Total (PT) são, respectivamente:
( ) Relatórios financeiros para fins gerais não se destinam a apresentar o valor da entidade que reporta, mas fornecem informações para auxiliar investidores, credores por empréstimos e outros credores, existentes e potenciais, a estimar o valor da entidade que reporta.
( ) A administração da entidade que reporta também está interessada em informações financeiras sobre a entidade. Contudo, a administração não precisa se basear em relatórios financeiros para fins gerais, pois ela pode obter internamente as informações financeiras de que precisa.
( ) Outras partes, como reguladores e o público em geral, que não são investidores, credores por empréstimos e outros credores, podem também considerar relatórios financeiros para fins gerais úteis. Contudo, esses relatórios não são direcionados essencialmente a esses outros grupos.
A sequência correta de cima para baixo é:
Com base na citada lei, analise as afirmativas sobre as demonstrações financeiras:
I A demonstração do valor adicionado é obrigatória somente para as companhias abertas.
II A companhia com patrimônio líquido inferior a R$ 2.000.000,00, na data do balanço, não será obrigada a elaborar e publicar a demonstração dos fluxos de caixa.
III As demonstrações financeiras registrarão a destinação dos lucros segundo a proposta dos órgãos da administração, no pressuposto de sua aprovação pela assembleia-geral.
IV As demonstrações de cada exercício serão publicadas com a indicação dos valores correspondentes das demonstrações de dois exercícios anteriores.
V Nas demonstrações, as contas semelhantes não poderão ser agrupadas.
As afirmativas corretas são:
Sobre esse assunto, identifique a opção INCORRETA.
O(s) período(s) estabelecido(s) na citada norma é(são):
Em 2022, havia cinquenta empregados, sendo que todos trabalharam o ano todo. Ainda, não houve variação no salário mensal. Nessa sociedade empresária, o décimo terceiro salário, integral e no valor de R$ 480.000, foi pago aos empregados em parcela única no dia 30 de novembro.
Assinale a opção que indica a contabilização da despesa com o décimo terceiro salário, sem considerar a incidência de encargos.
Julgue o item subsequente.
O balancete de verificação contábil é um documento que
fornece uma visão instantânea da saúde financeira de
uma empresa, refletindo seus ativos e passivos em
tempo real.
Julgue o item subsequente.
Exercício Social é um período de um ano, fixado por lei,
em que as empresas (e as demais entidades) iniciam e
desenvolvem suas operações e, ao final, apuram e
demonstram sua situação econômica, financeira e
patrimonial e compreende o período que vai de 1 de
janeiro a 31 de dezembro.
Julgue o item subsequente.
O custo corrente do passivo quando é incorrido ou
assumido é o valor da contraprestação recebida para
incorrer ou assumir o passivo menos custos de
transação.
Julgue o item subsequente.
Se o ativo que não seja ativo financeiro é mensurado ao
custo histórico, o consumo ou venda do ativo, ou de parte
do ativo, dá origem a uma despesa mensurada ao custo
histórico do ativo, ou de parte do ativo, consumido ou
vendido.
Julgue o item subsequente.
O custo histórico de ativo é o custo de ativo equivalente
na data de mensuração, compreendendo a
contraprestação que seria paga na data de mensuração
mais os custos de transação que seriam incorridos nessa
data.
Julgue o item subsequente.
O custo histórico do passivo é atualizado ao longo do
tempo para refletir, se aplicável, o cumprimento da
totalidade ou parte do passivo, por exemplo, efetuando
pagamentos que extinguem a totalidade ou parte do
passivo ou satisfazendo a obrigação de entregar
produtos; o efeito de eventos que aumentam o valor da
obrigação de transferir os recursos econômicos
necessários para cumprir a obrigação em tal medida que
o passivo se torna oneroso (passivo é oneroso se o custo
histórico não é mais suficiente para refletir a obrigação de
satisfazer o passivo); e a provisão de juros para refletir
qualquer componente de financiamento do passivo.
Julgue o item subsequente.
O custo histórico de ativo quando é adquirido ou criado é
o valor dos custos incorridos na aquisição ou criação do
ativo, compreendendo a contraprestação paga para
adquirir ou criar o ativo mais custos de transação. O
custo histórico de passivo quando é incorrido ou
assumido é o valor da contraprestação recebida para
incorrer ou assumir o passivo menos custos de
transação.
Julgue o item subsequente.
A contabilidade pode ser definida como um processo de
identificar, registrar, mensurar, classificar, sumarizar,
interpretar e comunicar a informação financeira. A
contabilidade revela o desempenho de uma entidade, ou
seja, seu valor e seus ativos, passivos e patrimônio
líquido.
Julgue o item subsequente.
O reconhecimento dos elementos nas demonstrações
contábeis, conhecido como escrituração dos fatos,
dependerá fundamentalmente da probabilidade da
realização, dos benefícios econômicos futuros e da
confiabilidade da sua mensuração. Sendo irrelevante a
mensuração dos custos envolvidos nas transações.
Julgue o item subsequente.
Após o lançamento dos dados e os saldos gerados em
cada registro no Diário serem transpostos para as folhas
do Razão. Urge, pois, submeter as contas, sua
movimentação no período e respectivos saldos finais a
um procedimento útil chamado balancete de verificação.

 Conheça nossos planos