Questões de Concurso Sobre contabilidade - noções gerais em contabilidade geral

Foram encontradas 10.116 questões

Q2331721 Contabilidade Geral

Julgue o item subsequente. 


Em contabilidade, a regra do débito aumenta as contas de ativos e despesas, enquanto a regra do crédito aumenta as contas de passivos, patrimônio líquido e receitas. 

Alternativas
Q2331713 Contabilidade Geral

Julgue o item subsequente. 


A Estrutura Conceitual para a elaboração e divulgação de relatórios contábil-financeiros nasceu em 1998 para atender aspectos de harmonização e internacionalização das demonstrações contábeis em alguns países europeus, por meio do organismo International Accounting Standards Committee (IASC).

Alternativas
Q2331712 Contabilidade Geral

Julgue o item subsequente. 


O Balancete de Verificação trata-se de um demonstrativo ou tabela que intermedeia o processo de escrituração e o balanço. Essa providência intermediária está prevista nas Normas Brasileiras de Contabilidade e tem, entre outros fins, o papel de aferir – e evidenciar – a exatidão dos dados registrados, certificando o contador de que os somatórios dos débitos e créditos estão completos, corretos e iguais.

Alternativas
Q2331709 Contabilidade Geral

Julgue o item subsequente. 


Do ponto de vista contábil, o patrimônio apresenta-se em dois aspectos: qualitativo e quantitativo. O qualitativo refere-se aos nomes técnicos com que os bens, direitos e obrigações são identificados. Esses nomes constituem, na verdade, títulos com que a Contabilidade define os elementos. O quantitativo é definido pelo valor (saldo) que cada conta apresenta em determinado momento. 

Alternativas
Q2331706 Contabilidade Geral

Julgue o item subsequente. 


Sobre fórmulas de lançamento é correto afirmar que a primeira fórmula é quando apresenta uma única conta devedora e uma ou mais contas credoras.

Alternativas
Q2331701 Contabilidade Geral

Julgue o item subsequente. 


Se o passivo que não seja passivo financeiro foi incorrido ou assumido em troca de contraprestação, sendo mensurado a valor presente, o cumprimento da totalidade ou parte do passivo dá origem à receita mensurada ao valor da contraprestação recebida pela parte cumprida. A diferença entre essa receita e as despesas incorridas no cumprimento da obrigação é a margem resultante do cumprimento. 

Alternativas
Ano: 2023 Banca: IV - UFG Órgão: UFR Prova: CS-UFG - 2023 - UFR - Contador |
Q2330778 Contabilidade Geral
Os usuários das demonstrações contábeis precisam de informações que devem tanto ser relevantes como fornecer representação fidedigna do que pretendem representar para serem úteis. As despesas são consideradas um elemento das demonstrações contábeis que se refere ao 
Alternativas
Ano: 2023 Banca: IV - UFG Órgão: UFR Prova: CS-UFG - 2023 - UFR - Contador |
Q2330777 Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade, NBC TG Estrutura Conceitual, o patrimônio líquido total geralmente é positivo, mas pode ser negativo, dependendo de quais ativos e passivos são reconhecidos e como são  
Alternativas
Q2330400 Contabilidade Geral
Considerem-se os dados a seguir.

Salários e encargos sociais………………………………...…..….R$ 18.000
Devoluções de vendas……………………………….………….…...R$ 3.000
Faturamento bruto………………………………………………....…..100.000
PIS s/folha de pagamento………………………………...….....……R$ 3.500
Perdas estimadas com créd. de liquidação duvidosa....................R$ 5.000
Despesa com depreciação……………………………….…….....….R$ 8.000
Resultado positivo de equivalência patrimonial…......................…R$ 15.000
Descontos incondicionais concedidos………………….............…..R$ 2.500
Custo das mercadorias vendidas…………………........……...……R$ 45.000
IPI s/faturamento…………..…………………………...………......…R$ 6.000
Comissões sobre vendas………………………………..……...……R$ 9.000
Juros passivos. ……………………………………..………..………R$ 1.500
COFINS sobre vendas.……………………………………..……..…R$ 4.500

*A empresa é contribuinte do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro (CSL), às alíquotas respectivas de 15% e 8%.

Com base nas contas de resultado acima, extraídas do balancete da Cia. Tico‑Tico, em 31/12/2022, bem como nas disposições da atual legislação societária, julgue o item.


O valor total devido a título de IRPJ e CSL sobre o lucro equivale a R$ 5.250.

Alternativas
Q2330398 Contabilidade Geral
Considerem-se os dados a seguir.

Salários e encargos sociais………………………………...…..….R$ 18.000
Devoluções de vendas……………………………….………….…...R$ 3.000
Faturamento bruto………………………………………………....…..100.000
PIS s/folha de pagamento………………………………...….....……R$ 3.500
Perdas estimadas com créd. de liquidação duvidosa....................R$ 5.000
Despesa com depreciação……………………………….…….....….R$ 8.000
Resultado positivo de equivalência patrimonial…......................…R$ 15.000
Descontos incondicionais concedidos………………….............…..R$ 2.500
Custo das mercadorias vendidas…………………........……...……R$ 45.000
IPI s/faturamento…………..…………………………...………......…R$ 6.000
Comissões sobre vendas………………………………..……...……R$ 9.000
Juros passivos. ……………………………………..………..………R$ 1.500
COFINS sobre vendas.……………………………………..……..…R$ 4.500

*A empresa é contribuinte do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro (CSL), às alíquotas respectivas de 15% e 8%.

Com base nas contas de resultado acima, extraídas do balancete da Cia. Tico‑Tico, em 31/12/2022, bem como nas disposições da atual legislação societária, julgue o item.


O resultado com mercadorias de 2022 foi de 39.000.

Alternativas
Q2330389 Contabilidade Geral
Considerem‑se as informações a seguir, extraídas do sistema contábil da Cia. Sabiá.

Valor bruto dos salários a pagar.................................R$ 150.000
FGTS........................................................................... R$ 14.000
IRRF...............................................................................R$ 8.500
INSS retido dos funcionários.......................................R$ 17.000
INSS patronal..............................................................R$ 22.000

*As informações são referentes à folha de pagamento do mês de outubro/2023 e serão pagas no mês seguinte.

Com base nos dados acima, julgue o item.


Em 31/10/2023, a conta‑contábil “Salários a pagar”, do Passivo Circulante, evidenciará saldo credor de 124.500.

Alternativas
Q2330388 Contabilidade Geral
Considerem‑se as informações a seguir, extraídas do sistema contábil da Cia. Sabiá.

Valor bruto dos salários a pagar.................................R$ 150.000
FGTS........................................................................... R$ 14.000
IRRF...............................................................................R$ 8.500
INSS retido dos funcionários.......................................R$ 17.000
INSS patronal..............................................................R$ 22.000

*As informações são referentes à folha de pagamento do mês de outubro/2023 e serão pagas no mês seguinte.

Com base nos dados acima, julgue o item.


Após a contabilização das operações, o passivo circulante da Cia. Sabiá sofrerá um acréscimo de 186.000.
Alternativas
Q2328393 Contabilidade Geral
O Patrimônio é dinâmico e sofre mutações a cada momento e os eventos que alteram a composição qualitativa e quantitativa é denominado de fatos contábeis ou administrativos. A aquisição de um imóvel a prazo é considerada um fato contábil
Alternativas
Q2328368 Contabilidade Geral
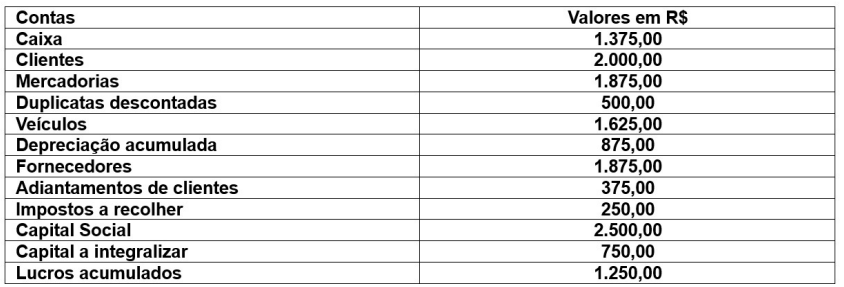
Leia o caso a seguir para responder a questão.

A tabela abaixo apresenta as contas e os respectivos saldos colhidos em 31/12/2022, em um livro razão para fins de elaboração das Demonstrações Financeiras.


Com base na relação de contas apresentada no quadro, o balancete de verificação apresentará saldo devedor total no valor de
Alternativas
Q2326763 Contabilidade Geral
Uma entidade que opera no mercado de capitais brasileiro adquiriu um conjunto de ativos que seriam classificados em seu balanço como propriedades para investimento. A entidade avaliou que tanto a adoção do método do valor justo, quanto a do método do custo, forneceria informações relevantes e fidedignas acerca do conjunto de ativos.

Uma orientação da Estrutura Conceitual para Relatório Financeiro em situações dessa natureza é a
Alternativas
Q2326505 Contabilidade Geral

Uma empresa apresentou as seguintes contas patrimoniais e seus respectivos valores:
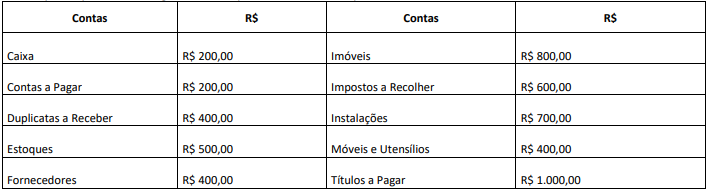

Imagem associada para resolução da questão


Considerando somente as informações, assinale o que é apresentado no patrimônio da empresa. 

Alternativas
Q2326503 Contabilidade Geral
As características qualitativas da informação contábil-financeira são os atributos que as tornam úteis para os usuários, sendo divididas em informações fundamentais e informações de melhoria. A Representação Fidedigna é uma característica qualitativa fundamental, e, para que as informações apresentem fenômenos econômico-financeiros de forma perfeitamente fidedigna, ela deve ser
Alternativas
Q2325534 Contabilidade Geral
A contabilidade é uma ciência social que se constitui no instrumento que auxilia a administração a tomar decisões, coletando todos os dados econômicos, mensurando-os monetariamente, registrando-os e sumarizando-os em forma de relatórios ou de comunicados, que contribuem sobremaneira para a tomada de decisões. (MARION, 2009) O objeto de estudo da contabilidade é
Alternativas
Q2324525 Contabilidade Geral
Considere os seguintes fatos administrativos:

I aquisição de mercadorias a prazo;
II recebimento de parcelas das contas a receber de clientes;
III constituição de reservas de lucro;
IV depreciação de itens do ativo imobilizado;
V rendimentos de aplicações financeiras.

Classificam-se como permutativos apenas os fatos administrativos indicados nos itens
Alternativas
Q2323173 Contabilidade Geral
De acordo com o Pronunciamento Técnico CPC 00 (R2) - Estrutura Conceitual para Relatório Financeiro, ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.

Um recurso econômico é um direito que tem o potencial de produzir benefícios econômicos. Para que esse potencial exista

Alternativas
Respostas
2481: C
2482: C
2483: C
2484: C
2485: E
2486: E
2487: B
2488: D
2489: E
2490: C
2491: C
2492: C
2493: A
2494: B
2495: C
2496: D
2497: A
2498: D
2499: B
2500: E