Questões de Concurso
Sobre consolidação das demonstrações contábeis em contabilidade geral
Foram encontradas 413 questões


No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
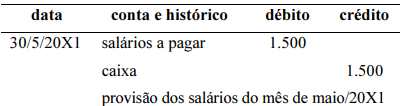
O lançamento de provisão dos salários do mês de maio/20X1, no valor de R$ 1.500, cujo pagamento será realizado no dia 5/6/20X1, é apresentado de forma correta a seguir.
No final do período, para garantir que todas as receitas e todas as despesas sejam registradas no momento adequado, as empresas realizam quatro tipos de ajustes em lançamentos contábeis específicos: despesas diferidas, receitas diferidas, receitas a receber e despesas a pagar.
Considerando as informações precedentes, julgue o próximo item, referentes a transações contábeis dos ajustes ocorridos em maio/20X1 na empresa XYZ Ltda.
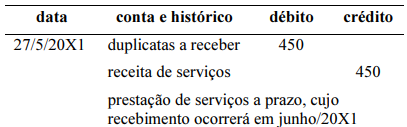
O lançamento de prestação de serviço a prazo, no valor de R$ 450, cujo recebimento ocorrerá em junho/20X1, é mostrado corretamente a seguir.
No que diz respeito aos critérios para elaboração do balanço patrimonial, julgue o item a seguir.
O grupo investimentos deve evidenciar todas as
participações societárias da entidade avaliadas pelo método
do valor justo em outros resultados abrangentes.
I. Consolidação das demonstrações contábeis é uma técnica contábil que consiste na unificação das demonstrações contábeis da empresa controladora e de suas controladas, o objetivo de apresentar a situação econômico-financeira como se fosse de uma única empresa.
II. As únicas demonstrações contábeis que devem ser consolidadas são o balanço patrimonial e a demonstração de resultados do exercício.
III. A controladora pode elaborar demonstrações consolidadas utilizando políticas contábeis diferentes para transações similares, pois isso não afeta o resultado econômico-financeiro do grupo.
IV. A controladora deve apresentar as participações de não controladores no balanço patrimonial consolidado, dentro do patrimônio líquido, separadamente do patrimônio líquido dos proprietários da controladora.
Estão corretas as afirmativas:
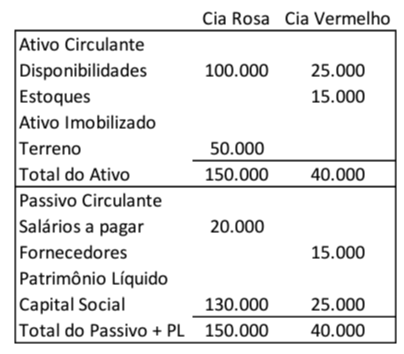
Em janeiro de 2023, a Cia Rosa adquiriu 100% de participação na Cia Vermelho por R$50.000.
O patrimônio líquido apresentado no Balanço Patrimonial Consolidado, após a compra, é de
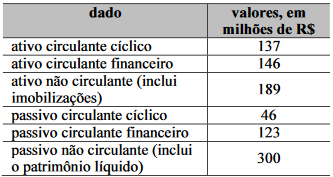
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
Há predominância de capitais de terceiros no financiamento
do giro da empresa.
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
Predominam os capitais de terceiros no financiamento dos
negócios da empresa.
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
Os recursos onerosos captados financiam menos de 40% dos
investimentos totais.
Os dados da tabela precedente constam nas demonstrações
contábeis de determinada companhia, cujo patrimônio líquido
totaliza R$ 246 milhões e o montante de imobilizações soma
R$ 161 milhões.
Com base nessa situação hipotética, julgue o item seguinte.
As exigibilidades de curto prazo representam mais de dois
terços das fontes de recursos de terceiros.
Na consolidação das demonstrações contábeis, o seguinte item deve ser incluído:
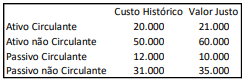
O montante do goodwill atribuído ao controlador contabilizado pela Cia A, em relação à compra da participação na Cia B, é de
(__) As estruturas básicas a partir das quais as demonstrações contábeis são elaboradas incluem elementos como ativo, passivo e patrimônio líquido.
(__) A classificação do ativo e do passivo considera a segregação em "circulante" e "não circulante", com base em seus atributos de conversibilidade e exigibilidade.
(__) Os conceitos de ativo e passivo identificam os seus aspectos essenciais e também especificam os critérios para seu reconhecimento.
Assinale a alternativa com a sequência correta:
I. Exige que a entidade (controladora) que controle uma ou mais entidades (controladas) apresente demonstrações consolidadas.
II. Define o princípio de controle e estabelece controle como a base para a consolidação.
III. Define como aplicar o princípio de controle para identificar se um investidor controla a investida e, portanto, deve consolidá-la.
IV. Define os requisitos contábeis para a elaboração de demonstrações consolidadas.
V. Define entidade de investimento e estabelece uma exceção para a consolidação de controladas específicas de entidade de investimento.
Estão corretos os itens:
As Demonstrações Contábeis possuem diversos elementos em sua composição. É correto definir o Passivo como
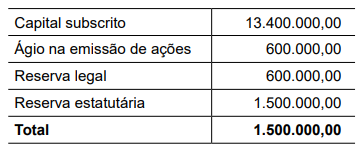
Nessa situação hipotética, para a adequação das demonstrações contábeis da entidade à nova estimação de perdas associadas a créditos de liquidação duvidosa, deve ser feito registro a débito
I. antes do período de reporte corrente.
II. durante o período de reporte corrente.
III. após o final do período de reporte, mas antes de autorizada a emissão das demonstrações contábeis.
IV. após o final do período de reporte, e depois de autorizada a emissão das demonstrações contábeis.
De acordo com o Pronunciamento Técnico CPC 15 (R1) – Combinação de Negócios, quando não há ajustes específicos decorrentes da própria operação de combinação de negócios, o adquirente deve divulgar informações que permitam aos usuários das demonstrações contábeis avaliar a natureza e os efeitos financeiros de combinação de negócios que ocorram em

 Conheça nossos planos