Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287669
Contabilidade Geral
A comercial P S/A, atuando no ramo de bebidas finas, adquiriu um equipamento de uso para a manutenção da temperatura ambiente ideal, em sua loja, nas seguintes condições:
1. Compra do equipamento
Valor do equipamento 50.000,00
IPI 5.000,00
ICMS 9.900,00
2. Outras informações
Gastos com a instalação do equipamento: 3.000,00
Considere:
• exclusivamente os valores informados pela comercial P;
• todos os aspectos técnico-conceituais da legislação societária, resoluções do CFC, Pronunciamentos Contábeis e Lei Complementar no 87/1996, no que concerne aos bens do imobilizado.
O valor total registrado no imobilizado, na conta própria de equipamentos de uso, em reais, é
1. Compra do equipamento
Valor do equipamento 50.000,00
IPI 5.000,00
ICMS 9.900,00
2. Outras informações
Gastos com a instalação do equipamento: 3.000,00
Considere:
• exclusivamente os valores informados pela comercial P;
• todos os aspectos técnico-conceituais da legislação societária, resoluções do CFC, Pronunciamentos Contábeis e Lei Complementar no 87/1996, no que concerne aos bens do imobilizado.
O valor total registrado no imobilizado, na conta própria de equipamentos de uso, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287665
Contabilidade Geral
Admita para todos os efeitos que uma sociedade anônima de grande porte, do ramo comercial que compra e vende equipamentos pesados, vendeu a prazo um desses equipamentos, para recebimento a longo prazo, nas seguintes condições:
• data da venda: 31 de dezembro de 2010
• valor da venda a prazo: R$ 72.450,00
• condições da venda: quitação em uma só parcela ao final de 24 meses
• taxa de juros: 2% ao mês
• taxa de juros para 24 meses: capitalizada a juros compostos 61%
Considerando exclusivamente as informações recebidas, a boa técnica contábil e as determinações vigentes para a avaliação dos ativos de longo prazo, qual é, em reais, o valor líquido desse direito a receber, representado pelo saldo contábil evidenciado no Ativo Não Circulante / Ativo Realizável a Longo Prazo / Duplicatas a Receber, no balanço elaborado na data da operação, em 31 de dezembro de 2010?
• data da venda: 31 de dezembro de 2010
• valor da venda a prazo: R$ 72.450,00
• condições da venda: quitação em uma só parcela ao final de 24 meses
• taxa de juros: 2% ao mês
• taxa de juros para 24 meses: capitalizada a juros compostos 61%
Considerando exclusivamente as informações recebidas, a boa técnica contábil e as determinações vigentes para a avaliação dos ativos de longo prazo, qual é, em reais, o valor líquido desse direito a receber, representado pelo saldo contábil evidenciado no Ativo Não Circulante / Ativo Realizável a Longo Prazo / Duplicatas a Receber, no balanço elaborado na data da operação, em 31 de dezembro de 2010?
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Ciências Contábeis |
Q287658
Contabilidade Geral
Uma companhia comercial, constituída sob a forma jurídica de sociedade anônima de capital fechado, que elabora suas demonstrações contábeis em 31 de dezembro, antes de fechar o balanço de 2010, apresentou as seguintes informações parciais retiradas de seus registros contábeis:
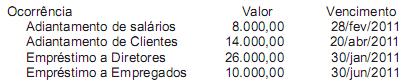
Considerando exclusivamente as ocorrências e os valores informados acima, no balanço da companhia, em 31 de dezembro de 2010, o total do Ativo Circulante, em reais, é
Considerando exclusivamente as ocorrências e os valores informados acima, no balanço da companhia, em 31 de dezembro de 2010, o total do Ativo Circulante, em reais, é
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2012 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q287246
Contabilidade Geral
Texto associado

Considerando a tabela acima, em que são apresentadas as
movimentações do estoque de determinada empresa, e que as notas
fiscais de compra relativas aos dias 5 e 15 montavam,
respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS
recuperável, bem como que cada unidade do estoque inicial custava
$ 20, julgue os itens subsecutivos.
Considerando a tabela acima, em que são apresentadas as
movimentações do estoque de determinada empresa, e que as notas
fiscais de compra relativas aos dias 5 e 15 montavam,
respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS
recuperável, bem como que cada unidade do estoque inicial custava
$ 20, julgue os itens subsecutivos.
Caso a referida empresa empregue o método da média ponderada móvel para o controle de seus estoques, o custo total da mercadoria vendida no dia 20 será inferior a $ 360.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2012 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q287245
Contabilidade Geral
Texto associado
Considerando a tabela acima, em que são apresentadas as
movimentações do estoque de determinada empresa, e que as notas
fiscais de compra relativas aos dias 5 e 15 montavam,
respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS
recuperável, bem como que cada unidade do estoque inicial custava
$ 20, julgue os itens subsecutivos.
Considerando a tabela acima, em que são apresentadas as
movimentações do estoque de determinada empresa, e que as notas
fiscais de compra relativas aos dias 5 e 15 montavam,
respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS
recuperável, bem como que cada unidade do estoque inicial custava
$ 20, julgue os itens subsecutivos.
A diferença absoluta entre o custo unitário da mercadoria apurado pelo PEPS e o custo unitário da mercadoria apurado pelo UEPS será superior ao dobro da diferença absoluta entre o custo unitário da mercadoria apurado pelo UEPS e o custo unitário da mercadoria apurado pela média ponderada móvel.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2012 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q287244
Contabilidade Geral
Texto associado
Considerando a tabela acima, em que são apresentadas as
movimentações do estoque de determinada empresa, e que as notas
fiscais de compra relativas aos dias 5 e 15 montavam,
respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS
recuperável, bem como que cada unidade do estoque inicial custava
$ 20, julgue os itens subsecutivos.
Considerando a tabela acima, em que são apresentadas as
movimentações do estoque de determinada empresa, e que as notas
fiscais de compra relativas aos dias 5 e 15 montavam,
respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS
recuperável, bem como que cada unidade do estoque inicial custava
$ 20, julgue os itens subsecutivos.
O valor do ICMS na compra foi superior a $ 60.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2012 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q287243
Contabilidade Geral
Texto associado

Considerando a tabela acima, em que são apresentados os dados
hipotéticos, em $, de determinada empresa, e que a alíquota do IR
e a contribuição sobre o lucro líquido dessa empresa sejam de 34%,
sendo estes os únicos dados significativos para fins de levantamento
de balanço e apuração do resultado do exercício, julgue os itens
seguintes.
Considerando a tabela acima, em que são apresentados os dados
hipotéticos, em $, de determinada empresa, e que a alíquota do IR
e a contribuição sobre o lucro líquido dessa empresa sejam de 34%,
sendo estes os únicos dados significativos para fins de levantamento
de balanço e apuração do resultado do exercício, julgue os itens
seguintes.
O ativo total dessa empresa soma $ 610.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2012 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q287241
Contabilidade Geral
Texto associado
Considerando a tabela acima, em que são apresentados os dados
hipotéticos, em $, de determinada empresa, e que a alíquota do IR
e a contribuição sobre o lucro líquido dessa empresa sejam de 34%,
sendo estes os únicos dados significativos para fins de levantamento
de balanço e apuração do resultado do exercício, julgue os itens
seguintes.
Considerando a tabela acima, em que são apresentados os dados
hipotéticos, em $, de determinada empresa, e que a alíquota do IR
e a contribuição sobre o lucro líquido dessa empresa sejam de 34%,
sendo estes os únicos dados significativos para fins de levantamento
de balanço e apuração do resultado do exercício, julgue os itens
seguintes.
Antes de apurado o resultado do exercício corrente, a empresa apresentava-se com passivo a descoberto.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TCE-ES
Prova:
CESPE - 2012 - TCE-ES - Auditor de Controle Externo - Ciências Contábeis |
Q287231
Contabilidade Geral
Texto associado
Com relação ao ambiente em que são realizados os procedimentos
contábeis, julgue os itens a seguir.
contábeis, julgue os itens a seguir.
Denomina-se passivo a descoberto a situação em que o total de exigibilidades supera o total de bens e direitos, implicando na inexistência de patrimônio líquido.
Q285835
Contabilidade Geral
Texto associado
Considere as informações a seguir para responder às questões de nos 54 e 55
A Comercial N S/A apresentou as seguintes informações retiradas do seu razão, antes do levantamento do balanço do exercício social, findo em 31 de dezembro de 2011.
Ações em Tesouraria 300,00
Fornecedores 1.100,00
Banco conta Empréstimo 1.000,00
Máquinas de Uso 1.500,00
Capital Realizado 6.000,00
Mercadorias 3.000,00
Capital subscrito 10.000,00
Provisão para Contingência 700,00
Depreciação Acumulada 200,00
Provisão para Perda de Estoque 400,00
Duplicatas a Receber 7.500,00
Reserva Legal 900,00
Duplicatas Descontadas 2.000,00
A Comercial N S/A apresentou as seguintes informações retiradas do seu razão, antes do levantamento do balanço do exercício social, findo em 31 de dezembro de 2011.
Ações em Tesouraria 300,00
Fornecedores 1.100,00
Banco conta Empréstimo 1.000,00
Máquinas de Uso 1.500,00
Capital Realizado 6.000,00
Mercadorias 3.000,00
Capital subscrito 10.000,00
Provisão para Contingência 700,00
Depreciação Acumulada 200,00
Provisão para Perda de Estoque 400,00
Duplicatas a Receber 7.500,00
Reserva Legal 900,00
Duplicatas Descontadas 2.000,00
Considerando exclusivamente e mais uma vez as informações apresentadas e a boa técnica contábil, o total do Patrimônio Líquido da Comercial N S/A, apurado no Balanço Patrimonial elaborado em 31 de dezembro de 2011, em reais, é
Q285834
Contabilidade Geral
Texto associado
Considere as informações a seguir para responder às questões de nos 54 e 55
A Comercial N S/A apresentou as seguintes informações retiradas do seu razão, antes do levantamento do balanço do exercício social, findo em 31 de dezembro de 2011.
Ações em Tesouraria 300,00
Fornecedores 1.100,00
Banco conta Empréstimo 1.000,00
Máquinas de Uso 1.500,00
Capital Realizado 6.000,00
Mercadorias 3.000,00
Capital subscrito 10.000,00
Provisão para Contingência 700,00
Depreciação Acumulada 200,00
Provisão para Perda de Estoque 400,00
Duplicatas a Receber 7.500,00
Reserva Legal 900,00
Duplicatas Descontadas 2.000,00
A Comercial N S/A apresentou as seguintes informações retiradas do seu razão, antes do levantamento do balanço do exercício social, findo em 31 de dezembro de 2011.
Ações em Tesouraria 300,00
Fornecedores 1.100,00
Banco conta Empréstimo 1.000,00
Máquinas de Uso 1.500,00
Capital Realizado 6.000,00
Mercadorias 3.000,00
Capital subscrito 10.000,00
Provisão para Contingência 700,00
Depreciação Acumulada 200,00
Provisão para Perda de Estoque 400,00
Duplicatas a Receber 7.500,00
Reserva Legal 900,00
Duplicatas Descontadas 2.000,00
Considerando única e exclusivamente as informações recebidas e a boa técnica da elaboração do Balanço Patrimonial, de acordo com as normas e a legislação societária vigente, o total do Ativo Circulante apurado, no Balanço levantado em 31 de dezembro de 2011, em reais, é
Q285828
Contabilidade Geral
No exercício social encerrado em 31 de dezembro de 2011, a Sociedade Anônima RU arcou com graves perdas em decorrência da instabilidade da economia, notadamente no seu ramo de atuação, bem como no âmbito mundial. A retração do mercado consumidor contribuiu fortemente para a apuração de um prejuízo de R$ 800.000,00, evidenciado na Demonstração do Resultado do Exercício. Essa companhia, no Balanço Patrimonial de dezembro de 2010, apresentou a seguinte composição do Patrimônio Líquido:
Patrimônio Líquido em 31/dez./2010
Capital Social 5.000.000,00
Reserva Legal 900.000,00
Reserva Estatutária 550.000,00
Reserva de Incentivos Fiscais 200.000,00
Reserva de Ágio 50.000,00
Considere que, no decorrer do exercício social encerrado em 31 de dezembro de 2011, não houve chamamento de capital novo, nem incorporação de reservas.
Assim, o prejuízo apurado no exercício de 2011 deverá ser absorvido pelas reservas, de acordo com as normas da lei societária vigente, da seguinte forma:
Patrimônio Líquido em 31/dez./2010
Capital Social 5.000.000,00
Reserva Legal 900.000,00
Reserva Estatutária 550.000,00
Reserva de Incentivos Fiscais 200.000,00
Reserva de Ágio 50.000,00
Considere que, no decorrer do exercício social encerrado em 31 de dezembro de 2011, não houve chamamento de capital novo, nem incorporação de reservas.
Assim, o prejuízo apurado no exercício de 2011 deverá ser absorvido pelas reservas, de acordo com as normas da lei societária vigente, da seguinte forma:
Q285827
Contabilidade Geral
A Companhia Comercial CC, que atua na compra e venda de materiais plásticos, adquiriu um lote de baldes de plástico, da indústria CI, localizado no mesmo Estado, conforme resumo da nota fiscal a seguir:
1.000 baldes de plástico, várias cores a R$ 10,00: R$ 10.000,00
IPI (destacado na nota fiscal): R$ 1.000,00
ICMS interno do Estado: 18%
Considerando exclusivamente os dados informados, o valor do estoque do lote desses baldes de plástico, registrado pela Comercial CC, em reais, é
1.000 baldes de plástico, várias cores a R$ 10,00: R$ 10.000,00
IPI (destacado na nota fiscal): R$ 1.000,00
ICMS interno do Estado: 18%
Considerando exclusivamente os dados informados, o valor do estoque do lote desses baldes de plástico, registrado pela Comercial CC, em reais, é
Q285826
Contabilidade Geral
Uma sociedade anônima, tributada pelo lucro real, apresentou as seguintes informações com relação ao imposto de renda apurado num trimestre:
Imposto de renda
Normal= 150.000,00
Adicional= 76.000,00
Considerando a boa técnica do cálculo do imposto de renda e as informações recebidas, o registro contábil do imposto apurado devido foi contabilizado pela sociedade anônima como segue:
Imposto de renda
Normal= 150.000,00
Adicional= 76.000,00
Considerando a boa técnica do cálculo do imposto de renda e as informações recebidas, o registro contábil do imposto apurado devido foi contabilizado pela sociedade anônima como segue:
Q285825
Contabilidade Geral
A Companhia XX é subsidiária integral da companhia ME, que detém as 10.000 ações de seu capital social e que, tendo necessidade de capital novo, resolveu aumentar o capital social.
A Companhia ME, por uma questão estratégica, resolveu abrir mão de seu direito de subscrever as ações desse aumento de capital, o que foi feito por um outro acionista, o qual adquiriu as 2.000 ações emitidas, pagando R$ 240.000,00 pelo lote.
No dia do lançamento das novas ações, o patrimônio líquido da Companhia XX, antes do registro desse aumento de capital, apresentava a seguinte situação:
PATRIMÔNIO LÍQUIDO
Capital Social R$ 800.000,00
Reservas de Lucros R$ 160.000,00
Reservas de Capital R$ 40.000,00 R$1.000.000,00
Considerando, exclusivamente, as informações recebidas, a boa técnica contábil e as normas contábeis em vigor, a Companhia XX, realizada a subscrição do capital, deverá reconhecer o ágio na subscrição de ações, em reais, de
A Companhia ME, por uma questão estratégica, resolveu abrir mão de seu direito de subscrever as ações desse aumento de capital, o que foi feito por um outro acionista, o qual adquiriu as 2.000 ações emitidas, pagando R$ 240.000,00 pelo lote.
No dia do lançamento das novas ações, o patrimônio líquido da Companhia XX, antes do registro desse aumento de capital, apresentava a seguinte situação:
PATRIMÔNIO LÍQUIDO
Capital Social R$ 800.000,00
Reservas de Lucros R$ 160.000,00
Reservas de Capital R$ 40.000,00 R$1.000.000,00
Considerando, exclusivamente, as informações recebidas, a boa técnica contábil e as normas contábeis em vigor, a Companhia XX, realizada a subscrição do capital, deverá reconhecer o ágio na subscrição de ações, em reais, de
Q285817
Contabilidade Geral
A Reserva de Incentivos Fiscais, nos termos do artigo 195-A introduzido na Lei no 6.404/1976, pela Lei no 11.638/2007, é uma reserva de
Q285816
Contabilidade Geral
Em uma estrutura básica, orçamentária, muitas vezes há entendimentos contraditos sobre qual ou quais peças devem ser produzidas em primeiro plano, em decorrência do seu forte envolvimento e interdependência dessas mesmas peças, quando as previsões orçamentárias elaboradas num orçamento operacional vão impactar um orçamento financeiro e vice-versa.
Dentre os orçamentos financeiros de maior expressão, inclui-se
Dentre os orçamentos financeiros de maior expressão, inclui-se
Q285812
Contabilidade Geral
Uma grande rede de vendas a varejo tem uma frota de caminhões para entrega das vendas realizadas aos clientes. Por motivos de logística, a administração da empresa resolveu vender um dos caminhões da frota e tomou as seguintes providências:
• Levantou a situação do caminhão e constatou que nenhum ônus do financiamento onera o caminhão.
• Manteve negociações com um revendedor de caminhões que assumiu a intermediação da venda pelo valor de R$ 275.000,00.
• Estimou as despesas com a venda do caminhão em R$ 30.000,00, envolvendo a comissão de vendas e outros gastos, de acordo com a informação do revendedor.
• Retirou o caminhão dos serviços de entrega e o encaminhou para uma revisão geral, incluindo troca de peças, reparos no baú e pintura, com o custo de R$ 50.000,00.
• A contabilidade apresentou as seguintes informações sobre o caminhão registrado no Ativo Imobilizado, devidamente atualizado até aquele dia, pelo regime de competência:
Valor original do caminhão R$ 450.000,00
Depreciação Acumulada R$ 270.000,00
Considerando as informações disponíveis e as normas contábeis vigentes que tratam de Ativo não Circulante mantido para venda e operação descontinuada, o valor do caminhão a ser contabilizado no Ativo Circulante, antes da realização efetiva da venda, em reais, é
• Levantou a situação do caminhão e constatou que nenhum ônus do financiamento onera o caminhão.
• Manteve negociações com um revendedor de caminhões que assumiu a intermediação da venda pelo valor de R$ 275.000,00.
• Estimou as despesas com a venda do caminhão em R$ 30.000,00, envolvendo a comissão de vendas e outros gastos, de acordo com a informação do revendedor.
• Retirou o caminhão dos serviços de entrega e o encaminhou para uma revisão geral, incluindo troca de peças, reparos no baú e pintura, com o custo de R$ 50.000,00.
• A contabilidade apresentou as seguintes informações sobre o caminhão registrado no Ativo Imobilizado, devidamente atualizado até aquele dia, pelo regime de competência:
Valor original do caminhão R$ 450.000,00
Depreciação Acumulada R$ 270.000,00
Considerando as informações disponíveis e as normas contábeis vigentes que tratam de Ativo não Circulante mantido para venda e operação descontinuada, o valor do caminhão a ser contabilizado no Ativo Circulante, antes da realização efetiva da venda, em reais, é
Q285809
Contabilidade Geral
A realização de paradas programadas, em plataformas de petróleo, exige um planejamento das atividades que serão realizadas.
Nesse sentido, NÃO é considerada atividade necessária e indispensável à realização de uma dessas paradas:
Nesse sentido, NÃO é considerada atividade necessária e indispensável à realização de uma dessas paradas:
Q285808
Contabilidade Geral
Uma companhia industrial adquiriu nova máquina, com maior capacidade de produção, para substituir a máquina registrada no imobilizado, com menor capacidade de produção, mas ainda em plena produtividade.
Recebida a nova máquina, instalada e produzindo, a companhia, ao vender a máquina antiga por R$ 145.000,00, apresentou os seguintes dados com os valores devidamente atualizados, de acordo com as normas vigentes e o princípio da competência, anotados em seus registros e controles contábeis, relativos, somente, à máquina vendida:
Máquina (investimento) R$ 250.000,00
Valor Residual R$ 100.000,00
Depreciação Acumulada R$ 120.000,00
Considerando única e exclusivamente as informações apresentadas e desconsiderando o tipo ou a quantidade de registros contábeis utilizados na baixa dessa máquina do imobilizado, o resultado apurado na operação foi um(a)
Recebida a nova máquina, instalada e produzindo, a companhia, ao vender a máquina antiga por R$ 145.000,00, apresentou os seguintes dados com os valores devidamente atualizados, de acordo com as normas vigentes e o princípio da competência, anotados em seus registros e controles contábeis, relativos, somente, à máquina vendida:
Máquina (investimento) R$ 250.000,00
Valor Residual R$ 100.000,00
Depreciação Acumulada R$ 120.000,00
Considerando única e exclusivamente as informações apresentadas e desconsiderando o tipo ou a quantidade de registros contábeis utilizados na baixa dessa máquina do imobilizado, o resultado apurado na operação foi um(a)

 Conheça nossos planos