Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458515
Contabilidade Geral
Em 30/09/2013, a empresa WRO, sociedade anônima de capital aberto, após análise de documentos, verificou que faltava realizar os registros contábeis referentes às seguintes operações:
- Em 28/09/2013, os clientes pagaram adiantados R$ 35.000,00 por serviços a serem prestados em outubro de 2013 pela em- presa WRO.
- Em 29/09/2013, a empresa prestou serviços no valor de R$ 142.000,00 para recebimento em outubro de 2013.
- A empresa realizou benfeitorias em imóveis de terceiros no valor de R$ 16.000,00 no final do mês de setembro de 2013.
- Em 30/09/2013, houve a emissão de debêntures no valor de R$ 200.000,00 com prêmio de R$ 3.000,00. Os custos de transação incorridos e pagos decorrentes da emissão de debêntures foram de R$ 4.000,00.
- Em 30/09/2013, a empresa recebeu dividendos, no valor de R$ 10.000,00, distribuídos nesta mesma data, referentes a um investimento em outra empresa avaliado pelo método de custo.
- Em 30/09/2013, a empresa pagou despesa com pessoal referente ao mês de setembro de 2013, ainda não reconhecida pela contabilidade, no valor de R$ 98.000,00.
- Em 30/09/2013, houve a apuração da depreciação do ativo imobilizado referente ao mês de setembro de 2013 no valor de R$ 33.000,00, ainda não reconhecida pela contabilidade.
Pelo registro dessas operações, é correto afirmar que houve um aumento no Patrimônio Líquido, em reais, de
- Em 28/09/2013, os clientes pagaram adiantados R$ 35.000,00 por serviços a serem prestados em outubro de 2013 pela em- presa WRO.
- Em 29/09/2013, a empresa prestou serviços no valor de R$ 142.000,00 para recebimento em outubro de 2013.
- A empresa realizou benfeitorias em imóveis de terceiros no valor de R$ 16.000,00 no final do mês de setembro de 2013.
- Em 30/09/2013, houve a emissão de debêntures no valor de R$ 200.000,00 com prêmio de R$ 3.000,00. Os custos de transação incorridos e pagos decorrentes da emissão de debêntures foram de R$ 4.000,00.
- Em 30/09/2013, a empresa recebeu dividendos, no valor de R$ 10.000,00, distribuídos nesta mesma data, referentes a um investimento em outra empresa avaliado pelo método de custo.
- Em 30/09/2013, a empresa pagou despesa com pessoal referente ao mês de setembro de 2013, ainda não reconhecida pela contabilidade, no valor de R$ 98.000,00.
- Em 30/09/2013, houve a apuração da depreciação do ativo imobilizado referente ao mês de setembro de 2013 no valor de R$ 33.000,00, ainda não reconhecida pela contabilidade.
Pelo registro dessas operações, é correto afirmar que houve um aumento no Patrimônio Líquido, em reais, de
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455462
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Em uma economia deflacionária, o método de controle de estoques primeiro que entra primeiro que sai (PEPS) tende a apresentar custo do produto vendido mais elevado que o método da média ponderada móvel.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455461
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Podem ser recuperáveis em determinados tipos de estabelecimentos comerciais tanto o imposto sobre produtos industrializados (IPI) quanto o imposto sobre circulação de mercadorias e serviços (ICMS).
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455460
Contabilidade Geral
Com relação a custo e controle dos estoques de mercadorias e impostos relacionados, julgue o item seguinte.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
O método da média ponderada móvel é o mais adequado para se empregar em empresas que trabalham com o sistema de inventário periódico.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455459
Contabilidade Geral
Com base na legislação societária, nos princípios fundamentais de contabilidade e nos pronunciamentos contábeis do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente, referente à elaboração de demonstrações contábeis.
As aplicações de recursos em despesas do exercício seguinte devem ser registradas em ativos não circulantes.
As aplicações de recursos em despesas do exercício seguinte devem ser registradas em ativos não circulantes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455446
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
A evidenciação dos itens patrimoniais pelo valor justo resolve o problema dos efeitos inflacionários sobre os valores expressos no balanço patrimonial.
A evidenciação dos itens patrimoniais pelo valor justo resolve o problema dos efeitos inflacionários sobre os valores expressos no balanço patrimonial.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455444
Contabilidade Geral
Julgue o próximo item, relativo ao tratamento dos itens patrimoniais e resultados das empresas na contabilidade brasileira.
Ativos intangíveis inseridos no preço de aquisição de um negócio só podem ser contabilizados junto com o fundo de comércio
Ativos intangíveis inseridos no preço de aquisição de um negócio só podem ser contabilizados junto com o fundo de comércio
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455436
Contabilidade Geral
No que se refere aos conceitos básicos de contabilidade, julgue o item que se segue.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Suponha que determinado título público adquirido por uma empresa comercial pelo valor de R$ 925,00 tenha rendido, ao final de determinado exercício, R$ 30,00 a título de juros, e que se tenha observado, entretanto, queda no seu valor de mercado, para R$ 920,00. Nessas condições, caso esse ativo esteja classificado como disponível para venda, o patrimônio líquido da instituição deverá receber um lançamento a débito.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
SEGESP-AL
Prova:
CESPE - 2013 - SEGESP-AL - Perito Criminal - Ciências Contábeis |
Q455435
Contabilidade Geral
Julgue o item a seguir, de acordo com as normas internacionais de contabilidade.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Para fins de avaliação do valor recuperável de um ativo, considera-se vida útil o tempo durante o qual a entidade espera utilizar esse ativo, não existindo relação entre vida útil e o número de unidades de produção esperado com o uso do referido ativo.
Ano: 2013
Banca:
FUNCAB
Órgão:
Prefeitura de Vassouras - RJ
Prova:
FUNCAB - 2013 - Prefeitura de Vassouras - RJ - Auditor de Tributos Fiscais |
Q448151
Contabilidade Geral
É correto afirmar, a respeito da utilização do conceito de valor justo na Contabilidade, que:
Ano: 2013
Banca:
FUNCAB
Órgão:
Prefeitura de Vassouras - RJ
Prova:
FUNCAB - 2013 - Prefeitura de Vassouras - RJ - Auditor de Tributos Fiscais |
Q448150
Contabilidade Geral
A aproximação de um valor monetário na ausência de um meio de mensuração preciso é uma(um):
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437555
Contabilidade Geral
Considere as seguintes afirmações relacionadas com Passivos:
I. Toda obrigação presente decorrente de evento passado, cuja saída de caixa futura seja provável, possível ou remota, deve ser reconhecida como provisão desde que seja mensurada com confiança.
II. O registro do montante inicial dos recursos captados de terceiros, classificáveis no passivo exigível e avaliados pelo custo amortizado, deve corresponder ao valor justo líquido dos custos de transação diretamente atribuíveis à emissão do passivo financeiro.
III. O valor reconhecido como provisão deve ser a melhor estimativa, na data do balanço, das saídas de recursos que serão exigidas para liquidar a obrigação presente. É correto o que se afirma em
I. Toda obrigação presente decorrente de evento passado, cuja saída de caixa futura seja provável, possível ou remota, deve ser reconhecida como provisão desde que seja mensurada com confiança.
II. O registro do montante inicial dos recursos captados de terceiros, classificáveis no passivo exigível e avaliados pelo custo amortizado, deve corresponder ao valor justo líquido dos custos de transação diretamente atribuíveis à emissão do passivo financeiro.
III. O valor reconhecido como provisão deve ser a melhor estimativa, na data do balanço, das saídas de recursos que serão exigidas para liquidar a obrigação presente. É correto o que se afirma em
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437554
Contabilidade Geral
Considere as seguintes aquisições realizadas pela Cia. Vale Tudo S.A.:
Ativo 1 - Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 2 - Aquisição de um imóvel para ser utilizado em suas operações. Sabe-se que 2 meses após a compra, o imóvel sofreu uma valorização de 20%.
Ativo 3 - Aquisição de 100% do total das ações da Cia. Gama, com o objetivo de diversificar suas atividades. O valor pago corresponde exatamente ao valor justo líquido dos ativos e passivos identificáveis da adquirida.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que o ativo
Ativo 1 - Aquisição de uma Marca cuja vida útil é indeterminada.
Ativo 2 - Aquisição de um imóvel para ser utilizado em suas operações. Sabe-se que 2 meses após a compra, o imóvel sofreu uma valorização de 20%.
Ativo 3 - Aquisição de 100% do total das ações da Cia. Gama, com o objetivo de diversificar suas atividades. O valor pago corresponde exatamente ao valor justo líquido dos ativos e passivos identificáveis da adquirida.
Em relação aos critérios de mensuração dos respectivos ativos, é correto afirmar que o ativo
Ano: 2013
Banca:
FCC
Órgão:
TCE-AM
Prova:
FCC - 2013 - TCE-AM - Analista Técnico de Controle Externo - Auditoria Governamental |
Q437552
Contabilidade Geral
Antes de elaborar as suas Demonstrações Contábeis, a Cia. Rio Grande Ltda. apresentava, em 31/12/2012, em seu balancete de verificação, as seguintes contas e seus respectivos saldos (valores em $):
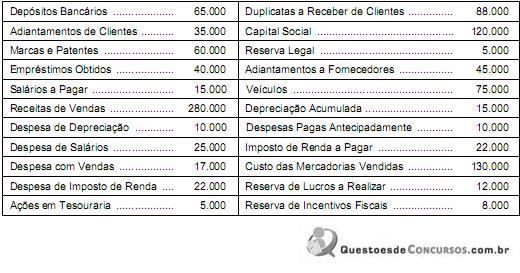
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Com base nessas informações e assumindo que não houve proposta de distribuição de dividendos, o total do Patrimônio Líquido da Cia. Rio Grande Ltda. apresentado em seu Balanço Patrimonial, em 31/12/2012, foi
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427351
Contabilidade Geral
Uma sociedade empresária adquiriu uma máquina, no dia 14.6.2012, por R$190.000,00. Para deixar a máquina em condições de produzir, arcou ainda com gastos de R$12.000,00 referentes à instalação, concluída em 31.7.2012. Em 1º.8.2012, a máquina estava em condições de funcionamento e, em 1º.10.2012, começou a ser utilizada na produção. A empresa estima que a vida útil da máquina é de oito anos e utilizará o método das quotas constantes para cálculo da depreciação. O valor residual estimado para a máquina é de R$10.000,00.
De acordo com a NBC TG 27 – Ativo Imobilizado, ao final do ano de 2012, o saldo da conta Depreciação Acumulada relativo à máquina será de:
De acordo com a NBC TG 27 – Ativo Imobilizado, ao final do ano de 2012, o saldo da conta Depreciação Acumulada relativo à máquina será de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427350
Contabilidade Geral
Uma sociedade empresária reconhece uma provisão para garantias concedidas aos clientes, no mesmo período em que são registradas as vendas. Apesar de não ser possível prever o valor exato a ser gasto no futuro, com cada cliente, a provisão é constituída e o valor da provisão é calculado com base nas melhores estimativas disponíveis, e em bases confiáveis.
Justificam o procedimento adotado pela empresa os Princípios:
Justificam o procedimento adotado pela empresa os Princípios:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427332
Contabilidade Geral
Uma sociedade empresária possuía, em 1º.1.2012, os seguintes saldos em suas contas patrimoniais:
Capital Subscrito - R$100.000,00
Capital a Integralizar - R$40.000,00
Reserva Legal - R$1.800,00
Reserva para Contingências - R$4.320,00
Durante o ano de 2012 ocorreram as seguintes movimentações:
Integralização de capital no valor de R$15.000,00.
Lucro apurado no exercício no valor de R$45.000,00.
Do resultado do período, 5% foi destinado à Reserva Legal, 12% à Reserva para Contingências e o restante para Dividendos a Pagar.
O valor total do Patrimônio Líquido ao final do ano de 2012 é:
Capital Subscrito - R$100.000,00
Capital a Integralizar - R$40.000,00
Reserva Legal - R$1.800,00
Reserva para Contingências - R$4.320,00
Durante o ano de 2012 ocorreram as seguintes movimentações:
Integralização de capital no valor de R$15.000,00.
Lucro apurado no exercício no valor de R$45.000,00.
Do resultado do período, 5% foi destinado à Reserva Legal, 12% à Reserva para Contingências e o restante para Dividendos a Pagar.
O valor total do Patrimônio Líquido ao final do ano de 2012 é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427327
Contabilidade Geral
Texto associado
Uma sociedade empresária apresentava, em 31.12.2012, os seguintes saldos, antes da apuração do resultado do período:

Considerando que nenhum dividendo será distribuído no período, no Balanço Patrimonial em 31.12.2012, o Patrimônio Líquido é igual a:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427322
Contabilidade Geral
Uma sociedade empresária apresenta os seguintes dados para a contabilização da folha de pagamento, que será paga até o quinto dia útil do mês subsequente:
Remuneração bruta dos funcionários R$175.000,00.
Remuneração líquida dos funcionários R$158.800,00.
INSS – Contribuição Previdenciária
Retida dos Funcionários R$16.200,00.
INSS – Contribuição Previdenciária Patronal R$38.700,00.
A contabilização da folha de pagamento, considerando apenas os dados acima, resultará em um aumento no Passivo Circulante de:
Remuneração bruta dos funcionários R$175.000,00.
Remuneração líquida dos funcionários R$158.800,00.
INSS – Contribuição Previdenciária
Retida dos Funcionários R$16.200,00.
INSS – Contribuição Previdenciária Patronal R$38.700,00.
A contabilização da folha de pagamento, considerando apenas os dados acima, resultará em um aumento no Passivo Circulante de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427321
Contabilidade Geral
Relacione os grupos do Ativo descritos, na primeira coluna, com as suas respectivas propriedades, na segunda coluna, e, em seguida, assinale a opção CORRETA.
(1) Ativo Circulante
(2) Investimentos
(3) Imobilizado
(4) Intangível
( ) Ativos mantidos para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros ou para fins administrativos, e que se espera utilizar por mais de um período.
( ) Ativos que serão realizados, vendidos ou consumidos no decurso normal do ciclo operacional da entidade, mantidos essencialmente com o propósito de ser negociado.
( ) Ativos não monetários, sem substância física, identificáveis, controlados e geradores de benefícios econômicos futuros, tais como: projeto e implantação de novos processos ou sistemas.
( ) Ativos mantidos para obtenção de rendas ou para valorização do capital ou para ambas, tais como: terrenos mantidos para valorização de capital a longo prazo e não para venda a curto prazo no curso ordinário dos negócios.
A sequência CORRETA é:
(1) Ativo Circulante
(2) Investimentos
(3) Imobilizado
(4) Intangível
( ) Ativos mantidos para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros ou para fins administrativos, e que se espera utilizar por mais de um período.
( ) Ativos que serão realizados, vendidos ou consumidos no decurso normal do ciclo operacional da entidade, mantidos essencialmente com o propósito de ser negociado.
( ) Ativos não monetários, sem substância física, identificáveis, controlados e geradores de benefícios econômicos futuros, tais como: projeto e implantação de novos processos ou sistemas.
( ) Ativos mantidos para obtenção de rendas ou para valorização do capital ou para ambas, tais como: terrenos mantidos para valorização de capital a longo prazo e não para venda a curto prazo no curso ordinário dos negócios.
A sequência CORRETA é:

 Conheça nossos planos