Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.272 questões

Q3506444 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir:

        Um ativo intangível, com vida útil definida em 20 anos, estava apresentado no Balanço Patrimonial de 31/12/2021 da empresa Só Aparência S.A. com os seguintes valores:

        Custo de aquisição - 5.000.000,00

        (-) Amortização acumulada - (1.125.000,00)

        (=) Valor contábil do ativo - 3.875.000,00

        Para a realização do teste de redução ao valor recuperável de ativos (teste de impairment) em 31/12/2022, a empresa obteve as seguintes informações sobre esse ativo intangível, com os valores expressos em reais:

        Valor em uso - 3.500.000.00

        Valor justo líquido das despesas de venda - 3.300.000.00
O valor contábil líquido apresentado para esse ativo intangível pela empresa Só Aparência S.A., no Balanço Patrimonial de 31/12/2022, foi
Alternativas
Q3506443 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir:

        Um ativo intangível, com vida útil definida em 20 anos, estava apresentado no Balanço Patrimonial de 31/12/2021 da empresa Só Aparência S.A. com os seguintes valores:

        Custo de aquisição - 5.000.000,00

        (-) Amortização acumulada - (1.125.000,00)

        (=) Valor contábil do ativo - 3.875.000,00

        Para a realização do teste de redução ao valor recuperável de ativos (teste de impairment) em 31/12/2022, a empresa obteve as seguintes informações sobre esse ativo intangível, com os valores expressos em reais:

        Valor em uso - 3.500.000.00

        Valor justo líquido das despesas de venda - 3.300.000.00
O valor total registrado pela empresa Só Aparência S.A. no resultado de 2022 relacionado com o ativo intangível foi
Alternativas
Q3506442 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir:

        Um equipamento foi adquirido pela empresa Produtora Integral S.A. para uso na sua atividade e entrou em operação no dia 01/07/2022. A empresa pagou, à vista, os seguintes valores para dispor do equipamento nas condições de uso estabelecidas:

        - Pagamento ao fornecedor do equipamento - R$ 1.400.000,00

        - Gastos com instalação e customização do equipamento - RS 760.000.00

        A vida útil do equipamento foi definida pela empresa em 8 anos e o valor residual esperado para sua venda foi estimado, no final do prazo de vida útil, em R$ 400.000,00. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação e a vida útil do equipamento para fins fiscais é 10 anos. Não foi identificado, até 31/12/2023, a necessidade de ajuste ao valor recuperável.
O valor da despesa de depreciação registrado pela empresa Produtora Integral S.A. no resultado de 2023 foi
Alternativas
Q3506441 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir:

        Um equipamento foi adquirido pela empresa Produtora Integral S.A. para uso na sua atividade e entrou em operação no dia 01/07/2022. A empresa pagou, à vista, os seguintes valores para dispor do equipamento nas condições de uso estabelecidas:

        - Pagamento ao fornecedor do equipamento - R$ 1.400.000,00

        - Gastos com instalação e customização do equipamento - RS 760.000.00

        A vida útil do equipamento foi definida pela empresa em 8 anos e o valor residual esperado para sua venda foi estimado, no final do prazo de vida útil, em R$ 400.000,00. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação e a vida útil do equipamento para fins fiscais é 10 anos. Não foi identificado, até 31/12/2023, a necessidade de ajuste ao valor recuperável.
O saldo contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da Produtora Integral S.A. foi
Alternativas
Q3506438 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir:

        No dia 01/12/2024, a empresa Rentabilizando S.A. realizou duas aplicações em ativos financeiros, cujos valores e as respectivas classificações feitas pela empresa foram as seguintes:

        - R$ 400.000,00 são mensurados ao custo amortizado.

        - R$ 300.000,00 são mensurados ao valor justo por meio de outros resultados abrangentes.

        As duas aplicações remuneravam à mesma taxa de juros de 0,8% ao mês.

        Os valores justos dos títulos, em 31/12/2024, eram os seguintes:

        - R$ 408.000,00 para os títulos mensurados ao custo amortizado. - R$ 306.000,00 para os títulos mensurados ao valor justo por meio de outros resultados abrangentes.
O valor total registrado no Balanço Patrimonial de 31/12/2024 da empresa Rentabilizando S.A., especificamente em relação às duas aplicações financeiras realizadas em 01/12/2024, foi
Alternativas
Q3505938 Contabilidade Geral

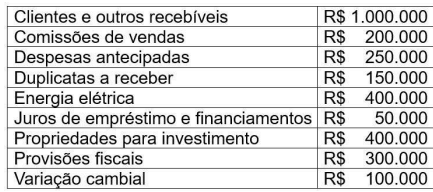
Determinada entidade hipotética apresentou os seguintes saldos em suas contas:

questao23.png (433×192)


Assinale a alternativa que apresenta corretamente a soma das contas patrimoniais da entidade: 

Alternativas
Q3505931 Contabilidade Geral

Sobre as Demonstrações Contábeis, a NBC TG 26 (R5) estabelece requisitos gerais para a apresentação das demonstrações contábeis, diretrizes para a sua estrutura e os requisitos mínimos para seu conteúdo. Desse modo, com base na respectiva norma e nas demais Normas Brasileiras de Contabilidade relacionadas, julgue os itens a seguir e registre V, para as verdadeiras, e F, para as falsas:


(__) A Demonstração das Mutações do Patrimônio Líquido deve incluir as mutações decorrentes do resultado líquido do período, dos outros resultados abrangentes e das transações com os proprietários realizadas na condição de proprietário.


(__) O resultado abrangente compreende todos os componentes da "Demonstração do Resultado" e da "Demonstração das Mutações do Patrimônio Líquido".


(__) Na Demonstração dos Fluxos de Caixa, as despesas devem ser apresentadas utilizando uma classificação baseada na sua natureza ou função, de forma detalhada, para melhor compreensão dos desembolsos da entidade.


(__)A participação de não controladores deve ser apresentada no Balanço Patrimonial, em grupo separado dentro do passivo não circulante, em função da sua natureza financeira e por representar obrigações da entidade perante terceiros.


Assinale a alternativa que apresenta a sequência correta:
Alternativas
Ano: 2025 Banca: UFMT Órgão: ARIS-MT Prova: UFMT - 2025 - ARIS-MT - Contador |
Q3505634 Contabilidade Geral
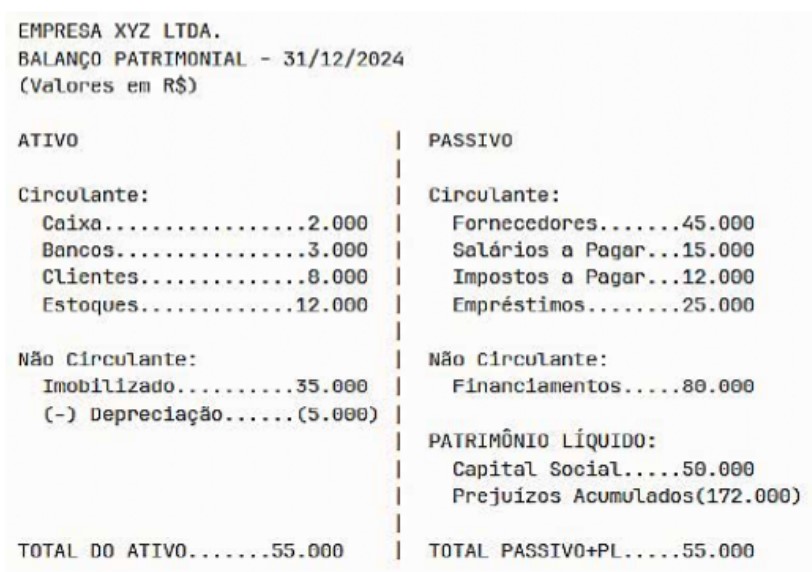
Analise o Balanço Patrimonial a seguir.

Q29.png (576×252)

A partir dos elementos integrantes do Balanço Patrimonial, quais os totais do Ativo, do Passivo Exigível e do Patrimônio Líquido, respectivamente?
Alternativas
Ano: 2025 Banca: IADES Órgão: CRMV-PI Prova: IADES - 2025 - CRMV-PI - Contador |
Q3504009 Contabilidade Geral

O setor responsável pela administração de recursos de certo CRMV registrou os ativos patrimoniais a seguir.
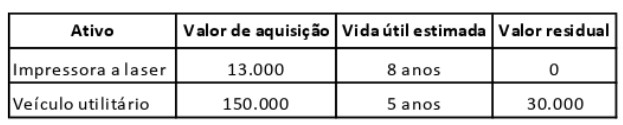


Imagem associada para resolução da questão


As taxas de depreciação linear da impressora e do veiculo são, respectivamente, 

Alternativas
Ano: 2025 Banca: IADES Órgão: CRMV-PI Prova: IADES - 2025 - CRMV-PI - Contador |
Q3504005 Contabilidade Geral

Caso para responder a questão.


Considere hipoteticamente que, em junho/2024, o saldo inicial da conta Bancos era R$ 85.000 e o saldo inicial da conta Clientes a Receber era RS 42.000. No mês, foram realizadas vendas a prazo no valor de R$ 12.000. O extrato bancário mostrou os seguintes recebimentos no mês:


31/5 — Saldo anterior — R$ 85.000


05/6 — Cliente Joao Pereira — RS 10.000


12/6 — Cliente Ana Lima — RS 15.000


30/6 — Cliente Pedro Sampaio — R$ 10.000


30/6 — Saldo final — RS 120.000


Entretanto, por erro da contabilidade, o pagamento do cliente Pedro Sampaio ndo foi registrado. 
Ao realizar a conciliação contábil, o contador identificou que o saldo da conta Clientes a Receber era  
Alternativas
Ano: 2025 Banca: IADES Órgão: CRMV-PI Prova: IADES - 2025 - CRMV-PI - Contador |
Q3503989 Contabilidade Geral

Imagem associada para resolução da questão


Considere o Balanço Patrimonial referente ao exercício encerrado em 31/12/2024. Em razão da situação liquida apresentada, em 31/1/2025, os sócios fizeram uma integralização de capital no montante de R$150.000,00.


Após a efetiva entrada dos recursos na empresa, é correto afirmar que 

Alternativas
Ano: 2025 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2025 - GHC-RS - Contador |
Q3503255 Contabilidade Geral
Uma empresa realizou as seguintes transações em determinado mês:
Venda à vista de mercadorias por R$ 50.000, com custo de R$ 30.000.
Pagamento de despesas administrativas de R$ 5.000.
Aquisição de veículo à vista, no valor de R$ 40.000.
Recebimento de R$ 10.000 de clientes inadimplentes.
Reconhecimento de depreciação acumulada do veículo adquirido, no valor de R$ 2.000.
Considerando os efeitos sobre as contas de resultado e patrimoniais, o resultado líquido do exercício e o efeito no Patrimônio Líquido, após esses lançamentos, serão:
Alternativas
Ano: 2025 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2025 - GHC-RS - Contador |
Q3503243 Contabilidade Geral
A equação fundamental do patrimônio permite identificar as relações entre os elementos patrimoniais. Considerando isso, assinale a alternativa INCORRETA.
Alternativas
Ano: 2025 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2025 - GHC-RS - Contador |
Q3503242 Contabilidade Geral
Com base nas possíveis configurações do patrimônio das entidades, assinale a alternativa correta.
Alternativas
Ano: 2025 Banca: FUNDATEC Órgão: GHC-RS Prova: FUNDATEC - 2025 - GHC-RS - Contador |
Q3503234 Contabilidade Geral
Com base na Estrutura Conceitual da Contabilidade, assinale a alternativa correta quanto ao conceito de Patrimônio Líquido.
Alternativas
Q3503003 Contabilidade Geral

Acerca de finanças, orçamento e tributos, julgue o item seguinte. 

A elaboração do orçamento de uma entidade requer a utilização de estimativas que servirão de base para a apresentação do balanço patrimonial e da demonstração de resultado do exercício com valores projetados para o futuro. 

Alternativas
Q3503002 Contabilidade Geral

A respeito da contabilização das operações e da forma como elas devem ser refletidas no balanço patrimonial e na demonstração do resultado do exercício, julgue o item que se segue. 

A transação envolvendo a aquisição de máquinas destinadas à manutenção das atividades de uma empresa industrial, que tenha sido efetuada com recursos oriundos de um financiamento bancário a ser pago após o término do exercício seguinte, deve ser evidenciada da seguinte forma no balanço patrimonial da empresa adquirente: as máquinas devem compor o ativo imobilizado, enquanto a obrigação decorrente da contratação do financiamento bancário deve compor o passivo não circulante. 

Alternativas
Q3503001 Contabilidade Geral

A respeito da contabilização das operações e da forma como elas devem ser refletidas no balanço patrimonial e na demonstração do resultado do exercício, julgue o item que se segue. 

Uma entidade que efetua o pagamento de salários de seus empregados no quinto dia útil do mês seguinte à prestação dos serviços deve registrar contabilmente o referido pagamento a débito de despesas de salário e a crédito de caixa. 

Alternativas
Q3503000 Contabilidade Geral

A respeito da contabilização das operações e da forma como elas devem ser refletidas no balanço patrimonial e na demonstração do resultado do exercício, julgue o item que se segue. 

Vendas de mercadorias a prazo, cujos direitos se façam representar por duplicatas, devem provocar as seguintes movimentações em contas patrimoniais e de resultado da empresa que efetuou as vendas: um débito na conta “custo das mercadorias vendidas”, um crédito na conta “estoques de mercadorias”, um débito na conta “duplicatas a receber” e um crédito na conta “receita de vendas”.

Alternativas
Q3502532 Contabilidade Geral
Dividendos em Finanças são os pagamentos de lucros das empresas para seus proprietários na forma de dinheiro ou ações. A política de dividendos especifica as diretrizes acerca da distribuição desses lucros e
Alternativas
Respostas
961: C
962: A
963: A
964: D
965: A
966: A
967: D
968: A
969: B
970: E
971: B
972: B
973: A
974: C
975: C
976: C
977: C
978: E
979: C
980: D