Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.272 questões


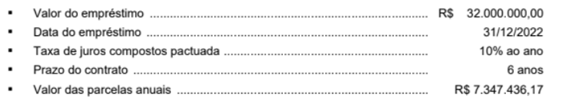
Para a obtenção do empréstimo, a empresa pagou, na data de início do prazo, custos de transação no valor total de R$ 960.000,00, fazendo com que a taxa de custo efetivo do empréstimo fosse a 11% ao ano.
Em relação a este empréstimo, exclusivamente, o
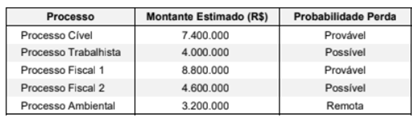
De acordo com o que estabelece o Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o valor que deveria ser contabilizado pela empresa no passivo, no Balanço Patrimonial de 31/12/2023, era, em reais:

Sabendo que a empresa utiliza o método das cotas constantes para cálculo da amortização, o saldo contábil do ativo intangível evidenciado pela empresa, no Balanço Patrimonial de 31/12/2023, deveria ser, em reais,
Em 01/07/2023, a sociedade empresária resolveu colocar os computadores à venda. Os critérios estabelecidos pela NBC TG 31 (R4) – Ativo não Circulante Mantido para Venda e Operação Descontinuada foram cumpridos, de forma que os computadores passaram a ser classificados, no Balanço Patrimonial, como Ativo não Circulante Mantido para Venda. Na data, o valor justo, menos as despesas de venda, era de R$ 10.000,00.
Em 01/05/2024, os computadores ainda não haviam sido vendidos, e a sociedade empresária resolveu voltar a utilizá-los em sua atividade fim. Na data, o montante recuperável dos computadores era de R$ 6.700,00.
Assinale a opção que indica o valor contábil dos computadores em 01/05/2024, reconhecido no ativo imobilizado.
Em 31/12/2024, a sociedade empresária efetuou uma análise da vida útil do ativo e estimou que os móveis seriam utilizados por mais 10 anos, a partir dessa data. Além disso, foi estimado que os custos com a remoção, iriam aumentar em R$1.500, além dos inicialmente estimados.
Assinale a opção que indica a depreciação acumulada dos móveis em 30/06/2025, considerando o método da linha reta.
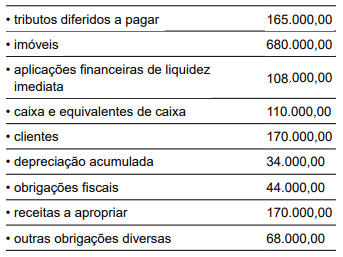
Considerando essas informações, em 31.12.2024, a situação líquida patrimonial da empresa apresentou o valor de
Ao comparar a Demonstração das Mutações do Patrimônio Líquido de uma sociedade empresária em 31/12/2023 e 31/12/2024, pôde-se perceber que houve um aumento no patrimônio líquido.
Assinale a opção que indica uma possível causa para esse aumento.
A Cia Beta possui uma sala comercial, que aluga a terceiros. Em 01/06/2024, a Cia Beta acordou com a Cia Gama o aluguel da sala comercial por dois anos, tendo recebido, antecipadamente, R$ 120.000, correspondente a todo o valor do aluguel. A Cia Gama passou a ocupar o imóvel em 01/07/2024, mês do início da vigência do contrato.
Assinale a opção que indica a classificação do aluguel recebido no Balanço Patrimonial da Cia Beta, em 31/12/2024.
Uma sociedade empresária apresentava em seu Balanço Patrimonial um terreno, utilizado para fins administrativos por R$ 50.000, que representava o seu custo de aquisição. Em 2024, por conta de um desastre ambiental, foi constatada a total impossibilidade de continuar utilizando esse ativo em sua atividade operacional, além da grande dificuldade de efetuar a venda do terreno por seu valor contábil.
Assinale a opção que indica os impactos nas Demonstrações contábeis da sociedade empresária.
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
Além do preço do ativo no mercado, os custos de transação, mesmo os que não compõem as características do ativo, devem ser incluídos para fins de mensuração pelo valor justo.
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
Quando utilizada a abordagem da receita para mensuração do valor justo de um item patrimonial, expectativas de mercado em relação a valores futuros devem ser consideradas.
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
São irrelevantes as características do ativo ou do passivo cujo valor justo se pretende mensurar.
A respeito da mensuração de ativos e passivos pelo valor justo, julgue o item que se segue.
O valor justo, ainda que inicialmente baseado no mercado, é específico para cada entidade, haja vista a sua estrutura particular de custos e as suas intenções quanto ao item patrimonial que pretende mensurar.
Em relação à elaboração das demonstrações contábeis, julgue o item seguinte, considerando a legislação societária e a normatização contábil vigentes.
No balanço patrimonial, os impostos diferidos ativos integram o grupo de ativos circulantes.
Em relação à elaboração das demonstrações contábeis, julgue o item seguinte, considerando a legislação societária e a normatização contábil vigentes.
As modificações verificadas ao longo do exercício no saldo de caixa e seus equivalentes devem ser segregadas, pelo menos, em operacionais, de financiamentos e de investimentos.

 Conheça nossos planos