Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


De acordo com o CPC 06 (R1), o arrendamento mercantil é um acordo pelo qual o arrendador transmite ao arrendatário em troca de um pagamento ou série de pagamentos o direito de usar um ativo por um período de tempo acordado.
Nesse tipo de contrato:
O Pronunciamento CPC 16 (R1) orienta a mensuração dos custos de estoque de prestador de serviços, quando esses têm estoques de serviços em andamento.
Um dos custos atribuíveis a esses estoques são:
Certa entidade revisou os cálculos das perdas com créditos de liquidação duvidosa ao final de um determinado exercício com base em novas informações disponíveis e confiáveis.
De acordo com as definições do CPC 23, essa revisão constitui uma:
Certa entidade tem uma obrigação tributária a pagar, no montante de R$ 100.000,00 com juros de 5% ao ano, sem correção monetária, com pagamento em parcela única ao final de 24 meses. A taxa de juros do mercado é de 10% ao ano.
De acordo com as normas do CPC 12, o valor presente inicial dessa obrigação é:
Quadro 1 para responder à questão.
Saldos contábeis apurados em dezembro/20X1.

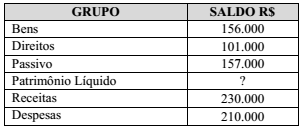
Com base nas informações apresentadas, as quais foram
extraídas de um balancete de verificação, assinale a
alternativa que indica o saldo do Patrimônio Líquido.
A empresa Mais ou Menos Ltda realizou as seguintes operações no mês de março de 2015 com um único produto:
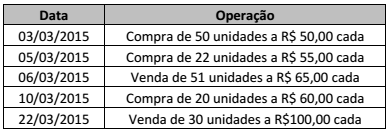
Sabendo que a empresa utiliza-se do método PEPS para avaliação de estoques, o saldo final em valor e o custo da
mercadoria vendida é de, respectivamente:
Uma Sociedade Empresária apresentou, em 31.12.16, os seguintes saldos:

Com base nos dados acima é incorreto afirmar que:
Sobre o Patrimônio Líquido das entidades, segundo a Lei nº 6.404/76 e alterações posteriores, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A conta do capital social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
( ) Devem ser classificadas como reservas de lucros, entre outras, as contas que registrarem a contribuição do subscritor de ações que ultrapassar o valor nominal e a parte do preço de emissão das ações sem valor nominal que ultrapassar a importância destinada à formação do capital social, inclusive nos casos de conversão em ações de debêntures ou partes beneficiárias.
( ) Também será ainda registrado como reserva de capital o resultado da correção monetária do capital realizado, enquanto não capitalizado.
( ) Serão classificadas como reservas de lucros as contas constituídas pela apropriação de lucros da companhia.
( ) As ações em tesouraria deverão ser destacadas no balanço como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
A sequência está correta em
Segundo a Lei nº 6.404/76: “No ativo, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, nos seguintes grupos:
I. Ativo circulante (incluído pela Lei nº 11.941, de 2009).
II. Ativo não circulante, composto por ativo realizável a longo prazo, investimentos, imobilizado e intangível. (Incluído pela Lei nº 11.941, de 2009)”.
De acordo com a referida lei “os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas (Artigo 243), diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia” (Lei nº 6.404/76), devem ser classificados como?

 Conheça nossos planos