Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


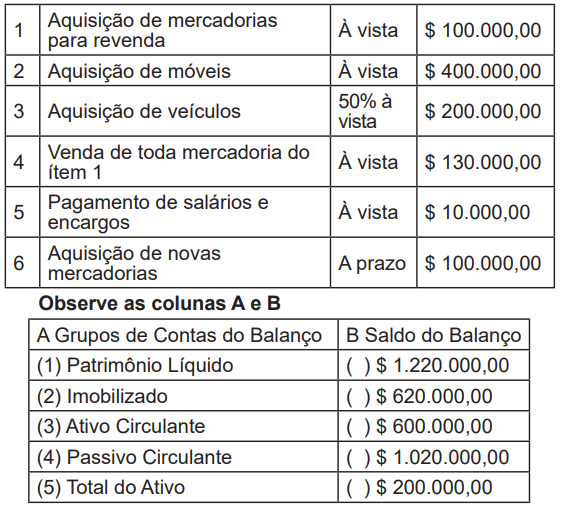
Enumere a coluna B, de modo que haja uma relação correta entre os grupos de Contas do Balanço Patrimonial e seus respectivos saldos após registro de todos os fatos contábeis mencionados: Assinale a alternativa que apresenta a sequência correta desta correspondência entre a coluna A e a coluna B


A Indústria e comercio Júpiter apresentava em janeiro de 2018, quando iniciou suas operações, os seguintes saldos em seu imobilizado:
BEM Valor Total Valor Residual
Equipamentos de Informática 12.300,00
Móveis e Utensílios 25.700,00 2.300,00
Máquinas e Equipamentos 67.500,00 10.300,00
Imóvel 350.000,00 120.000,00
Terreno 180.000,00 -
Considerando que a empresa utiliza o método linear
de depreciação e não teve aquisições e vendas de
imobilizado no período, assinale a alternativa que apresenta
o saldo final do imobilizado no final de junho de 2018.
Assinale a alternativa que indica os valores do total do ativo, do resultado operacional líquido, bem como dos custos dos produtos vendidos, correta e respectivamente, considerando as informações obtidas da contabilidade da Revende Tudo Ltda., em 31 de julho de 2018, conforme segue:
Balancete em 31.07.2018
Caixa 8.000,00
Capital social 50.000,00
Clientes 18.000,00
Compra de mercadorias para revenda 22.800,00
Depreciação Acumulada Móveis e Utensílios 3.200,00
Despesas com Aluguéis 2.800,00
Despesas com Depreciação 3.200,00
Despesas com Salários 4.400,00
Despesas com Viagens 3.200,00
Estoque Inicial de Mercadorias para Revenda 25.000,00
Fornecedores 25.600,00
Móveis e Utensílios 10.600,00
Venda de Mercadorias 19.200,00
Estoque Final de Mercadorias para
revenda 30.400,00
Considere que o contador da empresa Calcula Tudo Ltda. necessita calcular o Imposto de Renda e a contribuição social sobre o lucro líquido, hipoteticamente, para o trimestre findo em 31 de março de 2018. Utilize as informações descritas a seguir, para responder à questão.
• Enquadramento no sistema de tributação: Lucro Real;
• Lucro antes do IR e da CSLL – R$ 780.000,00;
• Adições temporárias – R$ 130.000,00;
• Adições permanentes – R$ 95.000,00;
• Exclusões temporárias – R$ 38.000,00;
• Exclusões permanentes – R$ 80.000,00;
• Prejuízo fiscal e base negativa da CSL acumulado:
R$ 560.000,00.
Considere que o contador da empresa Calcula Tudo Ltda. necessita calcular o Imposto de Renda e a contribuição social sobre o lucro líquido, hipoteticamente, para o trimestre findo em 31 de março de 2018. Utilize as informações descritas a seguir, para responder à questão.
• Enquadramento no sistema de tributação: Lucro Real;
• Lucro antes do IR e da CSLL – R$ 780.000,00;
• Adições temporárias – R$ 130.000,00;
• Adições permanentes – R$ 95.000,00;
• Exclusões temporárias – R$ 38.000,00;
• Exclusões permanentes – R$ 80.000,00;
• Prejuízo fiscal e base negativa da CSL acumulado:
R$ 560.000,00.
Considere que o contador da empresa Calcula Tudo Ltda. necessita calcular o Imposto de Renda e a contribuição social sobre o lucro líquido, hipoteticamente, para o trimestre findo em 31 de março de 2018. Utilize as informações descritas a seguir, para responder à questão.
• Enquadramento no sistema de tributação: Lucro Real;
• Lucro antes do IR e da CSLL – R$ 780.000,00;
• Adições temporárias – R$ 130.000,00;
• Adições permanentes – R$ 95.000,00;
• Exclusões temporárias – R$ 38.000,00;
• Exclusões permanentes – R$ 80.000,00;
• Prejuízo fiscal e base negativa da CSL acumulado:
R$ 560.000,00.
Uma indústria necessita calcular o valor do COFINS em um determinado mês e apresentou as seguintes informações:
• Tributação pelo lucro presumido e, consequentemente, está enquadrada no sistema da cumulatividade;
• O valor hipotético no determinado mês da receita operacional tributável é de R$ 760.000,00;
• Não há quaisquer benefícios ou mesmo alíquotas diferenciadas.
Isto posto, o valor da COFINS, em reais, calculado sobre a receita operacional é:
Uma empresa que adquiriu um equipamento industrial necessita calcular o valor de sua depreciação, considerando as seguintes informações fornecidas pela contabilidade:
• Bem: prensa hidráulica;
• Data da compra: 28 de junho de 2018;
• Valor do bem: R$ 280.000,00;
• Custo adicional para colocar o bem em funcionamento: R$ 25.000,00;
• Os engenheiros avaliaram sua vida útil em quinze anos;
• O valor residual estimado ao final da vida útil, também conhecido como valor realizável, será de 10% do custo total;
• O frete para transporte da máquina, que foi pago pelo vendedor, foi de R$ 10% do valor da compra;
• A organização utiliza-se do método linear para cálculo da depreciação;
• Não há créditos tributários;
• Os procedimentos foram aplicados conforme CPC 27 (R3) e ICPC 10.
Nota: utilizar duas casas decimais para cálculo da depreciação, arredondando para cima a última casa.
Com base nessas informações, o resultado do cálculo
do valor, em reais, da depreciação acumulada até 31 de
dezembro de 2018, bem como a depreciação do bem em
uma base anual, são, correta e respectivamente,
Considerando as regras preconizadas nas normas técnicas contábeis, relativas à apresentação das demonstrações contábeis, utilize o balancete de verificação, levantado em 31 de agosto de 2018, da empresa Pão de Milho Ltda., para responder à questão. Note que a demonstração do resultado do período deverá ser encerrada.
Balancete Contábil em 31.08.2018
Descrição da conta contábil Reais
Reserva de Lucros (50.000,00)
Adiantamento a fornecedores 14.000,00
Empréstimos e financiamentos (LP) (140.000,00)
Demais contas a receber 6.800,00
Fornecedores (80.000,00)
Empréstimos e financiamentos (80.000,00)
Ajuste para créditos de liquidação duvidosa (19.000,00)
Mútuos a receber de longo prazo 20.000,00
Estoques 90.000,00 Investimentos 20.000,00
Impostos a recolher (38.000,00)
Contas a pagar ( 3.800,00)
Contas a pagar de longo prazo (4.000,00)
Ativos intangíveis 30.000,00
Lucro líquido do período (82.000,00)
Ajustes de avaliação patrimonial (30.000,00)
Caixa e equivalentes de caixa 25.000,00
Títulos a receber de LP 5.000,00
Salários a pagar (24.000,00)
Capital integralizado (40.000,00)
Contas a receber de clientes 160.000,00
Imobilizado 240.000,00
Reservas de capital (20.000,00)
Considerando as regras preconizadas nas normas técnicas contábeis, relativas à apresentação das demonstrações contábeis, utilize o balancete de verificação, levantado em 31 de agosto de 2018, da empresa Pão de Milho Ltda., para responder à questão. Note que a demonstração do resultado do período deverá ser encerrada.
Balancete Contábil em 31.08.2018
Descrição da conta contábil Reais
Reserva de Lucros (50.000,00)
Adiantamento a fornecedores 14.000,00
Empréstimos e financiamentos (LP) (140.000,00)
Demais contas a receber 6.800,00
Fornecedores (80.000,00)
Empréstimos e financiamentos (80.000,00)
Ajuste para créditos de liquidação duvidosa (19.000,00)
Mútuos a receber de longo prazo 20.000,00
Estoques 90.000,00 Investimentos 20.000,00
Impostos a recolher (38.000,00)
Contas a pagar ( 3.800,00)
Contas a pagar de longo prazo (4.000,00)
Ativos intangíveis 30.000,00
Lucro líquido do período (82.000,00)
Ajustes de avaliação patrimonial (30.000,00)
Caixa e equivalentes de caixa 25.000,00
Títulos a receber de LP 5.000,00
Salários a pagar (24.000,00)
Capital integralizado (40.000,00)
Contas a receber de clientes 160.000,00
Imobilizado 240.000,00
Reservas de capital (20.000,00)
Essa remuneração pode corresponder a direitos sobre:
1. no ativo circulante: os bens, direitos e obrigações, os direitos e obrigações realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte. 2. no ativo realizável a longo prazo: os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia. 3. em investimentos: as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa. 4. no ativo imobilizado: os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
Assinale a alternativa que indica todas as afirmativas corretas.
1. absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros. 2. resgate, reembolso ou compra de ações. 3. aquisição de máquinas e equipamentos. 4. resgate de partes beneficiárias. 5. aumento da reserva legal.
Assinale a alternativa que indica todas as afirmativas corretas.

 Conheça nossos planos