Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.279 questões

Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente |
Q1305637 Contabilidade Geral
Como deve ser mensurado o investimento, ou parcela de investimento em controlada, previamente classificado como “mantido para venda”, que não mais se enquadrar nas condições requeridas para ser classificado como tal e for reclassificado na rubrica de investimentos. Assinale a opção CORRETA.
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente |
Q1305636 Contabilidade Geral
Para cálculo do valor presente de ativos e passivos, identifique, nos itens abaixo, o(s) aspecto(s) que deve(m) ser considerado(s) e assinale a opção CORRETA.

I. Deve-se levar em consideração o valor do dinheiro no tempo

II. Deve-se levar em consideração as incertezas associadas a esses ativos e passivos.

III. Deve-se analisar se as informações prestadas possibilitam a tomada de decisões.

Está(ão) CORRETO(S) os itens
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente |
Q1305634 Contabilidade Geral
Se o valor justo do ativo arrendado, no início do arrendamento mercantil, for de R$35.670.000 e o valor presente dos pagamentos mínimos do arrendamento mercantil nessa mesma data for de R$38.200.000, o arrendatário deve contabilizar esse ativo pelo valor:
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - BCB |
Q1305487 Contabilidade Geral
O cálculo para constituição de provisão para de prováveis perdas em operações de arrendamento mercantil deve ser feito com base no:
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - CVM |
Q1304122 Contabilidade Geral
A Companhia Querida S.A. está apurando os efeitos das novas normas de contabilidade, referentes a impairment de ativos financeiros. Ao identificar recebíveis com títulos vencidos e a vencer e aplicar o modelo de perda esperada em estágios, mais robusto e complexo, usualmente aplicável a instituições financeiras, considerou-se a deterioração da qualidade creditícia desde o reconhecimento original. Identifique os estágios compreendidos e assinale a opção CORRETA.
I. Estágio 1 – perda esperada para os próximos doze meses. II. Estágio 2 – perda esperada para toda a vida do instrumento financeiro, com taxa de juros sobre o custo amortizado do instrumento financeiro, sem análise de impairment. III. Estágio 3 – perda esperada para toda a vida do instrumento financeiro, com taxa de juros sobre o custo amortizado do instrumento financeiro, com análise de impairment. IV. Estágio 4 – a variação do dólar como base para a análise de impairment.
Estão CORRETOS os estágios apresentados apenas nos itens 
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - CVM |
Q1304120 Contabilidade Geral
A Companhia Beta S.A., registrada na CVM, efetuou a avaliação da necessidade de cálculo de impairment quando da preparação das demonstrações financeiras. Ao identificar a necessidade da mensuração da estimativa contábil, preparou os cálculos e as notas explicativas, conforme requerido pelas normas técnicas. Com relação a esse assunto, julgue os itens abaixo e assinale a opção CORRETA.
I. Deve divulgar cada premissa chave sobre a qual a administração tenha baseado suas projeções de fluxo de caixa ou metodologia de valor justo. II. Deve divulgar o período para o qual a administração projetou o fluxo de caixa, e quando o período utilizado for maior do que cindo anos, a justificativa por que um período mais longo foi utilizado. III. Deve divulgar a taxa de crescimento utilizada para extrapolar as projeções do fluxo de caixa, além do período coberto pelo mais recente orçamento. IV. Deve divulgar se uma possível ou razoável mudança em uma premissa chave sobre a qual a administração tenha baseado sua determinação de valor recuperável da unidade geradora de caixa puder resultar em valor superior ao seu valor recuperável.
Está(ão) CORRETO(S) o(s) item(ns)
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - CVM |
Q1304098 Contabilidade Geral
A entidade deve reconhecer uma provisão para perdas de crédito esperadas em ativo financeiro mensurado ao custo amortizado ou ao valor justo por meio de outros resultados abrangentes. Considerando este teor das normas contábeis em vigor, julgue quais dos itens abaixo seriam considerados na provisão para redução ao valor recuperável, e assinale a opção CORRETA.
I. A perda por redução ao valor recuperável esperada deve ser reconhecida para todos os instrumentos financeiros para os quais houve aumentos significativos no risco de crédito desde o reconhecimento inicial.
II. A perda por redução ao valor recuperável esperada deve manter a metodologia definida pela companhia, de forma uniforme, independentemente do aumento significativo no risco de crédito.
III. A entidade somente deve reconhecer as alterações cumulativas nas perdas de crédito esperadas desde o reconhecimento inicial como provisão para perdas para ativos financeiros comprados ou concedidos com problemas de recuperação de crédito.
IV. A entidade não deve reconhecer alterações favoráveis nas perdas de crédito esperadas como ganho na redução ao valor recuperável.
Está(ão) CORRETO(S) apenas o(s) item(ns)
Alternativas
Q1303932 Contabilidade Geral
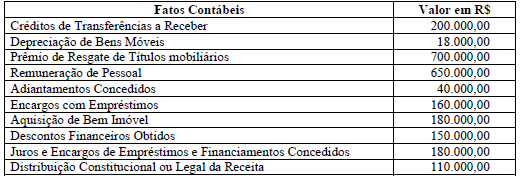
A soma de fatos contábeis de contas do Ativo Circulante é:
Alternativas
Q1303910 Contabilidade Geral
A soma de fatos contábeis de contas do Ativo Circulante é
Alternativas
Q1301187 Contabilidade Geral

A empresa Eficiente Ltda, em 31/12/2017, apresentou os seguintes valores em seu balanço patrimonial:
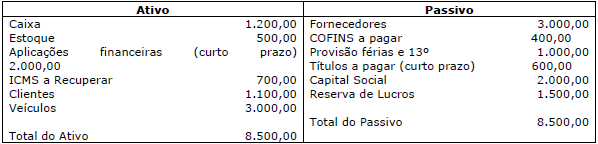
Imagem associada para resolução da questão

Considerando somente essas informações, qual o Índice de Liquidez Seca?

Alternativas
Q1301180 Contabilidade Geral

A empresa Lucrativa S/A em 31 de dezembro de 2017 apresentou o seguinte saldo em suas contas contábeis:
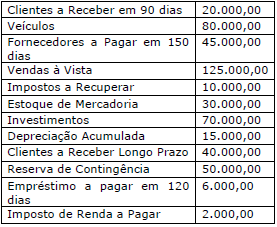
Imagem associada para resolução da questão

Com base somente nessas informações, qual o valor do Ativo não Circulante e do Passivo Circulante, respectivamente (R$)?

Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301093 Contabilidade Geral
Nas seguradoras, quando for constatada a insuficiência nas provisões técnicas, conforme valor apurado no Teste de Adequação de Passivos, deve ser constituída a:
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301090 Contabilidade Geral

A Seguradora ABC apresentou as seguintes informações em suas demonstrações contábeis e registros auxiliares, incluindo informações divulgadas em notas explicativas relativas ao exercício findo em 31 de dezembro de 201X, sendo:


1- BALANÇO PATRIMONIAL                                                                                        Valores em

                                                                                                                                  milhares de reais

ATIVO

Disponível                                                                                                                              1.340

Aplicações – Nota 6                                                                                                           130.541

Créditos com operações com seguros e resseguros – prêmios a receber e outros           27.834

Despesas antecipadas                                                                                                                 4

Custos de aquisição diferidos                                                                                               5.486

Total circulante                                                                                                                  165.205

NÃO CIRCULANTE

Títulos de crédito a receber                                                                                               25.367

Aplicações – Nota 6                                                                                                          132.352

Créditos tributários (Prejuízo fiscal e Base Negativa de Contribuição Social)                        540

Investimentos em participações societárias                                                                           378

Outros investimentos                                                                                                                  2

Imobilizado                                                                                                                         25.489

Intangível                                                                                                                                102

Total Não Circulante                                                                                                         184.230

Total do Ativo                                                                                                                    349.435

PASSIVO

Circulante

Contas a pagar                                                                                                                  15.299

Débitos de operações com seguros e resseguros                                                              2.972

Depósitos de terceiros                                                                                                           932

Provisões Técnicas                                                                                                         165.845

Total circulante                                                                                                                185.048

NÃO CIRCULANTE

Provisão para contingências                                                                                            17.436

Contas a pagar                                                                                                                  2.532

Total Não Circulante                                                                                                         19.968

Patrimônio Líquido                                                                                                       144.419

Total Passivo e Patrimônio Líquido                                                                                349.435


2 – NOTA EXPLICATIVA

6 – Aplicações                                                                           Nível 1                Nível 2

a) Disponível para venda                                                          61.300                  42.867

Letra Financeira do Tesouro – LFT                                             54.450

Nota do Tesouro Nacional NTN B                                                 6.850

Participação no IRB                                                                                                  42.867

b) Registrado pelo valor justo por meio de resultado                                                84.005

Fundos de investimentos – DPVAT                                                                           39.865

Fundos de investimentos – VGBL (exclusivo)                                                           36.150

Depósito judicial                                                                                                          7.990

c) Mantidos até o vencimento                                                62.365                     12.356

Nota de Tesouro Nacional – NTN B                                          62.365                     12.356

Total                                                                                        123.665                     139.228

Baseando-se nas informações acima, o valor da suficiência ou insuficiência das garantias das provisões técnicas é:
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301089 Contabilidade Geral

A Seguradora ABC apresentou as seguintes informações em suas demonstrações contábeis e registros auxiliares, incluindo informações divulgadas em notas explicativas relativas ao exercício findo em 31 de dezembro de 201X, sendo:


1- BALANÇO PATRIMONIAL                                                                                        Valores em

                                                                                                                                  milhares de reais

ATIVO

Disponível                                                                                                                              1.340

Aplicações – Nota 6                                                                                                           130.541

Créditos com operações com seguros e resseguros – prêmios a receber e outros           27.834

Despesas antecipadas                                                                                                                 4

Custos de aquisição diferidos                                                                                               5.486

Total circulante                                                                                                                  165.205

NÃO CIRCULANTE

Títulos de crédito a receber                                                                                               25.367

Aplicações – Nota 6                                                                                                          132.352

Créditos tributários (Prejuízo fiscal e Base Negativa de Contribuição Social)                        540

Investimentos em participações societárias                                                                           378

Outros investimentos                                                                                                                  2

Imobilizado                                                                                                                         25.489

Intangível                                                                                                                                102

Total Não Circulante                                                                                                         184.230

Total do Ativo                                                                                                                    349.435

PASSIVO

Circulante

Contas a pagar                                                                                                                  15.299

Débitos de operações com seguros e resseguros                                                              2.972

Depósitos de terceiros                                                                                                           932

Provisões Técnicas                                                                                                         165.845

Total circulante                                                                                                                185.048

NÃO CIRCULANTE

Provisão para contingências                                                                                            17.436

Contas a pagar                                                                                                                  2.532

Total Não Circulante                                                                                                         19.968

Patrimônio Líquido                                                                                                       144.419

Total Passivo e Patrimônio Líquido                                                                                349.435


2 – NOTA EXPLICATIVA

6 – Aplicações                                                                           Nível 1                Nível 2

a) Disponível para venda                                                          61.300                  42.867

Letra Financeira do Tesouro – LFT                                             54.450

Nota do Tesouro Nacional NTN B                                                 6.850

Participação no IRB                                                                                                  42.867

b) Registrado pelo valor justo por meio de resultado                                                84.005

Fundos de investimentos – DPVAT                                                                           39.865

Fundos de investimentos – VGBL (exclusivo)                                                           36.150

Depósito judicial                                                                                                          7.990

c) Mantidos até o vencimento                                                62.365                     12.356

Nota de Tesouro Nacional – NTN B                                          62.365                     12.356

Total                                                                                        123.665                     139.228

Baseando-se nas informações e considerando que do saldo do Imobilizado, R$20.000 correspondem a imóveis urbanos, o valor do Patrimônio Líquido Ajustado é:
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301087 Contabilidade Geral
As supervisionadas deverão observar em relação à contabilização da Redução ao Valor Recuperável de Ativos algumas condições. Julgue os itens abaixo e assinale a opção CORRETA.
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301084 Contabilidade Geral
Em relação à escrituração das operações de capitalização, relacione a primeira coluna com a segunda coluna e assinale a opção CORRETA.

1. A contabilização das receitas das operações de capitalização de títulos contratados por meio de pagamento único
2. A contabilização das receitas referentes aos títulos de capitalização contratados por meio de pagamentos mensais ou periódicos será efetuada
3. A provisão matemática para capitalização
4. A Provisão para Sorteios a Realizar (PSR) deverá ser constituída


( ) será constituída enquanto não ocorrido o evento gerador de resgate do título.
( ) na emissão do título, para a primeira parcela ou a informação quanto ao pagamento por parte do subscritor, para as demais parcelas.
( ) será diferida no período compreendido entre o mês da sua emissão e o de término de vigência ou integral no mês de sua emissão, quando a sociedade de capitalização apresentar estudo técnico comprovando a não relevância das despesas residuais relacionadas aos títulos.
( ) para cada título cujos sorteios tenham sido custeados, mas que, na data da constituição, ainda não tenham sido realizados.

A sequência CORRETA é
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301082 Contabilidade Geral
A respeito da Provisão Matemática de Benefícios a Conceder (PMBAC), julgue os itens abaixo e assinale a opção CORRETA.

I. A provisão é constituída enquanto não ocorrido o evento gerador do benefício, para a cobertura dos compromissos assumidos com os participantes ou segurados, sendo calculada conforme metodologia aprovada na nota técnica atuarial do plano ou produto.
II. A provisão é constituída após ocorrido o evento gerador do benefício, para a cobertura dos compromissos assumidos com os participantes ou segurados, sendo calculada conforme metodologia aprovada na nota técnica atuarial do plano ou produto
III. A provisão PMBAC deverá ser constituída para a cobertura de benefícios decorrentes de planos ou produtos estruturados no regime financeiro de capitalização.
IV. A provisão PMBAC abrange apenas as rendas a vencer, e deverá ser constituída para a cobertura de benefícios decorrentes de planos ou produtos estruturados no regime financeiro de repartição de capitais de cobertura.
V. A provisão PMBAC deverá abranger todas as despesas relacionadas à liquidação de indenizações ou benefícios, em função de sinistros ocorridos e a ocorrer.

Estão CORRETOS os itens
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301077 Contabilidade Geral
A Provisão Complementar de Cobertura (PCC) deve ser constituída quando:
Alternativas
Ano: 2018 Banca: CFC Órgão: CFC Prova: CFC - 2018 - CFC - Auditor Independente - SUSEP |
Q1301075 Contabilidade Geral
Considerando as informações abaixo, CALCULE o valor do Patrimônio líquido ajustado da Seguradora ABC-CFC S/A (valores em reais).

Patrimônio líquido em 31 de dezembro de 2017                                     R$1.447.475 Participações em Sociedade Financeiras e Não Financeiras classificadas como investimentos de caráter permanente                           R$48.570 Despesas antecipadas                                                                                 R$18.850 Ativos Intangíveis                                                                                          R$23.185 Superávit de fluxos de prêmios e contribuições não registrados apurado no Teste de Adequação de Passivos (TAP)                                    R$33.675 Prêmios a receber                                                                                         R$32.810 Operações com resseguradoras                                                                   R$42.630
Alternativas
Q1299230 Contabilidade Geral

A respeito de legislação contábil e contabilidade econômico‐financeira, julgue o item.


Os valores dos ajustes de avaliação patrimonial compõem o patrimônio líquido da entidade.
Alternativas
Respostas
6361: A
6362: C
6363: A
6364: D
6365: C
6366: D
6367: C
6368: A
6369: D
6370: A
6371: B
6372: D
6373: A
6374: B
6375: B
6376: C
6377: C
6378: A
6379: A
6380: C