Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A conta ajuste de avaliação patrimonial, integrante do
patrimônio líquido, registra a variação de valor justo de
instrumentos patrimoniais designados ao valor justo em outros resultados abrangentes (VJORA) e será creditada
quando ocorrer variação positiva desse valor justo.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
Ágio na emissão de ações, alienação de partes beneficiárias e
obtenção de incentivos fiscais são eventos que exigem a
constituição das respectivas reservas de capital.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A possibilidade de perda em ação judicial trabalhista, mesmo
que mensurada confiavelmente como remota, deve ser
reconhecida, por ser resultado de eventos passados e
constituir obrigação presente que demandará sacrifício de
recursos que possam trazer benefícios econômicos futuros.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A avaliação e o registro contábeis de obrigações relativas à
aquisição de matérias-primas e insumos devem ser realizados
pelo valor justo à data do balanço.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Se, em vez de ter sido adiantado, o frete fosse pago somente
após 30 dias da entrega das mercadorias pelo fornecedor,
mantidas as demais condições, o valor das mercadorias
adquiridas a ser registrado seria de R$ 30.300.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Se, em razão de negociação, o desconto de 2% fosse dado no
momento da aquisição das mercadorias em vez de devido ao
pagamento no prazo estipulado, mantidas as demais
condições, o valor das mercadorias adquiridas a ser
registrado seria de R$ 29.700.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Caso não haja venda, aquisição ou baixa de mercadorias no
período, o valor registrado dos estoques, após o pagamento
da fatura ao fornecedor, será de R$ 30.300.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
O desconto obtido em razão do pagamento no prazo
estipulado não influencia no valor do estoque das
mercadorias para revenda.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
Com as alterações implementadas na Lei n.º 6.404/1976
pela Lei n.º 11.941/2009, o patrimônio líquido deixou de ser
considerado como um grupo do passivo.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
No balanço patrimonial de uma companhia aberta, os saldos
credores e devedores devem ser apresentados em contas
separadas, mesmo aqueles que a legislação autoriza a
companhia a compensar.
As contas do Patrimônio Líquido de uma empresa em 31/12/2017 apresentavam os seguintes saldos:
Capital Social .................... R$ 250.000,00
Reservas de Capital .......... R$ 25.000,00
Reservas de Lucros .......... R$ 150.000,00
Ações em Tesouraria .......... R$ 50.000,00
Os seguintes fatos, relacionados com a atividade da empresa, ocorreram durante ano de 2018:
- Em junho de 2018, foi recebido em doação um terreno no valor de R$ 30.000,00, sem quaisquer restrições a serem cumpridas pela empresa.
- O lucro líquido apurado em 2018 foi R$ 90.000,00.
- Foram propostos dividendos mínimos obrigatórios no valor de R$ 22.500,00.
- Foi constituída Reserva de Incentivos Fiscais no valor de R$ 15.000,00.
- As Ações em Tesouraria foram totalmente vendidas por R$ 60.000,00.
O valor do Patrimônio Líquido da empresa, em 31/12/2018, era, em reais,
Um contrato de arrendamento foi realizado por uma empresa para a utilização de um equipamento industrial. O contrato será pago em 36 parcelas mensais de R$ 32.135,00 e uma parcela adicional no valor de R$ 100.000,00 que deverá ser paga juntamente com a 36ª parcela mensal. As demais informações sobre o contrato são as seguintes:
- Data do contrato: 01/12/2018
- Taxa implícita de juros do contrato: 1,2% ao mês
- Valor presente das parcelas em 01/12/2018: R$ 1.000.000,00
- Vida útil do equipamento para a empresa: 7 anos
- Valor residual esperado de venda do equipamento pela empresa: R$ 328.000,00
O valor total das despesas que afetaram o resultado de dezembro de 2018, decorrentes do contrato de arrendamento citado foi, em reais:
Os valores relacionados com as compras de mercadorias, por uma empresa, ocorridas durante o ano de 2018, foram os seguintes:
- Pagamento efetuado para o fornecedor das mercadorias: R$ 431.250,00.
- Pagamento de seguro para cobertura de riscos até a mercadoria chegar à sede da empresa: R$ 30.000,00
- Valor do frete pago para transportar as mercadorias até a empresa: R$ 20.250,00.
Nos diversos valores pagos pela empresa, estão incluídos tributos recuperáveis no valor de R$ 33.750,00 e tributos não recuperáveis no valor de R$ 24.000,00.
A empresa conseguiu negociar no ano abatimentos sobre as diversas compras efetuadas no valor de R$ 45.000,00. O estoque inicial de mercadorias estava registrado pelo valor de R$ 150.000,00 e no final do período o saldo apresentado era R$ 112.500,00.
O custo das mercadorias vendidas (CMV) evidenciado no resultado do ano de 2018 foi, em reais,
Uma empresa realizou três aplicações financeiras no dia 01/12/2018 e as características de cada uma são apresentadas na tabela abaixo.
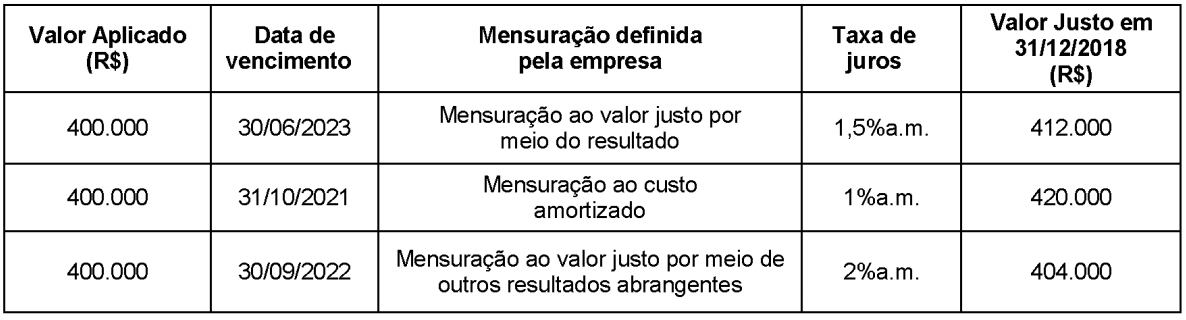
O valor total destas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2018, foi, em reais:
“Obrigação possível que resulta de acontecimentos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais acontecimentos futuros incertos não totalmente sob controle da entidade; ou obrigação presente que resulta de acontecimentos passados, mas que não é reconhecida.
O trecho acima se refere ao conceito de:
Uma determinada empresa apresentou os saldos finais das seguintes contas em 31/12/00:
Caixa R$ 1.000,00
Capital Social R$ 20.000,00
Contas a Pagar até 90 dias R$ 2.000,00
Contas a Receber até 360 dias R$ 5.000,00
Imobilizado R$ 15.000,00
Prejuízos Acumulados R$ 1.500,00
Financiamento de Longo Prazo R$ 5.000,00
Salários a Pagar R$ 1.000,00
Estoques R$ 6.000,00
Depreciação Acumulada R$ 500,00
Os valores totais do Ativo e do Patrimônio Líquido nessa data são, respectivamente:

 Conheça nossos planos