Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.278 questões

Ano: 2021 Banca: VUNESP Órgão: CODEN - SP Prova: VUNESP - 2021 - CODEN - SP - Contador |
Q1743525 Contabilidade Geral

De acordo com as informações a seguir, responda à questão.


    A empresa comercial Bons Produtos Ltda. é tributada pelo lucro real e está enquadrada na não cumulatividade para fins de apuração e recolhimento dos tributos relativos ao Pis e à Cofins. Durante um determinado mês, registrou as seguintes operações:


Gastos ocorridos no mês                            Reais

Compras de mercadorias para revenda     220.000,00

Energia elétrica                                               3.000,00

Aluguel pago a pessoa jurídica                     10.000,00

Aluguel pago a pessoa física                          7.000,00

Festa de confraternização                             15.000,00

Honorários advocatícios                                  5.000,00


Nesse mesmo mês, obteve uma receita bruta de vendas de mercadorias no valor de R$ 500.000,00.

O valor, em reais, da Cofins a recolher corresponderá a
Alternativas
Ano: 2021 Banca: VUNESP Órgão: CODEN - SP Prova: VUNESP - 2021 - CODEN - SP - Contador |
Q1743521 Contabilidade Geral
Uma indústria e comércio adquiriu uma máquina pelo valor de R$ 345.000,00, que, somado às despesas de frete, seguro e instalação, totaliza R$ 400.000,00. A vida útil calculada para esse equipamento, conforme estimativa dos engenheiros, é de 12 anos, e o valor de realização do bem estimado é de R$ 40.000,00. A data de aquisição e instalação do equipamento foi em 1º de julho de 2019.
Considerando especificamente para esse caso a ausência de quaisquer créditos tributários e que o critério de depreciação é linear, está correto afirmar que a despesa, em reais, de depreciação calculada e contabilizada no resultado do corrente ano é de
Alternativas
Ano: 2021 Banca: VUNESP Órgão: CODEN - SP Prova: VUNESP - 2021 - CODEN - SP - Contador |
Q1743519 Contabilidade Geral
A princípio, cada um dos ativos da entidade é um ativo separado. Contudo, para fins contábeis, direitos relacionados geralmente são tratados como
Alternativas
Ano: 2021 Banca: Quadrix Órgão: CRC-AP Prova: Quadrix - 2021 - CRC-AP - Contador Fiscal |
Q1740447 Contabilidade Geral

O ativo é o recurso, controlado por uma entidade como resultado de eventos passados, a partir do qual se espera um futuro retorno financeiro. Uma das subdivisões do ativo é o ativo intangível. De acordo com o CPC 4, ativo intangível é um bem não monetário identificável sem substância física. Em outras palavras, é um ativo que não pode ser representado por dinheiro ou por direitos, a serem recebidos em uma quantia fixa ou determinável. São exemplos de bens que se enquadram na categoria de ativo intangível: marcas; softwares; títulos e periódicos; patentes; direitos autorais; entre outros. O Comitê de Pronunciamentos Contábeis determina que um ativo intangível é identificado como tal quando: for separável, ou seja, puder ser separado da entidade e vendido, transferido, licenciado, alugado ou trocado, individualmente ou com um contrato, ativo ou passivo, relacionado, independentemente da intenção de uso pela entidade; ou resultar de direitos contratuais ou de outros direitos legais, independentemente da possibilidade de serem transferidos ou separados da entidade ou de outros direitos e obrigações. Após a identificação, é feito o reconhecimento do ativo. Entretanto, a inserção deste nas demonstrações contábeis ocorre apenas se: for provável que os benefícios econômicos futuros esperados atribuíveis ao ativo sejam gerados em favor da entidade; ou o custo do ativo puder ser mensurado com confiabilidade. Para avaliar a probabilidade de geração de benefícios econômicos futuros, a instituição deverá utilizar premissas razoáveis e comprováveis, representando a melhor estimativa da administração. Além disso, o custo do ativo é relacionado ao fluxo de benefícios econômicos atribuíveis a seu uso e é julgado pela própria empresa. Assim, após seu reconhecimento inicial, o ativo intangível deverá ser objeto de mensuração com base em seu custo, deduzidas possíveis perdas e sua amortização acumulada. Nesse cenário, julgue os itens a seguir.


I É um critério para a mensuração do ativo intangível a revisão da vida útil.

II É um critério para a mensuração do ativo intangível a identificação de eventual valor residual.

III É um critério para a mensuração do ativo intangível a amortização do ativo intangível em cima da vida útil considerada.

IV É um critério para a mensuração do ativo intangível a provisão para a desvalorização do valor recuperável do ativo se for o caso (impairment).


A quantidade de itens certos é igual a

Alternativas
Ano: 2021 Banca: Quadrix Órgão: CRC-AP Prova: Quadrix - 2021 - CRC-AP - Contador Fiscal |
Q1740446 Contabilidade Geral
A equação patrimonial é uma representação quantitativa do patrimônio de uma empresa. Também é conhecida como equação contábil básica ou equação fundamental da contabilidade, dada a sua importância. Já o patrimônio deve ser como tudo aquilo que a empresa tem (bens e direitos) e tudo o que ela deve (obrigações). O papel da contabilidade, então, é analisar as movimentações desse patrimônio, gerar demonstrações sobre elas e avaliar seus impactos para a gestão do negócio. Nesse contexto, a equação patrimonial traz um retrato do estado do patrimônio. O resultado dessa equação é obtido com a aplicação de uma fórmula simples: ativos (A) = passivos (P) + patrimônio líquido (PL). Essa é uma equação contábil básica, que evidencia o patrimônio em situação normal, ou seja, em situação líquida positiva. Assim, considerando-se a equação patrimonial contábil (A = P + PL), na compra de um veículo por R$ 80.000 em 31/12/X1, sendo pago 50% à vista e o restante financiado pelo Banco Alfa S. A., na equação patrimonial, as seguintes consequências seriam observadas por ocasião do encerramento do exercício X1:
Alternativas
Ano: 2021 Banca: Quadrix Órgão: CRC-AP Prova: Quadrix - 2021 - CRC-AP - Contador Fiscal |
Q1740445 Contabilidade Geral

A provisão para contingências nada mais é que uma despesa que envolve valores financeiros que ainda não foram pagos, mas derivam de fatos geradores contábeis já ocorridos. Em resumo, em um balanço, a provisão é a despesa configurada como ocorrida, mesmo que ainda não tenha sido paga, aprovisionada para eventos futuros incertos. Assim que essa perda de ativo ou obrigação se torna totalmente previsível, ela deixa de ser considerada como uma provisão contábil. Pode-se dizer que há dois tipos de provisão: provisão para estimativas de perdas de ativo; e provisão para exigibilidades. De acordo com a NBC TG 25 (R1) – provisões, passivos contingentes e ativos contingentes, julgue os itens que se seguem.


I Quando a entidade tiver uma obrigação presente, legal ou não formalizada, como resultado de evento passado, uma provisão deverá ser reconhecida.

II Quando for provável que uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação será necessária, uma provisão deverá ser reconhecida.

III Quando puderser feita uma estimativa confiável do valor da obrigação, uma provisão deverá ser reconhecida.


Assinale a alternativa correta.

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736286 Contabilidade Geral

Uma Sociedade Empresária apresentou as seguintes contas contábeis com seus respectivos saldos em 31/12/2019; observe.
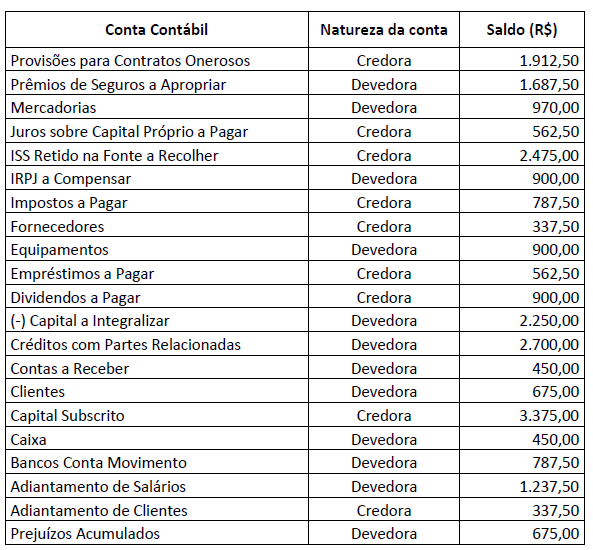
Imagem associada para resolução da questão


Tendo como base apenas as informações apresentadas e de acordo com a NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis, o total do Passivo Exigível, em 31/12/2019, é de

Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736284 Contabilidade Geral
Considerando a constituição de uma Sociedade Empresária, o acionista X realizou a subscrição de 1.725.000 ações, ao valor nominal de R$ 1,00 cada. Sua integralização será efetuada por meio de integralização de máquinas e equipamentos, cuja documentação foi entregue, tempestivamente, à Assembleia Geral de Constituição, apresentando um montante de R$ 1.717.500,00. A Assembleia Geral de Constituição, por sua vez, nomeou três Empresas Especializadas para avaliação das máquinas e equipamentos, sendo: Empresa Especializada A R$ 2.400.000,00, Empresa Especializada B R$ 1.800.000,00 e Empresa Especializada C R$ 1.650.000,00. A Assembleia Geral de Constituição aprovou o valor das máquinas e equipamentos pelo montante de R$ 1.800.000,00. Conforme preceitua a Lei nº 6.404/76 das Sociedade por Ações, qual o valor do Capital Subscrito e do Capital Integralizado pelo acionista X, respectivamente?
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736277 Contabilidade Geral
Uma Sociedade Empresária adquiriu uma máquina em 10/04/2019, com disponibilidade para uso imediato, pelo valor de R$ 900.000,00, com valor residual de 15% e uma vida útil de 10 anos. Em 31.12.2019, as despesas de depreciação na Demonstração do Resultado do Exercício serão de:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736271 Contabilidade Geral
Um empregado foi contratado de acordo com as seguintes informações: • Regime de trabalho: mensalista. • Horário de trabalho: 4 horas por dia, de segunda-feira a sábado. • Piso salarial da categoria: R$ 2.300,00 para uma jornada de 220 horas mensais.
Considerando o disposto no Decreto-Lei nº 5.452/1943 e na Lei nº 13.467/2017 – Reforma Trabalhista, o valor mínimo do salário do empregado mensalista deverá ser de:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736255 Contabilidade Geral
No exercício social de 2020, uma distribuidora de produtos alimentícios efetuou as seguintes operações: • Compras de estoques de mercadorias para venda no curto prazo no valor de R$ 175.000,00. • Vendas de mercadorias registradas em estoques de curto prazo auferindo Receita Líquida de R$ 370.000,00. • Aquisição de um terreno no valor de R$ 1.000.000,00. • Reconhecimento de Despesas de Depreciação no valor de R$ 20.000,00. • Pagamento de R$ 45.000,00 referente a valores registrados no Passivo Circulante. • Aquisição do controle de 100% da Entidade Gama por meio do pagamento de R$ 700.000,00. Outras informações • A entidade manteria o terreno para valorização de capital a longo prazo, não pretendendo vendê-lo no curto prazo. • As aquisições do terreno e da Entidade Gama foram com base em recursos provenientes do caixa. • As compras e vendas de mercadorias e pagamento de passivos foram realizados em dinheiro. • Em 2020, o Custo das Mercadorias Vendidas foi de R$ 130.000,00.
Considerando somente as informações apresentadas e admitindo que estas são as únicas relevantes para o encerramento do exercício, é correto afirmar que, em 2020, o Balanço Patrimonial da distribuidora apresentou:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736252 Contabilidade Geral
Uma sociedade empresária efetuou uma compra a prazo no valor de R$ 60.000,00 para pagamento em três parcelas anuais de R$ 20.000,00. Foi contratada uma taxa de juros composta de 15% ao ano. “Considerando as informações e o disposto na NBC TG 12 – Ajuste a Valor Presente, é possível afirmar que o Ajuste a Valor Presente foi de _____________ e o Valor Presente foi de ________________.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736251 Contabilidade Geral
Em 01 de outubro de 2020 uma sociedade empresária descontou duplicatas de sua emissão no valor de R$ 125.000,00, 90 dias antes do seu vencimento, cujos riscos do não adimplemento continuam sendo seus. O banco cobrou R$ 14.000,00 de encargos financeiros (juros + custo de transação), cobrados no ato do desconto e cuja apropriação mensal começou a ser reconhecida no mês da transação. Sendo a taxa efetiva de 4,04% a.m., quais os lançamentos que representam as transações ocorridas no mês de outubro de 2020?
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736250 Contabilidade Geral
Em 02/01/2019 duas pessoas decidiram criar uma sociedade limitada para comercialização de produtos eletrônicos. O capital social subscrito foi de R$ 400.000,00, conforme contrato social. O sócio A integralizou R$ 200.000,00 em moeda corrente e o sócio B integralizou R$ 150.000,00 em imóveis, cujo valor foi convencionado pelos sócios. Considerando as informações, quais os lançamentos contábeis que representam as operações de subscrição e integralização de capital?
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736249 Contabilidade Geral
A Cia. Laika S.A adquiriu 12% das ações da Cia. Juma S.A em 15/03/2019, cujo Patrimônio Líquido é de R$ 1.775.000,00. No final do exercício desse ano, a Cia Juma S.A apurou um lucro de R$ 36.000,00 e assumiu em assembleia a distribuição de 50% deste lucro em dividendos, a serem pagos em 02/03/2020. Sabendo-se que o investimento realizado na Cia. Juma S.A é avaliado pelo método do custo, qual o lançamento contábil a ser contabilizado para registrar a distribuição dos dividendos em 31/12/19?
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736248 Contabilidade Geral
A Cia. Odaic Ltda. adquiriu um ativo intangível em 15/07/2017 por R$ 60.000,00, sem vida útil definida. No encerramento do exercício do ano de 2018, a Cia Odaic Ltda. apresentava os seguintes saldos sobre este ativo:
• Ativo intangível R$ 60.000,00 • Perda estimada por teste de recuperabilidade R$ 14.000,00
Em 31/12/19 o Teste de Recuperabilidade do Ativo apresentou as seguintes informações:
• Valor em uso: R$ 63.000,00. • Valor líquido de venda: R$ 43.000,00.
Com base exclusivamente nessas informações, a Cia Odaic Ltda deve contabilizar:
Alternativas
Ano: 2021 Banca: CFC Órgão: CFC Prova: CFC - 2021 - CFC - Bacharel em Ciências Contábeis |
Q1736247 Contabilidade Geral
A firma Enpho Ltda. iniciou suas atividades no dia 02/12/2020. Durante o mês de dezembro desse ano ocorreram os seguintes fatos contábeis:
• Dia 2 – Subscrição e Integralização de capital no valor total de R$ 10.000 em dinheiro; • Dia 4 – Compra à vista de móveis e utensílios, na importância de R$ 1.700; • Dia 10 – Compra de mercadorias, nas seguintes condições: R$ 4.500 à vista e R$ 1.500 a prazo; • Dia 15 – Venda a prazo de R$ 500 de mercadorias. O custo destas mercadorias foi de R$ 300; • Dia 20 – Compra de um veículo, a ser pago em 05/05/21, por R$ 700; • Dia 27 – Pagamento de 70% da dívida relativa à compra de mercadorias;
Considerando tais movimentações, o total do Patrimônio Líquido, do Ativo Total e do Passivo Circulante desta empresa totalizou, ao final de 2020, respectivamente:
Alternativas
Q1736020 Contabilidade Geral
São bases de mensuração para os ativos, EXCETO:
Alternativas
Q1736016 Contabilidade Geral
Com relação aos Elementos das Demonstrações Contábeis, relacione as colunas abaixo:
Coluna 1:
1. Ativo 2. Receita 3. Despesa 4. Contribuição dos proprietários
Coluna 2:
( ) Corresponde a entrada de recursos para a entidade a título de contribuição de partes externas, que estabelece ou aumenta a participação delas no patrimônio líquido da entidade. ( ) É um recurso controlado no presente pela entidade como resultado de evento passado ( ) Corresponde a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários. ( ) Corresponde a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários.
Assinale a sequência CORRETA:
Alternativas
Q1734441 Contabilidade Geral
Conforme a NBC TSP 03 - Provisões, Passivos Contingentes e Ativos Contingentes, em relação a expressão "benefícios sociais", analise as afirmações abaixo:
I.Referem-se a produtos, serviços e outros benefícios fornecidos na busca dos objetivos de políticas sociais do governo. II.Configura Benefício social: a prestação de serviços de saúde, educação, habitação, transporte e outros serviços sociais para a comunidade. Muitas vezes, não há exigência que os beneficiários desses serviços paguem a quantia equivalente ao valor desses serviços; III.Configura benefício social: o pagamento de benefícios para famílias, idosos, deficientes, desempregados e outros. Ou seja, governos, em todos os níveis, podem prestar assistência financeira para que indivíduos e grupos da comunidade tenham acesso a serviços que atendam às suas necessidades particulares ou que complementem suas rendas.
Assinale a alternativa VERDADEIRA.

Alternativas
Respostas
5001: A
5002: A
5003: C
5004: E
5005: E
5006: E
5007: A
5008: C
5009: B
5010: B
5011: C
5012: B
5013: A
5014: A
5015: B
5016: C
5017: D
5018: D
5019: C
5020: D