Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.278 questões

Q1776210 Contabilidade Geral
No Balanço Patrimonial, NÃO são classificados no ativo não circulante os
Alternativas
Q1776208 Contabilidade Geral

Acerca da situação líquida e da equação fundamental do patrimônio, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).


I. A situação líquida positiva é quando o total de bens e direitos é maior que o total das obrigações.

II. A situação líquida negativa é quando o total de bens e direitos é menor que o total das obrigações.

III. Na equação fundamental do patrimônio, o patrimônio líquido é diretamente relacionado com o ativo e inversamente relacionado com o passivo.
Alternativas
Q1776207 Contabilidade Geral
Referente ao Balanço Patrimonial, assinale a alternativa INCORRETA. 
Alternativas
Q1772593 Contabilidade Geral
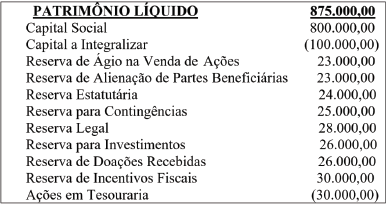
O balanço patrimonial da Companhia ALVORADA S/A, elaborado em 31/12/2020, apresentava a seguir o patrimônio líquido com a composição (valores em reais):
Imagem associada para resolução da questão

Conforme preconizado na legislação vigente, o somatório do saldo das contas que compõem o grupo “Reservas de Lucros” corresponde a:
Alternativas
Q1772589 Contabilidade Geral
Em 30/09, uma empresa comercial revendedora de mercadorias descontou, junto a um banco, uma duplicata no valor de R$ 8.000,00 com vencimento para 20/12. Na operação, o banco cobrou juros simples de R$ 1.000,00 e na data do vencimento da duplicata, o banco a devolveu à empresa. Como o pagamento não foi honrado pelo devedor, deve ser registrada na contabilidade da empresa emitente pela duplicata, o lançamento a débito na seguinte conta:
Alternativas
Q1772587 Contabilidade Geral
Conforme dispositivos constantes na legislação societária, as companhias deverão, ao final do exercício social, elaborar suas demonstrações contábeis para informar aos seus acionistas e ao mercado em geral, as suas situações financeira, patrimonial e econômica. Caso no exercício tenha apurado um lucro, o valor dos dividendos por ação do capital social deverá ser informado na demonstração contábil denominada:
Alternativas
Q1772586 Contabilidade Geral
No início do mês de setembro, uma empresa industrial adquiriu um equipamento para ser utilizado no seu processo fabril. A aquisição foi efetuada à vista e o recebimento ocorreu dez dias depois. Para a instalação do equipamento e início de operação, foram necessários mais cinco dias. Conforme preconizado nas normas vigentes, a apropriação da parcela da depreciação do referido equipamento deveria ter sido iniciada:
Alternativas
Q1772585 Contabilidade Geral
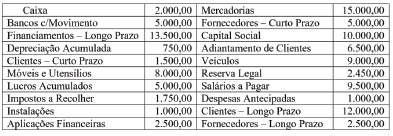
Em 31/12/2020, a estrutura do balanço patrimonial elaborado de uma sociedade empresária apresentava as seguintes contas com seus respectivos saldos (em reais):
Imagem associada para resolução da questão

Com esses dados, pode-se afirmar que o montante correspondente aos débitos de funcionamento evidenciados na demonstração era igual a:
Alternativas
Q1772584 Contabilidade Geral
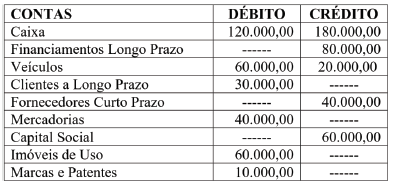
Em 30/11, o balancete de verificação das contas patrimoniais de uma determinada empresa comercial apresentava a seguinte composição (valores em R$): Caixa: R$ 100.000,00; Mercadorias R$ 380.000,00; Veículos: R$ 40.000,00; Móveis e Utensílios: R$ 40.000,00; Fornecedores Curto Prazo: R$ 60.000,00; Financiamentos a Longo Prazo: R$ 160.000,00; Capital Social: R$ 340.000,00. Durante o mês de dezembro ocorreram lançamentos nas contas como mostradas na tabela.
Imagem associada para resolução da questão

Com base nessas informações, no balanço patrimonial elaborado em 31/12, o montante do Ativo Não Circulante demonstrado era igual a:
Alternativas
Q1772583 Contabilidade Geral
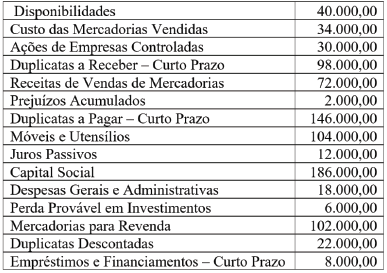
O balancete de verificação, elaborado em 31/12 por uma determinada empresa comercial, apresentava as seguintes contas com seus respectivos saldos (valores em reais):
Imagem associada para resolução da questão

De acordo com o quadro acima, na elaboração do balanço patrimonial referente ao exercício findo estavam evidenciados os seguintes montantes:
Alternativas
Q1771195 Contabilidade Geral
De acordo com a Lei nº 10.101/2000, que dispõe sobre a participação dos trabalhadores nos lucros ou resultados das empresas, é certo assegurar que:
Alternativas
Q1771194 Contabilidade Geral
A participação nos lucros ou resultados será objeto de negociação entre a empresa e seus empregados, mediante procedimento escolhido em comum acordo pelas partes. Assim, com relação à participação nos lucros, é correto afirmar que esta não substitui, nem complementa a remuneração e que:
Alternativas
Ano: 2021 Banca: FGV Órgão: PC-RN Prova: FGV - 2021 - PC-RN - Agente e Escrivão |
Q1770424 Contabilidade Geral
No Balanço Patrimonial, as contas do Ativo são organizadas em dois grandes grupos, de acordo com o prazo de realização destas no ciclo operacional da entidade.
Em geral, itens adquiridos para estoque com o objetivo de comercialização devem ser classificados como:
Alternativas
Ano: 2021 Banca: FGV Órgão: PC-RN Prova: FGV - 2021 - PC-RN - Agente e Escrivão |
Q1770423 Contabilidade Geral

Texto 2


A Cia. Beta adquiriu um veículo em 01/01/2016 pelo valor de R$ 60.000,00. A Cia. Beta pretende usar o veículo por 5 anos e aliená-lo após esse período por 20% do valor de aquisição, que representa o valor residual.

Ao final do primeiro ano de uso, o valor contábil do veículo adquirido pela Cia. Beta (texto 2) representa:
Alternativas
Ano: 2021 Banca: FGV Órgão: PC-RN Prova: FGV - 2021 - PC-RN - Agente e Escrivão |
Q1770422 Contabilidade Geral

Texto 2


A Cia. Beta adquiriu um veículo em 01/01/2016 pelo valor de R$ 60.000,00. A Cia. Beta pretende usar o veículo por 5 anos e aliená-lo após esse período por 20% do valor de aquisição, que representa o valor residual.

O lançamento contábil da depreciação desse veículo (texto 2) deve ser feito a partir das seguintes contas:
Alternativas
Ano: 2021 Banca: FGV Órgão: PC-RN Prova: FGV - 2021 - PC-RN - Agente e Escrivão |
Q1770416 Contabilidade Geral
A referência à riqueza líquida de uma entidade pode ser associada:
Alternativas
Q1768849 Contabilidade Geral
Na gestão da empresa, para o resultado do período, o fato de se apropriar despesa de um bem tangível, durante sua vida útil e em decorrência de seu uso no desenvolvimento de atividades relacionadas com o objetivo da organização, está relacionado com o conceito de:
Alternativas
Q1768152 Contabilidade Geral
Reserva de capital é a contribuição dos proprietários, dos sócios, dos acionistas ou de terceiros que investem no patrimônio da empresa por meio da compra de títulos. Os valores apresentados como reserva de capital não representam receitas, mas sim uma origem de capital que não exige uma contrapartida de entrega de bens ou prestação de serviços. É por isso que não devem transitar por contas de resultado e não serão tributadas. As reservas são tão importantes quanto as provisões. Isso porque, na elaboração das demonstrações contábeis, a legislação prevê que as reservas sejam contabilizadas no patrimônio líquido e, consequentemente, no balanço patrimonial das empresas. As reservas são destaques do patrimônio líquido, basicamente com fins fiscais e comerciais. Isso se justifica pelo fato de que o patrimônio líquido é considerado como a ligação entre a entidade jurídica, a empresa e os acionistas daquela empresa. Dessa forma, de acordo com o § 1.° do art. 182 da Lei n.° 6.404/1976, assinale a alternativa que apresenta uma reserva de capital.
Alternativas
Q1768151 Contabilidade Geral
A empresa X iniciou suas atividades, em fevereiro de 2020, com um capital social no valor de R$ 480.000,00, representando o fato de n.° 1. A escrituração do capital social, na ocasião da constituição da empresa, foi realizada de acordo com a leis das S. A. (Lei n.° 6.404/1976), sendo que 15% do capital será integralizado no ano de 2021 e o restante foi integralizado no ano de 2020, da seguinte forma: 80% na conta banco da empresa; 8% no caixa; e 12% em veículos 100% já depreciados.
Com base nessa situação hipotética, é correto afirmar que, com relação à integralização do valor do capital inicial da empresa, a escrituração no livro-diário da empresa X será encontrada da seguinte forma:

Alternativas
Q1768149 Contabilidade Geral
   O lançamento contábil caracteriza-se como a ferramenta para se fazer o registro dos fatos apresentados por uma empresa em determinado período. Ele é composto das contas que serão creditadas e debitadas em razão do fato que alterou o patrimônio da organização. Assim, a empresa X adquiriu um veículo, em maio de 2020, no valor total de R$ 63.000,00, pago por meio de financiamento bancário em 48 meses, com parcelas iguais e sucessivas (a primeira parcela foi paga em junho de 2020, todas as parcelas foram pagas em dinheiro e, para a simplificação dos cálculos, o valor do dinheiro no tempo deve ser desconsiderado). 
Com base nesse caso hipotético, é correto afirmar que o pagamento das parcelas do financiamento do veículo que a empresa adquiriu em maio de 2020 impactou na empresa, no encerramento do exercício, da seguinte forma:
Alternativas
Respostas
4921: B
4922: E
4923: C
4924: A
4925: A
4926: C
4927: D
4928: A
4929: C
4930: B
4931: B
4932: C
4933: A
4934: A
4935: C
4936: D
4937: B
4938: B
4939: B
4940: C