Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Para registrar essa alteração no conjunto de ativos, a Cia. N deverá, na transferência, mensurá-lo pelo
Uma determinada empresa evidenciou as seguintes informações:
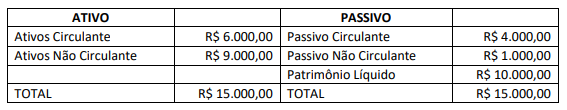
Outras informações:
• O custo dos financiamentos é de R$ 750,00.
Considerando exclusivamente as informações fornecidas, o capital circulante líquido e a lucratividade líquida da empresa correspondem, respectivamente, a
I. Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Passivo é uma obrigação presente da entidade de transferir um recurso econômico como resultado de eventos passados.
III. Patrimônio Líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Capital Social ............................................................................. 4.000.000,00
Reserva Legal ............................................................................ 700.000,00
Reserva Estalutária .................................................................... 200.000,00
Reserva de Lucros a Realizar ..................................................... 50.000,00
Reserva para Contingências ........................................................ 150.000,00
Total do Patrimônio Líquido ....................................................... 5.100.000,00
As informações referentes ao ano de 2021 que afetaram o Patrimônio Liquido da empresa foram:
- O lucro líquido apurado no ano foi R$ 2.400.000,00.
- As seguintes reservas foram constituídas:
I. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
II. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor do dividendo mínimo obrigatório que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2021, era
De acordo com o CPC 26 – Demonstrações Contábeis, por que a compensação de ativos e passivos, receitas e despesas no balanço patrimonial ou na demonstração do resultado é desaconselhada?
Lúcia e Edmundo decidiram abrir uma empresa prestadora de serviços de alimentação. Para tal finalidade, cada um se comprometeu a integralizar o montante de R$ 250.000,00. Assim, Edmundo integralizou sua parte com veículos e imóveis no valor combinado. Porém, um mês depois, Maria só havia integralizado o montante de R$ 100.000,00, que foi o resultado da venda de um antigo imóvel que possuía.
Assinale a alternativa que indica o valor do Capital Social Subscrito.
De acordo com IUDICIBUS (2021), “o entendimento profundo da natureza do patrimônio líquido significa muito mais do que meramente defini-lo como ativo menos obrigações. Conquanto esta fórmula seja suficiente para muitas operações algébricas (ou para sua explicação) do patrimônio, sua validade está bastante limitada à teoria do proprietário. Vimos, por outro lado, que várias teorias explicativas do patrimônio líquido (ou de sua natureza) são disponíveis, cada uma com seus méritos e limitações e nenhuma podendo fornecer base completa de explicação. A teoria da entidade, todavia, é a prevalecente, em um grande número de aplicações.”
Se uma entidade cuja situação patrimonial líquida está em equilíbrio apresentar, em seus saldos patrimoniais do Passivo Circulante e Passivo Não Circulante, um total que representa 80% dos Ativos Totais, então, o percentual do Patrimônio Líquido em relação a estes ativos corresponde a:
Uma empresa de construção de imóveis apresentou, em 31 de dezembro de 2021, o total do seu Patrimônio Líquido no valor de R$ 300.000,00. No ano seguinte, a empresa apresentou as seguintes movimentações:
- Integralização de capital em dinheiro R$ 20.000,00
- Lucro Líquido do Período R$ 40.000,00
- Constituição de reserva legal R$ 2.000,00
- Reversão de reserva para contingência R$ 500,00
- Destinação do lucro para dividendos obrigatórios R$ 80.000,00
- Aquisição de ações em tesouraria R$ 50.000,00
Levando em consideração apenas os dados presentes no enunciado, assinale a alternativa que contém o Patrimônio Líquido da empresa em 31/12/2022.
O __________ começa com a elaboração de planos financeiros de longo prazo, ou estratégicos.
Escolha a alternativa que apresenta o termo que completa a assertiva tornando-a VERDADEIRA.
A prefeitura XYZ, em auditoria realizada, apresentou os números indicados na Tabela A abaixo, com a posição de 31/12/2022:
ATIVO CIRCULANTE |
R$ 155.000,00 |
PASSIVO CIRCULANTE |
R$ 60.000,00 |
ATIVO NÃO CIRCULANTE |
R$ 486.000,00 |
PASSIVO NÃO CIRCULANTE |
R$ 240.000,00 |
Tabela A
Com base nos dados apresentados e sabendo que, no primeiro semestre de 2022, a prefeitura havia fechado o balanço com um passivo a descoberto de R$ 164.368,00, qual foi o índice de Liquidez Corrente (LC) ao final do exercício de 2022?
O custo de um item de Ativo imobilizado deve ser reconhecido como Ativo se:
I. O custo for igual ou superior a R$ 600,00.
II. O custo do item puder ser mensurado confiavelmente.
III. For provável que futuros benefícios econômicos associados ao item fluirão para a entidade.
Quais estão corretas?
Em análise de balanços, o cálculo dos índices de liquidez está entre os mais simples e de fácil compreensão, apesar de serem basilares e de importância fundamental no conjunto das análises econômico-financeiras das demonstrações contábeis. Em relação às fórmulas de cálculo dos índices de Liquidez Corrente, Geral, Imediata e Seca, é correto afirmar que:
Em 31/01/2021 a Prefeitura Municipal de XYT adquiriu um equipamento operacional por R$ 100.000,00. Foram desembolsados mais R$ 20.000,00 relativos a despesas com instalação e programação, indispensáveis ao seu funcionamento. O Setor técnico estimou a vida útil do equipamento em 15 anos e o valor residual em 40% (quarenta por cento). Assinale a alternativa que apresenta o saldo da depreciação acumulada desse equipamento em 31/12/2021 utilizando o método linear.
O registro contábil da venda de mercadorias 50% à vista e 50% a prazo é um fato que:

 Conheça nossos planos