Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Para resolução da questão, considere os dados a seguir.
A Cia. Cristo Rei é revendedora de peças automotivas, e encerrou o exercício de 2022 com a seguinte composição patrimonial:
Passivo Exigível 500.000,00
Ativo Não-Circulante 400.000,00
Capitais Próprios 25% do Pass. Exigível
Para resolução da questão, considere os dados a seguir.
A Cia. Cristo Rei é revendedora de peças automotivas, e encerrou o exercício de 2022 com a seguinte composição patrimonial:
Passivo Exigível 500.000,00
Ativo Não-Circulante 400.000,00
Capitais Próprios 25% do Pass. Exigível
Para resolução da questão, considere os dados a seguir.
A Cia. Cristo Rei é revendedora de peças automotivas, e encerrou o exercício de 2022 com a seguinte composição patrimonial:
Passivo Exigível 500.000,00
Ativo Não-Circulante 400.000,00
Capitais Próprios 25% do Pass. Exigível
De acordo com os dados apresentados, é correto afirmar que o valor do Ativo Circulante em 31/12/2022 é de:
Um equipamento foi adquirido por uma empresa por R$ 120.000,00, com uma vida útil estimada de 8 anos e um valor residual de R$ 10.000,00. Considerando o método linear de depreciação, qual será o valor contábil do equipamento ao final do terceiro ano?
I. A natureza do saldo das contas de receita é credora, a das despesas é devedora. Logo, se o montante das receitas for maior do que o montante das despesas, o resultado será um lucro.
II. As contas patrimoniais classificadas no ativo sempre possuem saldo devedor, ao passo que todas as que se classificam no passivo possuem saldo credor.
III. As contas patrimoniais são as classificadas no ativo e no passivo, enquanto as contas de resultado são as classificadas como receitas, despesas e patrimônio líquido.
Quais estão corretas?
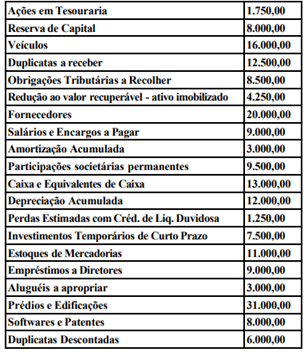
Ainda de acordo com os dados disponibilizados, o valor do Patrimônio Líquido da Cia. Cavalo é de:
De acordo com as informações apresentadas, assinale a alternativa que representa corretamente o valor do Ativo Não-Circulante da Cia. Cavalo é de:
I. As características qualitativas fundamentais da informação financeira útil são a relevância e a representação fidedigna.
II. São elementos das Demonstrações Contábeis definidos pela referida Norma: Ativo, Passivo, Patrimônio Líquido, Receitas e Despesas.
III. A propriedade legal de um recurso é requisito indispensável para o reconhecimento do Ativo no Balanço Patrimonial.
Assinale a alternativa que corretamente preenche as lacunas do enunciado:
Nos termos da Resolução BCB 4.803/2020, umas das normas estabelece que os critérios para a mensuração da provisão para créditos de liquidação duvidosa das operações renegociadas pelas instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central do Brasil, devido à pandemia da Covid-19, incluem a obrigatoriedade de manter à disposição do Banco Central a documentação relativa à análise de crédito das operações de que trata a referida Resolução pelo prazo de, no mínimo,
• A política de depreciação reflete o método linear. • O valor em uso desse ativo, em 31 de dezembro de 2022, é de R$ 11.000.000,00. • O valor de venda desse ativo, em 31 de dezembro de 2022, é de R$ 9.000.000,00. • A vida útil remanescente do ativo, após 31 de dezembro de 2022, é de dois anos.
Considerando-se as informações apresentadas, o valor
Dentre esses procedimentos, aquele que busca constatar o que está oculto por quaisquer circunstâncias é o da

Informações adicionais apresentadas pela NP S/A, referentes, exclusivamente, a essa máquina:
• Vida útil da máquina, conforme tabela da Secretaria da Receita Federal: 10 anos
• Estimativa de venda da máquina em um mercado cativo: R$ 1.500.000,00
• Prática da companhia na substituição do imobilizado: 8 anos
• A companhia faz a depreciação do imobilizado pelo método linear.
• Em 2021, a máquina operou normalmente no regime de turno único, não havendo qualquer ajuste no valor inicial do reconhecimento da máquina.
Considerando-se exclusivamente as informações apresentadas e os dizeres da NBC TG 27 (R4)/2017 - Ativo Imobilizado, a depreciação, em reais, dessa máquina, em 2021, foi de

Em 2021, a PPU não
• incorporou nenhuma reserva ao capital; • fez nenhum aumento de capital; • fez ajustes patrimoniais nem negociou com suas próprias ações.
Adotando-se o método da equivalência patrimonial (MEP), contemplado nos itens 10 e 16 da NBC TG 18 (R3)/2017, e considerando-se, exclusivamente, as informações apresentadas e os procedimentos técnicos conceituais contábeis do MEP, o valor, em reais, dos dividendos que a Investidora WYZ terá a receber, em 2021, da Investida PPU, é de

Considerando-se as informações da Cia. Q e as disposições da NBC TG 25 (R2)/2017, o valor, em reais, a ser reconhecido como provisão para cobertura das garantias deverá ser de

 Conheça nossos planos