Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Com base nas informações apresentadas, o terreno deve ser considerado no ativo não circulante como:
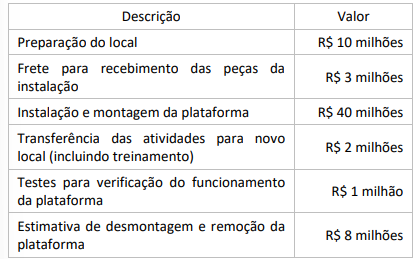
Considere o valor presente de R$ 4 milhões para a estimativa de desmontagem e remoção da plataforma.
A partir das informações apresentadas, o custo do ativo imobilizado da plataforma será de:
( ) Os critérios de avaliação de estoques permitidos pela legislação brasileira são PEPS (primeiro a entrar, primeiro a sair) e UEPS (último a entrar, primeiro a sair).
( ) Para fins gerenciais, a empresa pode adotar outros critérios de avaliação de estoques.
( ) Para empresas optantes pelo Lucro Real, e que vivem em cenário inflacionário, o critério PEPS (primeiro a entrar, primeiro a sair) acarreta um lucro menor, com consequente economia tributária.
( ) Para as empresas que convivem com uma economia inflacionária, o critério UEPS provoca um valor de estoque final no balanço patrimonial, maior do que fosse utilizado o critério PEPS.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
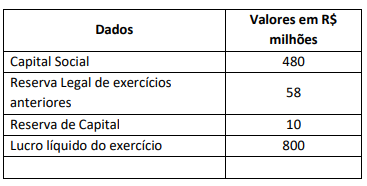
Assinale a alternativa correta que apresenta o valor da Reserva Legal que deverá ser constituída no exercício de 2023.
I. O estoque produzido e não vendido pela empresa em determinado período compõe o custo das mercadorias vendidas.
II. Segundo as normas brasileiras de contabilidade, o custo dos estoques deve ser atribuído pelo uso do critério primeiro a entrar, primeiro a sair (PEPS) ou pelo critério do custo médio ponderado.
III. Se o fornecedor ao vender a mercadoria a prazo financiar essa venda, cobrando juros além do valor da nota fiscal, o valor dos juros deve ser contabilizado no estoque.
IV. valor anormal de desperdício de materiais, mão-de-obra ou outros insumos de produção devem ser incluídos no custo dos estoques.
Estão corretas as afirmativas:
( ) A contabilização de uma despesa para pagamento futuro acarreta redução do patrimônio líquido e redução do passivo.
( ) A contabilização de uma receita recebida à vista acarreta aumento do ativo e um aumento do patrimônio líquido.
( ) A contabilização da despesa de depreciação acarreta diminuição do ativo e redução do patrimônio líquido.
( ) O pagamento de fornecedores acarreta diminuição do ativo e diminuição do passivo.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
I - Um ativo enquadra-se na condição de ativo intangível quando não pode ser identificável, controlado ou gerador de benefícios econômicos futuros ou potencial de serviços.
II - A substância física é a característica fundamental de um ativo.
III - O ativo intangível adquirido em separado pode ser mensurado de maneira confiável quando é pago em dinheiro ou por outros ativos monetários.
IV - Os gastos relativos a projeto de pesquisa ou desenvolvimento em andamento, adquiridos em separado e reconhecidos como ativo intangível ou incorridos após a aquisição desse projeto devem ser contabilizados de acordo com a fase de pesquisa ou de desenvolvimento.
Estão corretas as afirmativas:
Coluna 1
1. Ativo.
2. Passivo.
3. Patrimônio Líquido.
Coluna 2
( ) Representa as obrigações da empresa para com terceiros, que devem ser pagas no futuro.
( ) Representa os recursos próprios da empresa, provenientes do capital dos proprietários e dos lucros acumulados.
( ) Representa os bens e direitos da empresa, que podem ser convertidos em dinheiro ou utilizados nas atividades da empresa.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) Os princípios de contabilidade são as normas gerais que delimitam a aplicação da ciência contábil, conforme o entendimento predominante nos universos científico e profissional do Brasil.
( ) A estrutura conceitual da contabilidade é um conjunto de objetivos, características qualitativas, elementos patrimoniais e pressupostos básicos que orientam a elaboração e a interpretação das demonstrações contábeis.
( ) O ativo é o conjunto de bens e direitos de propriedade da entidade, enquanto o passivo é o conjunto de obrigações para com terceiros, independentemente da sua exigibilidade.
( ) Os atos administrativos são as ações praticadas pela administração que provocam alterações qualitativas ou quantitativas no patrimônio da entidade, enquanto os fatos contábeis são as ações praticadas pela administração que não provocam alterações no patrimônio da entidade.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) A depreciação é aplicada aos bens que a empresa possui e que aumentam de valor com o tempo. Sua finalidade é representar a perda de valor resultante do custo financeiro que ele ocupa no balanço.
( ) Para manter o equilíbrio no Balanço Patrimonial, na medida em que no final de um dado período é reconhecido um valor de depreciação, o Ativo apresenta uma conta de valor negativo, que acumula periodicamente o valor da depreciação e, dessa forma, atualiza o valor contábil do bem, que, pelo princípio do conservadorismo, fica registrado ao valor original do lançamento, ou valor histórico.
( ) As taxas anuais de depreciação a serem aplicadas dependem da espécie do bem.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) Patrimônio Líquido: É constituído pelos direitos que os proprietários têm sobre os Ativos da organização, após a dedução dos valores referentes às obrigações com terceiros, relacionadas no passivo.
( ) Ativo Permanente: são valores que representam os bens que a empresa possui para o desenvolvimento de suas atividades e que dificilmente poderão ser convertidos em dinheiro no curto prazo (geralmente 12 meses).
( ) Ativo circulante: dinheiro e bens que a empresa pode transformar em dinheiro dentro de um ano (curto prazo).
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Considerando aspectos relativos a mensuração de ativos, redução a valor recuperável, provisões e tratamento contábil aplicável aos impostos e contribuições, julgue o seguinte item.
Um passivo de prazo ou valor incerto é uma provisão,
entretanto, se uma obrigação presente não puder ser
reconhecida por ser improvável a saída de recursos da
entidade para o seu pagamento ou se não for possível estimar
com confiabilidade o seu valor, tal obrigação será
considerada um passivo contingente.
Considerando aspectos relativos a mensuração de ativos, redução a valor recuperável, provisões e tratamento contábil aplicável aos impostos e contribuições, julgue o seguinte item.
O valor recuperável de um ativo não gerador de caixa é o
menor entre o valor contábil e o seu valor em uso.
Relativamente à análise econômico-financeira de empresas, julgue o item a seguir.
Uma empresa que possui passivo circulante de R$ 4 milhões,
ativo total de R$ 10,5 milhões e indicador de composição de
exigibilidade igual a 0,50 apresenta patrimônio líquido
inferior a R$ 3 milhões.
Relativamente à análise econômico-financeira de empresas, julgue o item a seguir.
Uma empresa apresentará grau de liquidez seca melhor que
outra se tiver melhor ativo circulante ou menor saldo de
estoque que a outra.
Com relação ao tratamento contábil de itens do patrimônio líquido, julgue o item subsequente.
Capital social é a diferença entre o total de investimentos e o
total de fontes de recursos de terceiros aplicados nesses
investimentos.

 Conheça nossos planos