Questões de Concurso Sobre ativo intangível em contabilidade geral

Foram encontradas 432 questões

Ano: 2023 Banca: COPEVE-UFAL Órgão: UFAL Prova: COPEVE-UFAL - 2023 - UFAL - Contador |
Q2243120 Contabilidade Geral
Em 31/12/2021, a companhia XML adquiriu o direito de uso de uma patente no valor de R$ 1.500.000,00, tendo efetuado o pagamento de 70% à vista e o restante com vencimento em 31/3/2022. A aquisição dessa patente permitirá que a empresa fabrique e comercialize, durante os próximos 5 (cinco) anos, um produto de grande aceitação no mercado, gerando a projeção de vendas:
.  2022 – 100.000 unidades produzidas e vendidas; .  2023 – 200.000 unidades produzidas e vendidas; .  2024 – 200.000 unidades produzidas e vendidas; .  2025 – 300.000 unidades produzidas e vendidas; .  2026 – 200.000 unidades produzidas e vendidas.
TOTAL DE 1.000.000 de unidades produzidas e vendidas.
Informações adicionais:
. a companhia XML efetua a amortização do seu ativo intangível pelo Método de Unidades Produzidas; .  ao fim de 2026, o valor contábil estimado da patente será zero, não possuindo valor residual; .  no fim de 2022, foram produzidas e vendidas 100.000 unidades estimadas inicialmente.
Considerando-se apenas as informações apresentadas, assinale a alternativa que indica o valor contábil do grupo Ativo Não Circulante – Intangível, no fim do exercício de 2022. 
Alternativas
Q2238477 Contabilidade Geral
Para melhorar o controle e a geração de informações mais tempestivas, a Aços Planos S/A iniciou um projeto de desenvolvimento de um software para controle das etapas do processo produtivo. A Companhia incorreu nos seguintes gastos no projeto:
• 01/03/2019 a 31/08/2019: foram gastos R$ 10.000,00 em uma fase considerada de pesquisas, na qual várias indefinições quanto à funcionalidade do software foram avaliadas;
• 01/09/2019 a 31/01/2020: foram gastos R$ 30.000,00, mas não foi possível segregar os valores entre as fases de pesquisas e de desenvolvimento;
• 01/02/2020 a 30/06/2020: foram gastos R$ 110.000,00 na fase de desenvolvimento do software. Nessa fase, foi comprovada a efetividade do software, bem como a geração de benefícios econômicos futuros com a sua utilização. Ainda foram gastos R$ 15.000,00 com treinamento dos funcionários do departamento de produção para a utilização do software;
• 01/07/2020: nesta data, foi avaliado que o software estava apto e disponível para o uso. A companhia realizou teste de recuperabilidade do ativo e avaliou que o valor em uso do software era de R$ 130.000,00.
A vida útil do software foi estimada em 5 anos, com valor residual de 10%, amortizado pelo método linear. Em 31/12/2022, a companhia vendeu o software para um concorrente por R$ 65.000,00, tendo em vista ter adquirido outro software. Considerando, unicamente, as informações apresentadas e o disposto na NBC TG 04 (R4), o resultado com a venda do software, em 31/12/2022, foi de:
Alternativas
Q2228510 Contabilidade Geral

Julgue o item subsequente, com relação ao tratamento contábil de itens do ativo não circulante intangível.


Considere que uma empresa tenha apresentado um ativo intangível, mas não tenha apresentado os valores de amortização de tal ativo nas demonstrações financeiras. Considere, ainda, que não tenha ocorrido erro nas demonstrações financeiras. Nessa situação, é correto afirmar que o ativo intangível não tem vida útil definida.

Alternativas
Q2228509 Contabilidade Geral

Julgue o item subsequente, com relação ao tratamento contábil de itens do ativo não circulante intangível.


Uma empresa de capital aberto deve divulgar a rubrica da demonstração do resultado em que qualquer amortização de ativo intangível for incluída, mas sem fazer distinção entre os valores originados de ativos intangíveis gerados internamente de outros ativos intangíveis. 

Alternativas
Q2228508 Contabilidade Geral

Julgue o item subsequente, com relação ao tratamento contábil de itens do ativo não circulante intangível.


Considere que uma empresa tenha divulgado que tem ativos intangíveis com valor residual diferente de zero nas suas demonstrações financeiras. Nessa situação, será correto afirmar que o ativo intangível tem prazo de vida útil determinado e que a empresa pretende fazer a alienação antes do final da vida econômica do referido ativo intangível.

Alternativas
Q2228507 Contabilidade Geral

Julgue o item subsequente, com relação ao tratamento contábil de itens do ativo não circulante intangível.


Gastos com pesquisa de alternativas para materiais utilizados por empresas industriais devem ser considerados como ativo intangível, pois têm impactos na empresa e demoram para ser implementados. 

Alternativas
Q2194928 Contabilidade Geral
CONHECIMENTOS DO CARGO 
De acordo com Pronunciamento Técnico CPC 04 (R1) Ativo Intangível, assinale a afirmativa correta. 
Alternativas
Q2169661 Contabilidade Geral
O período e o método de amortização de um ativo intangível com vida útil definida 
Alternativas
Q2125540 Contabilidade Geral
ATENÇÃO! Para resolução da questão, considere as informações a seguir, que foram extraídas do balancete da Cia. Phoenix, em 31/12/2021, já depois de apurado o resultado do exercício:


CONTAS DE RESULTADO:
Reversão de Provisões p/riscos trabalhistas ..........................................4.500,00
Resultado positivo de Equivalência patr. ..............................................12.000,00
Fretes sobre vendas..............................................................................21.000,00
Receita bruta de vendas.....................................................................232.000,00
Despesas com Aluguéis........................................................................12.000,00
ICMS sobre vendas...............................................................................32.000,00
Descontos incondicionais concedidos...................................................10.000,00
Salários e encargos previdenciários......................................................42.000,00
COFINS sobre faturamento.....................................................................4.200,00
Juros Ativos.............................................................................................4.700,00
Abatimentos Concedidos.........................................................................2.000,00
Devoluções de vendas ...........................................................................6.300,00
Descontos Condicionais Concedidos......................................................3.500,00
Depreciação ...........................................................................................9.000,00
Custo das mercadorias vendidas..........................................................79.000,00
PIS s/folha de pagamento ......................................................................1.300,00
Ajuste a valor presente de vendas..........................................................7.400,00
Doações efetuadas..................................................................................2.500,00


CONTAS PATRIMONIAIS:
Estoque de mercadorias para revenda ................................................ 16.000,00
Amortização Acumulada ............................................................... ....... 42.000,00
Marcas e Patentes........................................................................... ..... 22.000,00
Investimentos temporários de curto prazo............................................... 5.000,00
Ajuste Valor presente - vendas a longo prazo .................................... .... 3.500,00
Softwares........................................................................................ ....... 25.000,00
Debêntures emitidas – longo prazo ....................................................... 25.000,00
Ações em tesouraria ................................................................................ 4.500,00
Participações Permanentes em controladas........................................... 45.000,00
Financiamentos bancários – longo prazo................................................ 36.000,00
Prejuízos acumulados.............................................................................. 24.800,00
Salários a pagar....................................................................................... 14.000,00
Reservas de lucros................................................................................... 26.500,00
Clientes..................................................................................................... 18.000,00
Obrigações fiscais a recolher.................................................................... 17.200,00
IR e CSLL a pagar........................................................................................ 8.400,00
Aluguéis pagos antecipadamente.............................................................. 16.000,00
Aplicações Financeiras de Longo Prazo...................................................... 8.000,00
Clientes – longo prazo................................................................................ 16.000,00
Empréstimos de Coligadas – longo prazo ................................................. 12.000,00
Capital Social............................................................................................ 130.000,00
Instalações.................................................................................................. 68.000,00
Encargos Financ. a transcorrer – longo prazo ............................................. 9.000,00
Caixa e Equivalentes de Caixa .................................................................... 8.500,00
Ajuste a valor recuperável - Ativo Intangível................................................. 4.200,00
Depreciação acumulada.............................................................................. 23.000,00
Fornecedores.............................................................................................. 15.000,00 
O valor do Ativo Intangível da Cia. Phoenix em 31/12/2021 era de:
Alternativas
Ano: 2023 Banca: FGV Órgão: CGM - RJ Prova: FGV - 2023 - CGM - RJ - Contador |
Q2115797 Contabilidade Geral
Por vezes é difícil avaliar se um ativo intangível gerado internamente se qualifica para o reconhecimento, devido às diversas dificuldades. Para avaliar se um ativo intangível gerado internamente atende aos critérios de reconhecimento, a entidade deve classificar a geração do ativo na fase de pesquisa e na fase de desenvolvimento. Segundo CPC 04, um exemplo da fase de pesquisa é:
Alternativas
Q2108099 Contabilidade Geral
Assinale a alternativa que apresenta um dos elementos que deve refletir no cálculo do valor em uso de um ativo. 
Alternativas
Q2105797 Contabilidade Geral
O ativo é um item com potencial de serviços, ou com a capacidade de gerar benefícios econômicos, controlado pela entidade como resultado de evento passado.
Os benefícios econômicos correspondem às entradas de caixa ou às reduções das saídas de caixa.
As entradas de caixa ou as reduções das saídas de caixa podem derivar da(o)
Alternativas
Q2102414 Contabilidade Geral
Considerando os tratamentos contábeis para o ativo intangível das entidades do setor público, assinale a alternativa CORRETA.
Alternativas
Q2098979 Contabilidade Geral
 No Balanço Patrimonial de 31/12/2019 de uma empresa, o saldo contábil evidenciado para um Ativo Intangível com vida útil indefinida era R$ 1.600.000,00 composto pelos seguintes valores:
• Custo de aquisição: ................................................ R$ 1.900.000,00. • Perda por desvalorização: ............................................. R$ 300.000,00.
Em dezembro de 2020, havia evidências indicando que a vida útil desse ativo continuava indefinida e a empresa obteve as seguintes informações para realizar o teste de redução ao valor recuperável do Ativo Intangível:
• Valor em uso do ativo: ........................................................ R$ 2.000.000,00. • Valor justo líquido das despesas de venda do ativo: ....................... R$ 1.920.000,00.
Sabendo-se que o Ativo Intangível não se refere a Ágio por Expectativa de Resultados Futuros, a empresa reconheceu, no resultado de 2020, um ganho, em reais, no valor de
Alternativas
Q2078300 Contabilidade Geral
De acordo com a Norma Brasileira de Contabilidade (NBC TG 04 – R4), um ativo intangível deve ser reconhecido apenas se:
1. For provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade. 2. O custo do ativo puder ser mensurado com confiabilidade. 3. A formação houver ocorrido por arrendamento mercantil. 4. O valor do ativo intangível for depreciável.
Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Ano: 2023 Banca: IBFC Órgão: UFPB Prova: IBFC - 2023 - UFPB - Contador |
Q2072449 Contabilidade Geral
Os ativos representam um conjunto de bens e direitos controlados pela entidade, aos quais trazem benefícios e proporcionam ganhos. Corroborando com esta informação, analise as afirmativas a seguir sobre o Ativo.
I. Um recurso econômico presente e controlado pela entidade como resultado de eventos passados. II. Um direito que tem o potencial de produzir benefícios econômicos. III. Um dever ou responsabilidade de proceder ou de desempenhar a liquidação ou o pagamento de uma determinada obrigação.
Assinale a alternativa correta.
Alternativas
Ano: 2023 Banca: FCM Órgão: IFB Prova: FCM - 2023 - IFB - Contador |
Q2072307 Contabilidade Geral

A Cia ABC gerou internamente um software com a intenção de vendê-lo após a conclusão do seu desenvolvimento.


Sabe-se que, em 20X1, foram gastos os seguintes valores em cada fase desse processo:
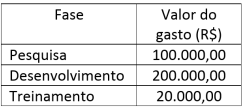

Imagem associada para resolução da questão


Conforme a NBC TG 04 (R4) - Ativo Intangível, pode ser reconhecido com ativo intangível, em 20X1, o valor de, em R$,

Alternativas
Q4086982 Contabilidade Geral
“No balanço patrimonial, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa serão classificadas no _________________________. Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquiridos serão classificados no______ _______________. As disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte serão classificadas no _________________________.” De acordo com a Lei nº 6.404/1976, assinale a alternativa que completa correta e sequencialmente a afirmativa anterior. 
Alternativas
Q4069233 Contabilidade Geral
A conta do intangível é composta por: 
Alternativas
Q2118285 Contabilidade Geral
No Balanço Patrimonial de uma empresa estatal, o Imobilizado pertence ao seguinte grupo de contas contábeis
Alternativas
Respostas
121: C
122: A
123: C
124: E
125: C
126: E
127: C
128: A
129: B
130: A
131: D
132: D
133: B
134: A
135: A
136: B
137: B
138: A
139: B
140: C