Questões de Concurso Sobre amortização, depreciação e exaustão em contabilidade geral

Foram encontradas 1.149 questões

Q481557 Contabilidade Geral
Uma empresa adquiriu por R$ 460.000,00, em 31/12/2012, uma máquina para ser usada no processo produtivo, efetuando o pagamento à vista. Na data de aquisição, a empresa estimou a sua vida útil econômica em 7 anos e o seu valor residual em R$ 40.000,00. A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e vendeu esta máquina, em 31/12/2014, por R$ 250.000,00 à vista. Com base nestas informações, o resultado obtido com a venda desta máquina apresentado na Demonstração do Resultado do Exercício de 2014 foi, em reais,
Alternativas
Q476921 Contabilidade Geral
Uma máquina foi adquirida pelo valor de R$ 10.000.000,00 em 02/01/2012. A empresa definiu que a máquina seria utilizada por 10 anos e o valor residual esperado no final deste prazo era R$ 1.000.000,00. Sabendo-se que a empresa adotou o método das quotas constantes para a determinação da depreciação e que optou por vender a máquina no dia 30/06/2014 por R$ 8.000.000,00, o resultado apurado na venda da máquina que será evidenciado na Demonstração do Resultado de 2014 será, em reais:
Alternativas
Q473720 Contabilidade Geral
Uma máquina foi adquirida, em 31/12/2010, pelo valor de R$ 10.000.000,00 e a empresa que a adquiriu definiu que a sua vida útil econômica seria 10 (dez) anos, estimando que a máquina seria vendida ao final de sua vida útil por R$ 2.000.000,00, valor líquido das despesas estimadas de venda.

Em 02/01/2013, a empresa alterou sua política de substituição de equipamentos e definiu que somente utilizaria a máquina por mais 4 (quatro) anos e que, ao final deste período, o seu valor líquido de venda seria R$ 3.000.000,00.

A empresa adota o método das quotas constantes para o cálculo da despesa de depreciação e sabe-se que não houve necessidade de ajuste por perda de valor recuperável (“impairment”).

O valor da despesa de depreciação apresentado na Demonstração do Resultado de 2013 e o valor contábil do ativo evidenciado no Balanço Patrimonial de 31/12/2013 foram, respectivamente, em reais,
Alternativas
Q471282 Contabilidade Geral
A Cia. Montes Claros adquiriu, em 31/12/2012, uma mina de minério de ferro por R$ 700.000,00, à vista, e a estimativa inicial era de que seriam extraídas 100.000 toneladas do referido minério. Durante 2013 foram extraídas 10.000 toneladas. Em 01/01/2014, a Cia. determinou que a capacidade produtiva remanescente da mina era 60.000 toneladas. Durante 2014 foram extraídas 20.000 toneladas do minério.
Com base nestas informações, o valor contábil da mina de minério de ferro apresentado no Balanço Patrimonial da Cia. Montes Claros, em 31/12/2014, foi, em reais,
Alternativas
Q471274 Contabilidade Geral
Uma empresa adquiriu um equipamento industrial que foi instalado em um imóvel alugado pelo prazo de 10 anos. O custo de aquisição do equipamento foi R$ 5.000.000,00 e a compra ocorreu em 01/01/2013. A empresa estima que utilizará o equipa- mento por 10 anos de forma contínua durante 24 horas por dia, em função da sua atividade. No final deste prazo de utilização, o equipamento poderá ser vendido por R$ 400.000,00.
O contrato de aluguel do imóvel estabelece que a empresa deverá devolvê-lo nas mesmas condições em que o recebeu no início do prazo do contrato. No final do 10º ano, a empresa retirará o equipamento do imóvel e projeta que incorrerá em gastos no valor de R$ 780.000,00 para fazer a remoção do equipamento e reestruturar o imóvel para as condições estabelecidas no contrato de aluguel. A taxa acumulada de juros projetada para o período do contrato de aluguel é 30%.
O valor contábil do equipamento a ser apresentado no Balanço Patrimonial em 31/12/2013 e o valor da Despesa de Depreciação apresentado na Demonstração do Resultado do ano de 2013 são, respectivamente, em reais,
Alternativas
Q471273 Contabilidade Geral
Uma empresa adquiriu, em 02/01/2013, um edifício pelo valor de R$ 10.000.000,00 e estimou que a vida útil esperada de utilização era 10 anos e valor residual igual a zero. A empresa decidiu, então, fazer uma grande reforma cujo valor total foi R$ 3.000.000,00, o que aumentou a vida útil esperada do edifício para 30 anos, sendo que, ao final deste novo prazo de vida útil, o valor residual esperado passou a ser R$ 4.000.000,00. Sabendo-se que o edifício ficou pronto e começou a ser utilizado em 30/09/2013, a empresa apresentará na Demonstração do Resultado de 2013, em reais,
Alternativas
Q2867242 Contabilidade Geral

A Cia Vitória possui em seu imobilizado os seguintes bens:


Imagem associada para resolução da questão
Sabe-se que a máquina adquirida em 01/05/2012 só entrou em funcionamento dia 03/06/2012 e que foi gasto mais $ 2.000,00 para colocá-la em funcionamento. A Cia Vitória utiliza o método das quotas constantes de depreciação.
Com base nas informações apresentadas, é correto afirmar que

Alternativas
Ano: 2014 Banca: IDECAN Órgão: DETRAN-RO Prova: IDECAN - 2014 - DETRAN-RO - Economista |
Q1341499 Contabilidade Geral
Uma motocicleta 0 Km deprecia 10% no primeiro ano, 5% no segundo e 20% no terceiro em diante. Se uma pessoa comprou essa motocicleta com três anos de uso pagando R$ 3.000,00, assinale a alternativa que apresenta o valor aproximado dessa motocicleta quando saiu da concessionária, no estado de 0 Km.
Alternativas
Ano: 2014 Banca: IDECAN Órgão: DETRAN-RO Prova: IDECAN - 2014 - DETRAN-RO - Economista |
Q1341493 Contabilidade Geral
O valor de um equipamento daqui a 2 anos será R$ 5.000,00 e daqui a 5 anos, R$ 2.000,00. Admitindo como linear a depreciação envolvida, assinale a alternativa que apresenta corretamente o valor do equipamento hoje.
Alternativas
Ano: 2014 Banca: IDECAN Órgão: DETRAN-RO Prova: IDECAN - 2014 - DETRAN-RO - Economista |
Q1341492 Contabilidade Geral
Considere que um automóvel sofre depreciação exponencial, de modo que seu valor daqui a t anos será V = 35.399.Imagem associada para resolução da questão, onde V é o valor do veículo no período t. Com base nos dados apresentados, o valor desse veículo na data de hoje é igual a
Alternativas
Q1334055 Contabilidade Geral
Em relação ao Manual de contabilidade societária, analise as assertivas a seguir e assinale V, para as verdadeiras, ou F, para as falsas.
( ) Reservas de Capital são constituídas como valores recebidos pela Empresa e não transitam pelo resultado como receitas. ( ) Despesas Antecipadas são classificadas no Ativo Circulante e representam pagamentos, cujos benefícios ou prestação de serviços à empresa serão feitos durante o exercício seguinte. ( ) Amortização de um bem registrado no Balanço Patrimonial corresponde à perda do valor, decorrente de sua exploração, de direitos, cujo objeto são recursos minerais ou florestais. ( ) Provisão de valores, na data do Balanço Patrimonial, para cobrir as perdas estimadas na cobrança de créditos a receber, este conceito refere-se à Provisão para Créditos de Liquidação Duvidosa. ( ) Ativos intangíveis são bens que possuem uma estrutura física, como, por exemplo, benfeitorias em propriedades arrendadas.

A ordem de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Ano: 2014 Banca: FUNDATEC Órgão: UFCSPA - RS
Q1228992 Contabilidade Geral
A Rio das Pedras Ltda. adquiriu em 31/dez/x1, R$ 50.000,00 em máquinas novas para aumentar a capacidade instalada de seu parque industrial. Considerando que as máquinas entram em operação na mesma data em que foram compradas e são depreciadas pelo método linear à taxa de 10% ao ano, é possível afirmar que 3 anos após a aquisição a contabilidade apresenta o seguinte registro em relação a essa operação:
Alternativas
Q944261 Contabilidade Geral
Uma empresa iniciou, em agosto de 2008, a construção de um edifício para instalação de uma de suas unidades fabris, e sua conclusão deu-se no final de fevereiro de 2012. O edifício foi inaugurado no início de março de 2012, quando se iniciaram, inclusive, as operações da unidade fabril. O total da obra correspondeu a R$ 18.000.000,00. Sabendo-se que a taxa de depreciação a ser utilizada pela empresa corresponde à sugerida pela legislação fiscal, o valor da depreciação linear registrado no ano de 2012 correspondeu a
Alternativas
Q944260 Contabilidade Geral
Uma empresa adquiriu, em março de 2012, uma máquina no valor de R$ 1.000.000,00, mediante financiamento bancário, para ser utilizada diretamente na linha de produção. No mesmo mês, a empresa incorreu ainda em R$ 200.000,00 para colocar a máquina em operação, o que ocorreu exatamente no 1.º dia do mês subsequente aos gastos. Diante dessas operações, bem como do fato de a taxa de depreciação corresponder ao permitido inicialmente pela legislação do IR e o cálculo ser linear, a despesa de depreciação do equipamento para o exercício de 2012 correspondeu, em Reais, a
Alternativas
Q942720 Contabilidade Geral

Pelo método de depreciação linear, os ativos móveis/utensílios e imóveis apresentaram os valores residuais de R$3.000,00 e R$45.000,00, respectivamente.

Sendo o tempo de depreciação de 5 anos e 20 anos, também respectivamente, e os valores de depreciação em 1/3 dos valores residuais.

Assinale a alternativa que apresenta CORRETAMENTE os valores iniciais dos dois ativos.

Alternativas
Q913864 Contabilidade Geral

A Empresa XYZ Ltda. adquiriu um pedaço de terra que contém um recurso natural a ser extraído. Por exigência legal, no final do período de extração do recurso natural, a empresa deverá restaurar o local para adequá-lo à condição de uso recreativo para a população. Levantamentos geológicos estimam que as reservas recuperáveis serão de 5.000.000 toneladas e que a propriedade terá um valor de R$ 1.000.000,00 após a restauração. Seguem as informações de custo relevante para o contrato:


− Custo de aquisição: R$ 9.000.000,00.

− Valor presente dos custos estimados de restauração: R$ 1.500.000,00.


Sabendo-se que a empresa não mantém estoques de material extraído, a despesa de exaustão a ser contabilizada, por tonelada desse material, será, em reais,

Alternativas
Ano: 2014 Banca: IDECAN Órgão: AGU Prova: IDECAN - 2014 - AGU - Contador |
Q913232 Contabilidade Geral
“Em 01 de janeiro de 2011 uma empresa adquiriu uma máquina por R$ 20.000,00. Na ocasião, a empresa pretendia utilizar a máquina em seus negócios por 5 anos e, depois disso, vendê-la por R$ 5.000,00. Em 31 de dezembro de 2011, a nova direção da empresa decidiu colocar a máquina à venda, transferindo-a para o ativo circulante. Na data, o valor justo da máquina era de R$ 15.000,00. Em 31 de dezembro de 2013, a máquina ainda não havia sido vendida, e a empresa decidiu utilizá-la novamente em seus negócios. Sendo assim, transferiu a máquina para o ativo imobilizado. Nesta data, estima-se que valor justo da máquina era de R$ 13.000,00.”
Considerando que a empresa continua com a mesma vida útil e o mesmo valor residual de 2011, em 31 de dezembro de 2014, o valor contábil da máquina é de
Alternativas
Q838368 Contabilidade Geral
A Cia Melhoramentos adquiriu uma máquina em janeiro de 2013. A máquina entrou em funcionamento somente no início do mês de abril do mesmo ano. Sabe-se que a taxa de depreciação anual adotada é de 20% ao ano; o valor de aquisição da máquina foi de R$ 110.000,00; a companhia contabiliza a depreciação no final de cada ano e foi determinado um valor residual para a máquina de R$ 20.000,00. Com base nessas informações, a depreciação a ser contabilizada no final do ano de 2013 é de
Alternativas
Q838367 Contabilidade Geral
Assinale a alternativa INCORRETA sobre depreciação.
Alternativas
Q807966 Contabilidade Geral
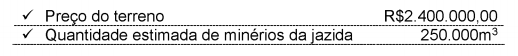
Em 20.12.2013, uma Sociedade Empresária adquiriu um terreno, à vista, para a extração de minério. Com relação à aquisição, os seguintes dados foram apresentados:  Imagem associada para resolução da questão
A empresa apresentou as seguintes estimativas de uso do terreno:  Imagem associada para resolução da questão
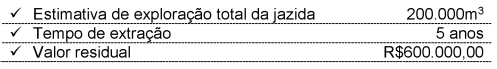
Em agosto de 2014, foram explorados 3.000m3de minério. A empresa utiliza o método das unidades produzidas para cálculo da exaustão. Conforme as informações acima, é CORRETO afirmar que o valor do custo da exaustão, em agosto de 2014, é de: 

Alternativas
Respostas
821: A
822: D
823: B
824: C
825: C
826: E
827: E
828: C
829: D
830: C
831: A
832: D
833: C
834: D
835: B
836: C
837: A
838: B
839: C
840: B