Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


Em 31/12/2011, a Editora Ler comprou os direitos autorais sobre um livro por R$ 800.000,00. O contrato tinha duração de dez anos.
Em 31/12/2014, os contadores da editora fizeram um estudo e constataram que os benefícios gerados pelo livro para a editora, nos anos remanescentes, seriam de R$ 490.000,00.
Considerando que a editora utiliza o método de linha reta para amortizar seus ativos intangíveis, o valor da amortização acumulada em 31/12/2015 foi
Julgue o seguintes item, relativos à reavaliação de ativos.
Sendo aplicável a reavaliação de ativos depreciáveis, a
realização do ativo decorrente da depreciação aumentaria o
resultado individual da empresa ou, se fosse o caso, o resultado
consolidado.
Julgue o item a seguir, relativos aos procedimentos contábeis e à forma correta de registro das transações.
Uma entidade cujas atividades sejam exercidas em dois ou
mais turnos de trabalho poderá desconsiderar essa informação
ao estabelecer a vida útil de suas máquinas, para fins de
contabilização da depreciação de seu imobilizado, visto que a
legislação do imposto de renda determina os percentuais fixos
para cada tipo de ativo.
Em 02/01/2013, uma sociedade empresária apresentou o seguinte balanço patrimonial:
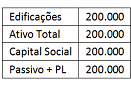
A vida útil contábil das edificações era de 40 anos, enquanto a vida útil, para fins fiscais, era de 25 anos.
Em 2013, 2014 e 2015 a sociedade empresária auferiu receitas de serviços de R$ 200.000 e custos dos serviços prestados de R$ 50.000.
Em 30/12/2015, a sociedade empresária vendeu suas edificações por R$ 120.000.
Assinale a opção que indica o Lucro Líquido da sociedade
empresária em 31/12/2015, considerando a alíquota de imposto
sobre a renda e a contribuição social de 34%.
Com relação a amortização, depreciação e exaustão, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
1. Amortização.
2. Depreciação.
3. Exaustão.
( ) Diminuição do valor dos bens do Ativo Imobilizado resultante dos desgastes pelo uso, ação da natureza ou obsolescência.
( ) Perda de valor do capital aplicado em Ativos Intangíveis e em benfeitorias em propriedade de terceiros.
( ) Perda de valor decorrente da exploração de direitos cujo objeto sejam recursos materiais, ou florestais, ou bens aplicados nessa exploração.
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Em junho de 2014, uma companhia comprou uma máquina nova por R$ 500.000,00. Essa máquina deverá entrar em funcionamento em 3 meses. Sabe-se que a vida útil é de 10 anos e que a companhia estimou um valor residual de R$ 140.000,00. Assinale a alternativa correta com bases nas informações apresentadas.
Um determinado ativo imobilizado foi adquirido por R$ 350 000,00 em 1º de dezembro de 2013. Nessa mesma data, sua vida útil e valor residual foram estimados em, respectivamente, 15 anos e R$ 35 000,00. A entidade detentora de tal ativo apura a depreciação mensal de todos os seus ativos imobilizados com base no método das cotas constantes (também conhecido como método da linha reta).
Caso fosse adotado o método da soma dos dígitos (também conhecido como método dos saldos decrescentes) desde a data de aquisição do ativo imobilizado em questão, a depreciação acumulada em 31/12/2014 seria
15% (1º ano), 12% (2º ano), 10%( 3º ano) e 5% no quarto ano de uso (a depreciação é calculada com base no valor do ano anterior).
Qual o seu valor após este período?
Uma prefeitura adquiriu dez ambulâncias, no valor total de R$660.000,00.
Após um estudo, decidiu-se por realizar a depreciação utilizando-se o Método da Soma dos Dígitos na forma decrescente, pois esse método reflete o padrão em que os benefícios econômicos futuros e o potencial de serviços dessas ambulâncias serão consumidos pela prefeitura.
Informações:
✓ As ambulâncias entraram em operação imediatamente à sua chegada, ocorrida no dia 2.1.2014.
✓ A vida útil dessas ambulâncias é de 4 (quatro) anos.
✓ Foi determinado um valor residual das 10 (dez) ambulâncias, em um total de R$132.000,00.
Com base nas informações acima, o Valor Líquido Contábil, ao final do
terceiro ano, será de:
Uma Sociedade Empresária adquiriu um equipamento, por R$25.000,00, para uso em suas atividades. Para deixá-lo em condições de uso, foi necessário gastar mais R$1.500,00.
O equipamento ficou pronto para uso no dia 2.1.2014, e a empresa estima usar o equipamento por 5 anos. O valor residual é estimado em R$2.500,00, para qualquer método de depreciação adotado. A vida útil estimada do equipamento é de 12.000 horas. O equipamento tem capacidade para produzir 8.000 unidades de produto. O equipamento foi utilizado durante todo o ano de 2014; operou por 2.600 horas; e produziu 1.800 unidades.
Com base nos dados acima, é CORRETO afirmar que a despesa com
depreciação, no ano de 2014, foi de:
Uma Sociedade Empresária adquiriu, em 30.11.2014, uma máquina por R$39.000,00. Para deixar a máquina em condição de funcionamento, foi necessária a instalação, que foi feita pelo vendedor, sem custo adicional, em 31.12.2014. A vida útil da máquina foi estimada em 150 meses; e o valor residual é de R$6.000,00. Para o cálculo da depreciação, foi adotado o Método das Quotas Constantes.
Considerando-se os dados informados, o saldo da conta Depreciação Acumulada, em 31.8.2015, é de:

 Conheça nossos planos