Questões de Concurso
Sobre amortização, depreciação e exaustão em contabilidade geral
Foram encontradas 1.149 questões


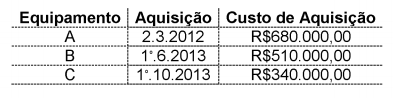
A empresa realiza a contabilização mensal dos encargos de depreciação e utiliza, para todos os equipamentos, uma taxa anual de 24%. Além disso, considera o valor residual igual a zero. Todos os equipamentos entraram em uso na data de sua aquisição. Considerando-se os dados acima, assinale a opção que apresenta o valor dos encargos com depreciação no ano de 2013.
Em 01/04/2013, uma entidade adquiriu uma máquina para utilizar em suas atividades por R$ 300.000,00. A administração da entidade estima permanecer com a máquina por cinco anos, durante os quais espera que ela seja capaz de produzir 100.000 unidades. Depois disso, a entidade espera vender a máquina por R$ 60.000,00. Em 2013, a entidade produziu 18.000 unidades com essa máquina.
Dado que a entidade deprecia seus ativos conforme o método das unidades produzidas, de acordo com a NBTC 16.9, a despesa de depreciação em relação à máquina foi, em 2013, de
Em 01/01/2010, um banco adquiriu, em uma combinação de negócios, a carteira de clientes de outra instituição financeira (independente) por R$ 60.000,00, por quatro anos.
Em 31/12/2010, o banco fez um estudo e percebeu que 30% dos clientes transferiam suas contas para outros bancos, de modo a não utilizar seus serviços. O banco faz nova estimativa e constatou que os benefícios gerados nos anos remanescentes seriam de R$ 30.000,00.
Considerando que o banco utiliza o método de linha reta para amortizar seus ativos intangíveis, o valor da amortização acumulada, em 31/12/2012, era de
I. Desconto de duplicatas.
II. Compra a vista de ativo imobilizado.
III. Depreciação de ativo imobilizado.
IV. Obtenção de empréstimos.
V. Resgate de aplicações financeiras.
VI. Pagamento de fornecedores.
VII. Venda de mercadorias que foram realizadas a prazo.
VIII. Provisão para devedores duvidosos.
Assinale a alternativa que apresenta as operações que NÃO afetaram o caixa da empresa Beta.
1. Depreciação.
2. Amortização.
3. Exaustão.
COLUNA II
( ) O processo contábil para conversão gradativa do ativo imobilizado em despesa.
( ) Perda do valor, decorrente da exploração de direitos, cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
( ) Perda do valor do capital aplicado.
Assinale a alternativa que apresenta a sequência CORRETA.
Assinale a alternativa que contempla CORRETAMENTE essa diretriz.
I. depreciação, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
II. depreciação, quando corresponder à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
III. amortização, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
IV. amortização, quando corresponder à perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
V. exaustão, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado.
VI. exaustão, quando corresponder à perda do valor, decorrente da sua exploração, de direitos cujo objeto sejam recursos minerais ou florestais, ou bens aplicados nessa exploração.
• Valor da máquina: R$ 65.000,00;
• Depreciação acumulada: R$ 45.500,00;
• Tempo de vida útil remanescente: 3 anos;
• A Cia enviou a máquina para uma substituição de peças, o que acarretou um aumento de sua vida útil em 2 anos. O valor pago pela substituição dessas peças foi de R$ 3.500,00.
Considerando as informações apresentadas, assinale a alternativa correta.
Considerando-se que já foi depreciado 75% do custo de aquisição do maquinário, a contabilização dessa transação provocará
Quando adquiriu o computador, a Cia. Rosa pagou R$ 200,00 de frete e R$ 100,00 para a instalação dos programas necessários para seu funcionamento. Além disso, contratou um antivírus no valor anual de R$ 120,00.
A depreciação anual do computador é de
À vista do exposto, é correto afirmar que o valor em uso da referida máquina foi estimado pela companhia como correspondente, em R$, a:
No momento da compra, a entidade adquirente incorreu em gastos de 2.000 com frete até o estabelecimento e R$ 3.000,00 para instalação da máquina. Além disso, estima que, após os 7 anos de uso, deverá gastar R$ 4.000,00 (a valor presente) com remoção.
A depreciação da máquina no ano de 2013 foi de
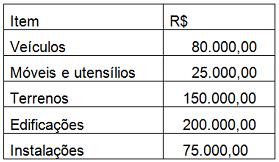
Para fins de encerramento do exercício de 2013, a Companhia solicita ao contador que proceda ao cálculo e a contabilização da depreciação dos respectivos bens. Assinale a alternativa correta.
De acordo com a NBC TG 1000 Contabilidade para Pequenas e Médias Empresas, uma mudança no valor residual, no método de depreciação ou na vida útil de um bem classificado como ativo imobilizado deve ser tratada como:
I. A depreciação das máquinas e equipamentos que participam do processo produtivo pode ser realizada pela taxa correspondente a vida útil econômica do bem, sendo ajustada pelos turnos que a empresa opera.
II. Em uma empresa comercial, não devem ser absorvidos, no custo dos produtos vendidos, os impostos relativos a industrialização (IPI).
III. Os gastos efetuados com a substituição de peças em máquinas da área produtiva não afetam o custo do produto, uma vez que o valor da peça nova substitui o valor da peça reposta.
Está correto o que se afirma em

 Conheça nossos planos